毎年12月が近づくと、オフィスやSNSで一斉に飛び交うのが「年末調整でいくら戻ってくるか」という話題です。給料明細を開いて数万円のプラス記載に歓喜する人がいる一方で、「数千円にしかならなかった」「なぜか逆に追加徴収された」と頭を抱える人も珍しくありません。国税庁が公表する統計資料や企業の給与支払い実態を紐解くと、この金額差には明確な税制上のカラクリが存在します。
会社員にとって年末調整は、1年間で納めすぎた所得税を取り戻す最大のチャンスです。2026年現在の最新制度を踏まえ、支給スケジュールの実際からリアルな還付金の平均相場、ネット上で毎年巻き起こる不満の声の正体まで、取材現場で蓄積したデータをもとにその全体像を明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年末調整の還付金は通常「12月の給与支給日」に振り込まれ、平均額は一般的な単身層で1万〜3万円、住宅ローン控除等がある世帯では10万円を超えるケースも多い。
- 要点2:「思ったより少ない」「戻ってこない」主な原因は、毎月の源泉徴収が正確に行われていたことや、申告書の添付漏れ、あるいは年後半のボーナス増加による追徴課税にある。
- 要点3:還付金は臨時ボーナスではなく「払いすぎた税金の精算」であり、源泉徴収票の「差引超過額」を照合して過不足の発生原因を把握することが家計防衛の要となる。
【2026年最新】年末調整で戻ってくるお金はいつもらえる?支給日と平均額の実態
年末調整の還付金が実際に手元へ届くタイミングは、勤務先の給与計算サイクルによって決まります。上場企業や中小企業の人事労務担当者への取材によると、大半の企業では12月の給与支給日に合わせて還付金が合算振込されます。ただし、12月締めの翌月払い(例えば12月末締め・1月25日払い)を採用している企業や、社内処理が集中する一部組織では、翌年1月の給与支給日にずれ込むケースも存在します。給与明細の「年末調整還付金」や「年調精算額」という項目に記載されていれば、その月に入金されている証拠です。
気になる還付金の金額について、国税庁の「民間給与実態統計調査」などの公的データや各種マネー調査を総合すると、全体の平均還付額はおよそ2万〜3万円前後に落ち着きます。しかし、この数値はあくまで全体を平準化したものに過ぎません。個人の家族構成や控除の適用状況によって、戻ってくる金額は大きく二極化しています。
独身で目立った保険加入がない若手社員の場合、毎月天引きされていた税額と実際の年税額にほとんど差が生じないため、還付額が数千円〜1万円未満にとどまることは日常茶飯事です。一方で、配偶者や扶養親族を抱えている層、あるいは多額の生命保険料・個人年金を支払っている層では3万〜7万円程度が戻ることも珍しくありません。さらに、後述する住宅ローン控除が適用される初年度〜数年目の層に至っては、10万〜20万円以上が一括で戻ってくることもあり、受け取る側の実感には数十倍もの開きが存在しています。
【計算の仕組み】なぜお金が戻るのか?還付金が算出されるステップと計算方法
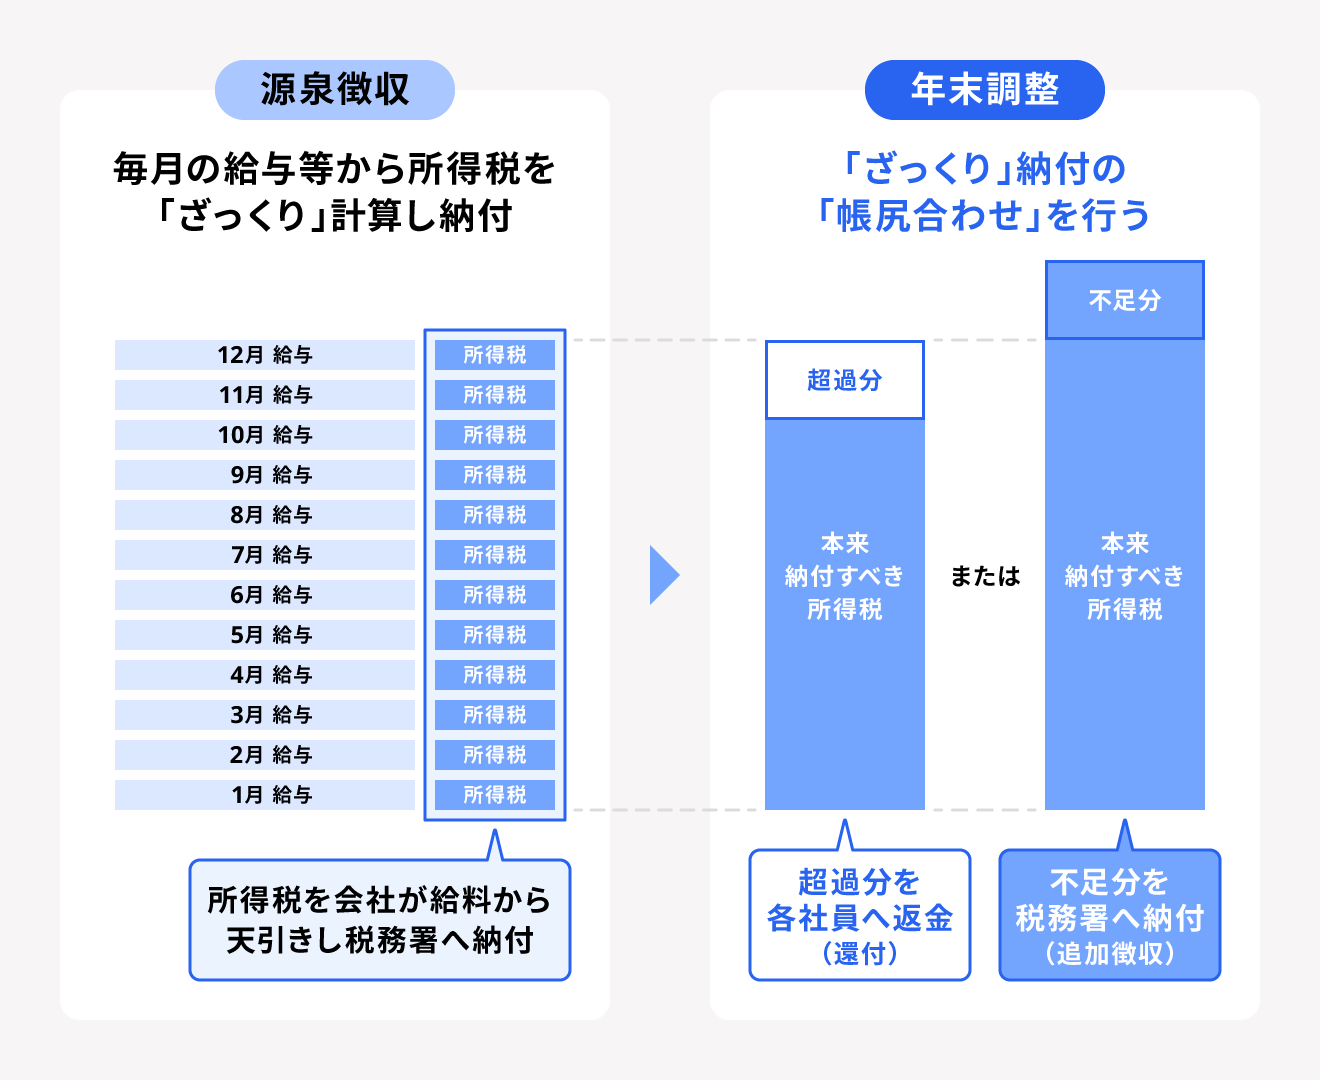
年末調整でお金が戻る根本的な理屈は極めてシンプルです。会社員は毎月の給与や賞与から「源泉徴収」という形で、あらかじめ概算された所得税を先払いしています。この毎月の天引き額は、国が定めた「源泉徴収税額表」に基づき、社会保険料控除後の給与額と扶養人数だけを機械的に当てはめて算出された「仮の税額」です。
しかし、1年間の本当の所得税額は、12月31日までの総支給額が確定しなければ計算できません。12月時点で判明した年間の総支給額から給与所得控除を差し引き、さらに1年間に支払った各種保険料や配偶者控除などを差し引いて、本来納めるべき「年税額」を正確に算出し直します。この再計算の結果、「1年間に先払いした源泉徴収税の合計額」が「本来納めるべき確定税額」を上回っていた場合、その差額が還付金として手元に戻ってくる仕組みです。
具体的な計算の流れは以下の4ステップで進みます。
① 年間の総支給額から「給与所得控除」を差し引いて「給与所得」を算出する。
② 給与所得から、基礎控除・社会保険料控除・生命保険料控除・配偶者控除などの「所得控除」をすべて差し引いて「課税所得金額」を割り出す。
③ 課税所得金額に所定の所得税率を掛け、復興特別所得税(基準所得税額の2.1%)を加算して「本来の年税額」を確定する。
④ 「1年間の毎月の源泉徴収税額の合計」から「本来の年税額」を引き算し、プラスになった分が還付額となる。
例えば、生命保険料控除で一般生命保険や介護医療保険を満額申告した場合、所得控除額は最大12万円(所得税分)となります。課税所得に応じた税率が10%の人であれば、所得税だけで約1万2000円(復興特別所得税含め約1万2250円)の減税効果が生じ、その分が還付金として戻ってきます。控除とは税金そのものが戻る制度ではなく、「税金計算の元となる所得を圧縮する仕組み」であることを正しく把握しておく必要があります。
【実態検証】「思ったより少ない」「戻ってこない」ネットの反応と追徴課税の真相
12月中旬を過ぎると、SNSやネット掲示板には会社員たちの悲喜こもごもが投稿されます。「年末調整で5万円入ってて最高の臨時ボーナス」「明細見たら還付金が800円だった、何かのバグか?」「戻るどころか1万5000円追加で引かれて手取りが減った」といった極端な声が飛び交うのが毎年の恒例行事です。
取材を進めると、還付金が極端に少ない、あるいは戻ってこない事態には、主に以下の3つの構造的理由があることが浮き彫りになります。
第1に、「会社の毎月の源泉徴収が優秀で、最初から過不足なく天引きされていた」ケースです。扶養家族の変動がなく、控除証明書を1枚も提出していない独身者の場合、毎月引かれている税金はほぼ正しい税額に近似します。過払いがそもそも発生していないため、精算しても戻ってくるお金は数円〜数百円の端数調整程度にしかなりません。損をしているわけではなく、毎月の給与から余分に取られていなかっただけですが、心理的な落胆が大きくなりやすいパターンです。
第2に、「控除証明書の提出漏れや対象外の出費」です。保険会社から届いた「生命保険料控除証明書」を期限内に人事へ提出し忘れたり、配偶者のパート年収が上限を超えて配偶者控除の適用外になっていたりすると、税金はびた一文戻りません。
そして最も恐れられているのが、「年末調整による追徴課税(差引不足額の徴収)」です。ネット上でも「給料からさらに税金を取られた」と阿鼻叫喚の声が上がる現象ですが、これには明確な引き金があります。年の後半に昇給して基本給が急増したり、冬のボーナスが想定以上に跳ね上がったりした場合、年間の累計所得が上がり、適用される税率の区分が一段階引き上げられることがあります。この場合、1月〜11月までに仮払いしていた源泉徴収税額では年税額に足りなくなり、不足分が12月の給与から天引き(追徴)されてしまうのです。また、年の途中で結婚して配偶者を扶養から外した場合や、子供が就職して扶養控除の枠から外れた場合も同様に追徴が発生します。
【徹底比較】控除の種類でこれだけ変わる!還付金インパクト一覧
年末調整で戻ってくるお金の額を左右するのは、自分がどの控除制度をどれだけ適用できているかという点に尽きます。代表的な控除制度が還付金に与える影響度を、詳細な比較データとしてまとめました。
| 控除の項目 | 最大控除限度額(所得税) | 実際の還付インパクト目安 | 現場の実務ポイント・注意点 |
|---|---|---|---|
| 住宅借入金等特別控除 (住宅ローン控除) | 年末ローン残高の0.7% (一般住宅・省エネ基準等で上限変動) | 約10万〜20万円超 (税額控除のため極めて大きい) | 所得から引くのではなく「算出した税額から直接引く」ため影響絶大。1年目は確定申告が必須で、2年目以降から年末調整が可能。 |
| 生命保険料控除 (一般・介護医療・個人年金) | 各4万円、合計で最大12万円 (新契約の場合) | 約6,000円〜2万4,000円程度 (所得税率5〜20%の場合) | 払った保険料全額が戻るわけではない。3区分すべて上限までかけても税負担軽減は最大数万円にとどまる点に留意。 |
| 地震保険料控除 | 支払額全額(最高5万円) | 約2,500円〜1万円程度 | 火災保険料部分は対象外で、地震保険部分のみが対象。証明書に記載された金額を正確に転記する必要がある。 |
| 配偶者控除・ 配偶者特別控除 | 最大38万円 (本人の所得制限あり) | 約1万9,000円〜7万6,000円程度 | 配偶者の年収が上限を超えると控除額が逓減。本人の合計所得が900万円を超えると控除額が縮小し、1000万円超で適用外。 |
| 小規模企業共済等掛金控除 (iDeCo・企業型DC等) | 年間掛金の全額 | 約1万4,000円〜5万5,000円程度 (拠出額と税率による) | 給与天引きではなく個人口座からの引き落としで拠出している場合、10〜11月頃に届く証明書の添付申告が不可欠。 |
表の数値からも明白な通り、所得から差し引く「所得控除」と、税金そのものから直接差し引く「税額控除(住宅ローン控除)」では、還付金へのインパクトに桁違いの差があります。多額の還付金を受け取っている同僚の多くは、住宅ローンを返済中であるか、家族構成や私的年金の積立によって重厚な控除枠を積み上げているケースがほとんどです。
源泉徴収票の「差引超過額」を見れば一発!確認手順と見方のポイント
年末調整の計算が終わると、会社から12月下旬から翌年1月にかけて「給与所得の源泉徴収票」が交付されます。還付金が実際にいくら発生したのか、あるいは追加徴収されたのかを確認するには、給与明細だけでなく源泉徴収票の特定の欄をチェックするのが最も確実です。
確認すべき最重要ポイントは、源泉徴収票の摘要欄付近や下部に記載される「差引超過額」または「差引不足額」の項目です。
・「差引超過額」に数字がある場合:
税金を納めすぎていたことを意味し、ここに書かれた金額がまさにあなたの口座へ戻ってきた還付金そのものです。
・「差引不足額」に数字がある場合:
先払いの税金が不足していたことを意味し、ここに書かれた金額が給与から天引き(追徴)された金額となります。
社内システムの仕様によっては、源泉徴収票上に差引超過額の記載欄が設けられておらず、12月の給与明細側の「年調還付」欄にのみ記載される形式もあります。もし源泉徴収票から自分で直接計算したい場合は、以下の2カ所の数字を引き算することで即座に割り出すことが可能です。
【自分で確かめる計算式】
「源泉徴収税額」欄に記載された金額(=本来納めるべき年税額)と、1月〜12月までの給与明細・賞与明細にある「所得税」天引き額の合計を比較します。「毎月天引きされた所得税の合計 - 源泉徴収票の源泉徴収税額」がプラスであれば、その金額が還付金となります。
【専門家分析】「還付金をボーナスと錯覚する心理」と家計防衛の新基準
行動経済学には、同じお金であっても出所や名目によって価値を無意識に色分けしてしまう「メンタル・アカウンティング(心の会計)」という心理的バイアスがあります。年末調整の還付金はその典型例です。口座に突然振り込まれる「2万円」や「5万円」を、多くの人は会社からの臨時ボーナスや思いがけない臨時収入のように感じ、飲食やレジャーであっさりと使ってしまいがちです。
しかし、税務と家計管理の冷徹な事実として認識すべきなのは、「還付金は単に無利息で国に預けていた自分のお金が、過払い精算されて戻ってきただけ」という現実です。毎月の手取りを自ら削って国に前借りさせていたに過ぎず、1円も得をしたわけではありません。
家計の防衛意識が高まる現代において、年末調整への向き合い方は「いくら戻るか」を一喜一憂する受け身の姿勢から、手取りを戦略的にコントロールする能動的な姿勢へとシフトしています。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
【年末調整を最大限に活用し、積極的に還付を狙うべき人】
・iDeCoや個人年金保険など、中長期の資産形成と税制メリットを直結させている人
・住宅ローンを組んでおり、控除枠の恩恵をフルに受けて毎年の手取りを厚くしたい人
・扶養家族の増減や親の扶養追加など、控除申告によって合法的に税負担を減らせる家庭環境にある人
こうした層は、秋口に届く各種証明書を漏れなく確実に集め、提出期日を守って申告手続きを行うだけで、数万〜数十万円単位のキャッシュを確実に取り戻すことができます。
【年末調整の還付金だけに過度な期待をしてはいけない人・見直すべき人】
・「税金が戻ってくるから」という理由だけで、利回りの低い貯蓄型保険や不要な民泊共済に入っている人
控除による減税額(数千円〜数万円)よりも、毎月支払っている保険料のコスト(年数十万円)の方が圧倒的に重いケースが散見されます。税金を取り戻すために本末転倒な固定費を払い続けていないか、支出全体を疑う視点が欠かせません。
・医療費控除や副業収入、ふるさと納税(ワンストップ未申請)がある人
これらは会社の年末調整では精算できません。「年末調整を出したからすべて完了した」と思い込んでいると、戻るはずの税金を取りこぼすことになります。翌年2月〜3月の確定申告まで視野に入れた総合的な税務管理が求められます。
【年末調整で戻ってくるお金】に関するよくある質問(FAQ)
Q1:12月の給料日になっても還付金が振り込まれていません。どうすればよいですか?
A1:まずは会社の給与締め日と支給日を確認してください。12月中に計算が間に合わず「翌年1月の給与」で精算する企業も一定数存在します。また、給与明細の総支給額ではなく、控除欄や手当欄の「年調還付」などの記載を確認してください。それでも不明な場合は、単に過不足額がゼロだったか、社内の提出書類に不備があった可能性があるため、勤務先の人事・総務担当者へ問い合わせるのが確実です。
Q2:年末調整で書類を出し忘れてしまいました。もうお金は戻ってきませんか?
A2:諦める必要はありません。会社の年末調整の最終締め切りに間に合わなかった場合でも、年明けの2月16日から始まる「確定申告」を自分で行えば、納めすぎた税金を取り戻すことができます。源泉徴収票と提出し損ねた控除証明書を用意し、国税庁の「確定申告書作成コーナー」からスマートフォンやPCで申請すれば、通常1か月程度で指定口座に還付金が直接振り込まれます。
Q3:転職した年は年末調整で戻ってくるお金が増えるというのは本当ですか?
A3:年の途中で前職を退職し、無職の期間(給与が発生していない月)があった上で年内に再就職した場合、還付金が多くなる傾向があります。毎月の源泉徴収は「1年間同じペースで給与をもらい続ける」前提で高めに計算されているため、空白期間によって年間の総年収が下がると、過払い額が大きくなり還付金が増加するためです。ただし、前職の源泉徴収票を現在の勤務先に提出して合算精算していることが必須条件となります。
まとめ:源泉徴収票を手元に置き、2026年の手取り最大化を目指そう
年末調整で戻ってくるお金は、決して空から降ってきたボーナスではなく、1年間真面目に働いて天引きされすぎた「自分の資産」の精算に他なりません。戻ってくる金額が多かった人はこれまでの控除管理が機能していた証左であり、少なかった人は過不足なく効率的に納税できていた証拠です。
12月や1月に源泉徴収票を受け取ったら、単に机の引き出しにしまうのではなく、「差引超過額」と「支払金額」「所得控除の額の合計額」を照らし合わせてみてください。自分がどのような控除を受け、どれだけの税金を納めているのかを解像度高く把握することこそが、無駄な税金を防ぎ、確かな手取りを守り抜くための第一歩となります。 (出典: 年末 調整 で 戻っ て くる お金(Yahoo!ニュース))