親族や友人など、親しい間柄だからこそ生じる金銭の貸し借りは、人間関係の破綻と資産の喪失が表裏一体となった極めてデリケートな問題です。「仲が良いから口約束で構わない」「メモ書き程度でも残しておけば安心だろう」という油断は、トラブル発生時に命取りとなります。裁判所の民事調停や法テラスへの相談データを見ても、個人間の金銭トラブルの大半は、契約内容の立証ができずに貸主が泣き寝入りを強いられるケースが後を絶ちません。
相手を疑うのではなく、お互いの信頼関係と将来を守るためにこそ、法的効力を備えた書面の作成が不可欠です。本稿では、法的な不備によって証拠能力を失わないための正しい借用書の書き方から、収入印紙のルール、利息制限法の上限金利、さらには最も強力な保全策である公正証書の作成実務まで、2026年の最新法制に即して徹底的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は様式自由だが「貸付日・金額・返済期日・利息・双方の署名押印」の欠落は裁判での立証力を著しく損なう。
- 要点2:収入印紙の貼り忘れは印紙税法違反(過怠税の対象)となるものの、私法上の借用書の契約効力自体が無効になるわけではない。
- 要点3:親族間融資は「贈与」とみなされ追徴課税のリスクがあり、万全を期すなら執行受諾文言付き公正証書の作成が最も確実な防衛策となる。
個人間のお金の貸し借りで法的に有効な借用書の書き方|無効を防ぐ基本構造
個人間の金銭トラブルで法的な盾となる書面を交わす際、まず理解すべきは文書の法的性格と構造です。民法第587条において、金銭消費貸借契約は「当事者の一方が種類、品質及び数量の同じ物をもって返還をすることを約して相手方から金銭その他の物を受け取ることによって、その効力を生ずる」と規定されています。借用書はこの金銭の交付と返還の約束を証明する動かぬ客観的証拠となります。
金銭消費貸借契約書との違い
実務上、お金を借りる際に交わす書面には「借用書」と「金銭消費貸借契約書」の2種類が存在します。両者の最大の違いは、書面の作成形態と当事者の関与度にあります。
借用書は、借主が貸主に対して「確かにお金を借りました」と一方的に差し入れる単独の念書形式を取ることが一般的です。そのため作成が簡便である一方、契約条件の詳細な合意形成の経緯が第三者から見えにくい側面があります。これに対し金銭消費貸借契約書は、貸主と借主の双方が契約内容に合意した証として2通作成し、双方が署名押印して1通ずつ保管する契約書形式です。金銭消費貸借契約書との違いを把握したうえで、金額が大きい場合や担保・保証人を設定する場合は、双務的な契約書の形式を選択するのが賢明です。
個人間の借用書と法的効力
個人間で作成した私文書であっても、必須記載事項が揃い、借主本人の署名押印が存在すれば、個人間の借用書と法的効力は裁判手続において十分に認められます。民事訴訟法第228条第4項には「私文書は、本人又はその代理人の署名又は押印があるときは、真正に成立したものと推定する」という強力な規定があります。本人の署名押印が確認できれば、原則として「借主が自らの意思で合意した」という強力な証拠能力(形式的証拠力)が付与される設計です。
【実務テンプレート無料】手書きでも即使える借用書の必須項目と記載例
借用書は市販の書式やパソコン印字、さらには白紙の便箋への手書きであっても法的効力に差はありません。肝心なのは「必要な条項が漏れなく記載されているか」です。以下に、個人間融資でそのまま活用できる文面例を提示します。
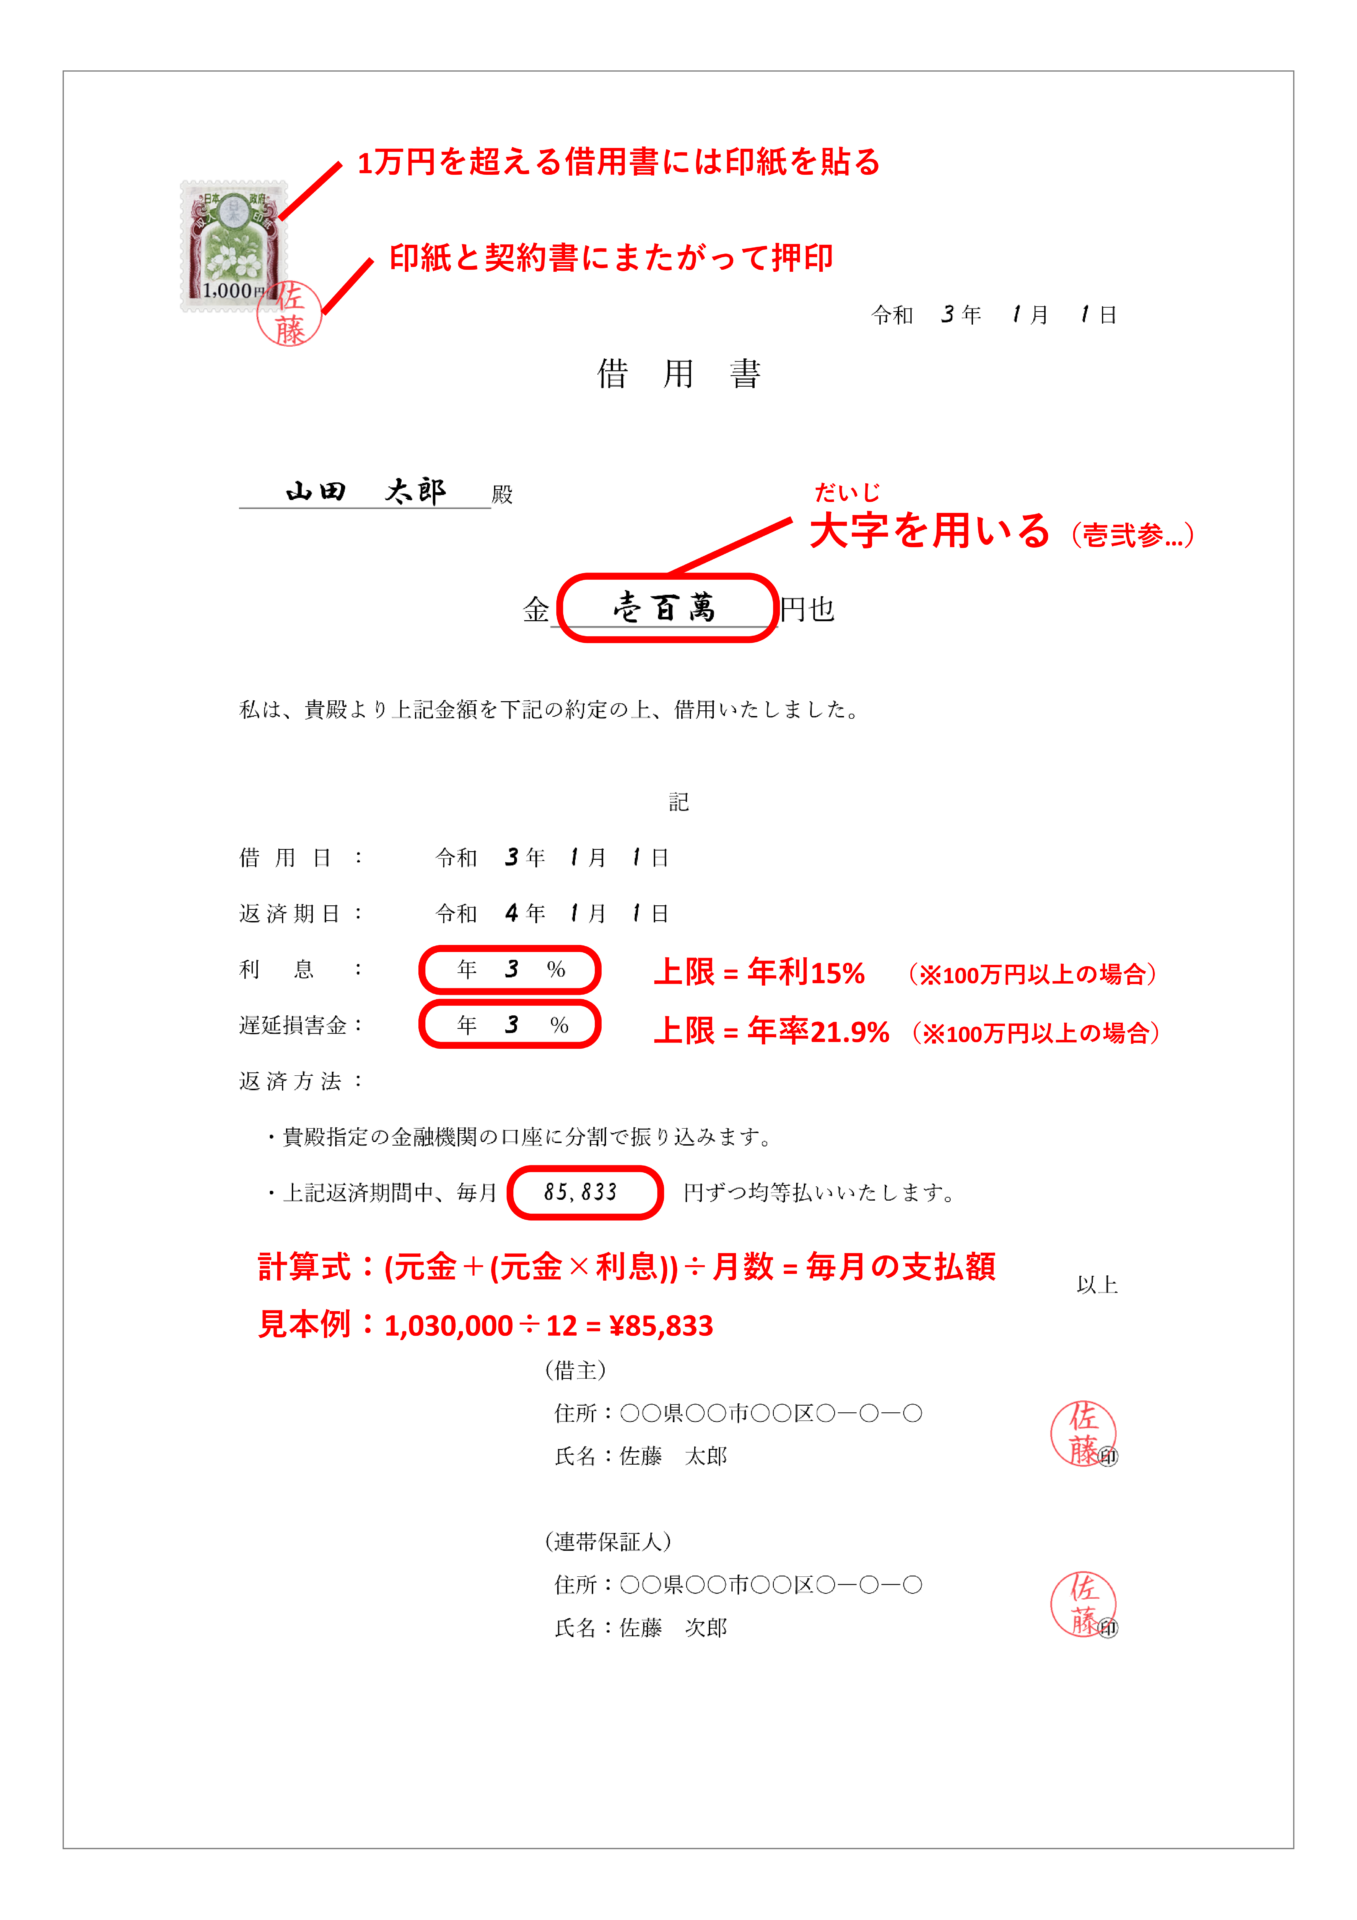
借用書の必須項目と記載例を網羅した標準的な書式は以下のとおりです。ネット上で配布されている借用書テンプレート無料配布サイトを利用する場合でも、以下の各要件が確実に盛り込まれているか必ず照合してください。
| 必須項目 | 記載の具体例・ルール | 法的な重要性・記載理由 |
|---|---|---|
| 表題(タイトル) | 「借用書」または「金銭消費貸借契約書」 | 文書の性質を明確にし、贈与ではなく貸借であることを特定する。 |
| 借入金額 | 金 1,000,000 円也(改ざん防止のため頭に「金」、末尾に「也」) | 貸借の目的物である債権元本を明確に確定させる。 |
| 金銭受領の旨 | 「本日、上記金額を確かに受領いたしました」 | 金銭が実際に交付された事実(要物性)の立証。 |
| 返済期日・方法 | 2026年12月31日までに指定口座へ振込送金して返済 | 債務不履行(履行遅滞)の発生日と時効起算点を確定させる。 |
| 利息・遅延損害金 | 利息:年 3.0% / 遅延損害金:年 15.0% | 無利息の場合は「無利息」と明記。未記載の場合は法定利率が適用。 |
| 作成年月日 | 2026年〇月〇日 | 契約成立時を確定し、時効期間の計算根拠とする。 |
| 当事者の署名押印 | 貸主・借主・連帯保証人の住所・氏名の自筆署名と実印押印 | 民事訴訟法第228条第4項に基づく文書成立の真正を担保。 |
パソコン作成時の最大の注意点は、「住所と氏名」の欄だけは必ず借主本人に自筆(手書き)で記入させることです。すべてをタイピング印刷にして認め印を押しただけでは、裁判になった際に「勝手に名前を使われた」「印鑑を盗用された」と偽造を主張された場合、筆跡鑑定による本人確認が極めて困難になります。
利息制限法と返済期日の落とし穴|無効・違法化を防ぐ法的ルール
金銭貸借において、感情に任せて過大な条件を設定したり、逆に遠慮して条件を曖昧にしたりすると、法律違反や重大な不利益を招きます。
利息制限法に基づく上限金利
個人間の貸し借りであっても、利息制限法に基づく上限金利を遵守する義務があります。同法第1条により、貸付額に応じた元本上限利息は以下のように厳格に制限されています。
- 元本が10万円未満:年20.0%
- 元本が10万円以上100万円未満:年18.0%
- 元本が100万円以上:年15.0%
この上限を超える利息の合意をした場合、超過部分の利息設定は無効となります。無効となった超過利息は元本返済に充当されたものと法的に扱われます。また、出資法第5条第1項により、個人間融資であっても年109.5%(うるう年は年109.8%)を超える利息を定めると刑事罰(5年以下の拘禁刑もしくは1000万円以下の罰金、またはその併科)の対象となる点に注意が必要です。
なお、返済が遅れた際に請求できる「遅延損害金」についても、利息制限法第4条第1項により約定上限利息の1.46倍までに制限されます(100万円以上の借入れなら上限は年21.9%)。これを超えるペナルティ設定は裁判で容認されません。
返済期日の定めがない借用書の危険性
「いつでもいいから余裕があるときに返してくれればいい」という好意は、法的には極めて危険です。返済期日の定めがない借用書であっても契約自体は有効(民法第591条第1項)ですが、返済を求めるには貸主から相当の期間を定めて「催告(返還の請求)」を行わなければなりません。
最大の落とし穴は、消滅時効の進行です。民法第166条第1項第2号に基づき、返済期日を定めていない場合は「契約成立時(権利を行使することができる時)」から10年で時効が完成します。「催告した時から10年」ではないため、何年も連絡を取らず放置していると、気づいた時には法的な回収権を完全に失う事態に陥ります。
【実態検証】「善意の貸主」を襲う人間関係の崩壊と心理的バウンダリー
ネット上の相談掲示板(Yahoo!知恵袋や発言小町)やSNSを検証すると、「親友に頼まれて50万円を貸したが、返済期日を過ぎた瞬間からLINEをブロックされた」「親族だからと借用書を作らずに渡した結果、『あれは貰ったお金だ』と言い張られた」という生々しい告白が無数に散見されます。
現場の弁護士や民事調停委員が共通して指摘するのは、「お金を貸した瞬間、貸主側が心理的弱者に転落する」という逆転現象です。催促を切り出す側の罪悪感、相手の「今月も厳しい」という弁明に振り回される精神的消耗、そして回収を強く迫ると逆に「人間性を疑う」「ケチだ」と逆ギレされる構造的な歪みが生じます。
社会学や家族心理学の見地から見れば、これは「甘えの構造」に起因する心理的バウンダリー(境界線)の侵犯です。「親しい間柄だから許してくれるはずだ」という借主の幼児的依存と、「断ったら関係が壊れる」という貸主の過剰適応(共依存的関係)が合致した結果、明確な契約なき金銭授受が発生します。健全な人間関係を維持するための最大の防壁こそが、「感情と法を完全に切り離した借用書」という客観的境界線なのです。
一般に知られていない盲点とネットの誤解を徹底検証
インターネット上の言説には、法律論を取り違えた危険な誤解が蔓延しています。代表的な3つの誤解を正しく解体します。
誤解1:収入印紙を貼っていない借用書は法的に無効になる?
これは完全な誤解です。借用書は印紙税法上の「第1号の3文書(消費貸借に関する契約書)」に該当し、記載された金額に応じた収入印紙の貼付と消印が必要です。しかし、収入印紙の有無は契約自体の法的効力に一切影響しません。
借用書の収入印紙と金額一覧は以下の通り定められています。
| 借入金額(契約金額) | 必要な収入印紙の税額 | 編集部の見解・税務リスク |
|---|---|---|
| 1万円未満 | 非課税(不要) | 小額立替の範囲であり印紙の考慮は不要。 |
| 1万円以上 10万円以下 | 200円 | 個人の貸し借りでも貼り忘れが頻発する境界域。 |
| 10万円超 50万円以下 | 400円 | 友人間の融資で最も実例が多い金額帯。 |
| 50万円超 100万円以下 | 1,000円 | 金銭貸借の証拠書類として税務署チェック対象になりやすい。 |
| 100万円超 500万円以下 | 2,000円 | 自動車購入や開業支援など大型融資の基準。 |
| 500万円超 1,000万円以下 | 10,000円 | 公正証書化が強く推奨される高額ゾーン。 |
印紙を貼っていない借用書であっても、民事裁判で借入れの事実を証明する証拠として100%受理されます。ただし、税務調査等で印紙の貼付漏れが発覚した場合、印紙税法第20条に基づき、本来納付すべき印紙税額の3倍に相当する「過怠税」が徴収されるペナルティが科されます。
誤解2:親子間・家族間の貸し借りなら適当なメモで済む?
身内間の貸し借りで最も恐ろしいのが税務署による「みなし贈与」の判定です。親子間の借用書と贈与税対策は、生前贈与や相続税対策において極めてシビアに審査されます。
国税庁の基本通達に基づき、親から子へ多額の資金(例:住宅取得資金の足しとして数百万円)を貸し付けた際、「借用書が存在しない」「利息の定めがない」「実際の返済が通帳等で確認できない」「ある時払いの催促なし」という実態がある場合、税務署は「実質的な贈与」と認定します。暦年贈与の基礎控除額(年間110万円)を超えた部分に対し、最大55%という重い贈与税が借主(子)に課税される危険があるため、銀行振込による客観的な返済履歴を残すことが絶対条件です。
誤解3:借用書を作っておけば時効で消えることはない?
借用書があっても、長期間放置すれば債権は時効で消滅します。2020年4月1日施行の改正民法第166条により、借用書の消滅時効と更新のルールは統一されました。現在の民法下では、以下のいずれか早いタイミングで時効を迎えます。
- 貸主が権利を行使することができることを「知った時から5年間」行使しないとき
- 権利を行使することができる「時から10年間」行使しないとき
返済期日を定めている場合、通常はその返済期日の翌日から5年で時効にかかります。時効をリセット(更新)するためには、借主から一部でも返済を受け取る(債務の承認)、あるいは裁判上の請求(訴訟の提起や支払督促)を行う必要があります。単なる口頭や普通郵便での督促では時効は完成猶予・更新されません。
契約形態ごとの回収力とコストの徹底比較検証
個人間融資におけるリスク管理の強度は、どのような形式で書面化するかによって天地ほどの開きが生じます。選択肢となる3つの形態を比較検証します。
| 項目 | 自作の借用書(私文書) | 金銭消費貸借契約書(私文書) | 公正証書(公文書) |
|---|---|---|---|
| 法的証拠能力 | 普通(筆跡・押印争いのリスク有) | 高(双方の合意内容が明白) | 極めて高い(公証人が本人確認を実施) |
| 未払い時の強制執行 | 不可(裁判を起こして勝訴判決が必要) | 不可(民事訴訟の手続が必須) | 裁判なしで即座に給与・口座差押え可能 |
| 作成費用・手数料 | 印紙代のみ(200円〜2,000円程度) | 印紙代(2通分)のみ | 公証人手数料(5,000円〜数万円)+印紙代 |
| 作成の手間・時間 | 数分〜即日(手書き作成可能) | 即日(条項のすり合わせが必要) | 1週間〜2週間(公証役場での事前審査) |
| 編集部の実務評価 | 10万円未満の少額・一時的貸借向け | 10万〜100万円未満の一般的融資向け | 100万円以上または信用不安がある場合必須 |
私文書である借用書は、相手が支払いを拒否した場合、弁護士を立てて訴訟を提起し、裁判所で勝訴判決(債務名義)を得るまでに半年から1年以上の歳月と数十万円の訴訟費用がかかります。回収不能に陥るリスクを根本から遮断するには、後述する公正証書の作成が圧倒的に合理的です。
回収不能を未然に防ぐ最強の盾|実印・連帯保証人と公正証書
金銭貸借において「返ってこないリスク」を最小化するための法的テクニックは、書面の強度を高めることと人的担保を確保することの2点に集約されます。
実印と印鑑証明書の必要性
百円ショップ等で購入できる三文判(認印)は、裁判実務において「本人が押したものではない」という反論を招く格好の標的となります。実印と印鑑証明書の必要性が叫ばれる理由は、市区町村に登録された印鑑登録証明書(発行から3ヶ月以内)を借用書に添付させ、その登録印(実印)を押印させることで、本人が署名押印した事実を争えない絶対的証拠に昇華させるためです。
連帯保証人の設定と署名押印
借主の返済能力に少しでも不安がある場合は、連帯保証人を立てさせることが有効な防衛策です。単純な「保証人」には催告の抗弁権(まず主債務者に請求しろと主張する権利)や検索の抗弁権(主債務者の財産から先に執行しろと主張する権利)がありますが、連帯保証人の設定と署名押印を行った場合、これらの抗弁権は一切認められません。貸主は主債務者が1円も返さなければ、直ちに連帯保証人に対して全額の支払いを請求できます。
なお、2020年改正民法により、個人が保証人になる際のルールが厳格化されました。事業資金の借入れではない個人間の生活費等の貸借であれば、極度額(保証上限金額)の定めの義務付けは原則として除外されますが、紛争防止のためにも借用書上に「連帯保証人が保証する債務の元本および利息・損害金を含む上限金額」を明記しておくことが確実です。
公正証書借用書の作成手順
貸付金額が100万円を超える場合、私文書ではなく「執行証書」としての公正証書を作成すべきです。公正証書借用書の作成手順は以下の4ステップで完結します。
- 契約条件の確定:貸付金額、利息、返済期日、返済方法、遅延損害金、連帯保証人の有無を取り決める。
- 公証役場への申込みと原案提出:全国の公証役場(公証人連合会HPで検索可能)へ連絡し、取り決めた借用条項を提出して公正証書原案を作成してもらう。
- 必要書類の準備:貸主・借主双方の「本人確認資料(マイナンバーカードや運転免許証)」、「実印および印鑑登録証明書」を用意する。
- 公証役場での署名押印:公証人面前で契約内容の読み聞かせを受け、双方が署名押印する。手数料を支払い、正本・謄本を受領する。
公正証書を作成する最大のメリットは、「強制執行認諾条項(債務者が支払いを怠ったときは直ちに強制執行に服する旨の陳述)」を盛り込める点です。これにより、万が一返済が滞った場合、裁判を行わずに借主の給与(手取り額の最大4分の1)や銀行口座、不動産を迅速に差し押さえることが可能となります。
【プロの結論】お金を貸すべきか否かの客観的判断基準
取材現場や法律相談の実例を踏まえ、金銭貸借に応じるべきか否かの冷徹な判断基準を提示します。
- 貸しても良い条件:「実印+印鑑証明書+通帳振込」による証拠化を借主が嫌がらず快諾し、月々の返済原資(可処分所得)が客観的に証明されており、最悪返還されなくても貸主の生活が破綻しない少額であること。
- 絶対に貸してはいけない条件:「借用書を書くなら借りない」「家族や友人関係を疑うのか」と感情論で書面化を拒む場合、ギャンブルや投資の穴埋めなど使途が不透明な場合、すでに消費者金融や他者からの借入れが多重化している場合。
書面作成を拒絶された段階で、貸付をきっぱりと断るのが最大の自己防衛です。書面を拒む相手は「返す気が最初からない」か「自己の返済能力に無責任」な状態であり、関係を維持したまま金銭を回収することは不可能です。
【借用書の書き方】に関するよくある質問(FAQ)
Q1:借用書はボールペンでの手書きでも法的に認められますか?
A1:手書きであっても完全に法的効力があります。鉛筆や消せるボールペン(フリクション等)は改ざんのリスクがあるため厳禁ですが、黒の油性ボールペンや万年筆で明確に記入されていれば、用紙の種類を問わず有効な証拠書類として成立します。
Q2:LINEのトーク履歴やメールのやり取りだけでも借用書の代わりになりますか?
A2:金銭授受の合意を示す「間接的な証拠」にはなりますが、借用書そのものの代用としては極めて脆弱です。アカウントの削除や端末故障による紛失リスクに加え、裁判の現場では「第三者による不正ログイン」「冗談のやり取りに過ぎない」と反論された場合、本人の署名押印がある書面に比べて立証のハードルが著しく跳ね上がります。必ず紙の書面を取り交わしてください。
Q3:分割払いで返済してもらう場合、借用書にはどう書けばよいですか?
A3:毎月の返済額と返済期日(例:「毎月末日限り金5万円ずつを貸主指定口座へ振込」)を明記し、必ず「期限の利益喪失条項」を盛り込んでください。「借主が分割金の支払いを2回以上怠ったときは、何らの催告を要せず当然に期限の利益を失い、残額全額を一括して直ちに支払わなければならない」という条項を入れておくことで、滞納時に即座に残債の一括請求が可能になります。
Q4:すでに借用書なしでお金を貸してしまった後からでも借用書は作れますか?
A4:事後であっても作成可能です。その場合は「債務承認弁済契約書」という形式を取り、「借主は貸主に対し、〇年〇月〇日に借り受けた金〇〇円の返済債務が存在することを認める」という文面で書面化します。相手が返済を約束している今のうちに、速やかに書面を取り交わすことが重要です。
まとめ:今後の動向と失敗しないための判断基準
個人間の金銭貸借は、どれほど親密な関係であっても「民法上の契約」そのものです。「情」を理由に手続きを曖昧にすることは、借主の返済意識を希薄化させ、結果として人間関係を完全に破滅させる引き金となります。
法的に瑕疵のない借用書を作成することは、貸主が自身の資産を防衛するだけでなく、借主に対しても明確な返済責任を自覚させ、将来の法的紛争から双方を守るための「最大の安全装置」です。数万円以上の貸借を行うのであれば、本稿で解説した必須要件を確実に網羅した書面を作成し、100万円を超えるような大型融資であれば迷わず公証役場へ足を運んで公正証書を作成してください。法的な手続きを徹底することこそが、感情論に流されない健全な人間関係を維持する唯一の道です。 (出典: 借用 書 書き方(Yahoo!ニュース))