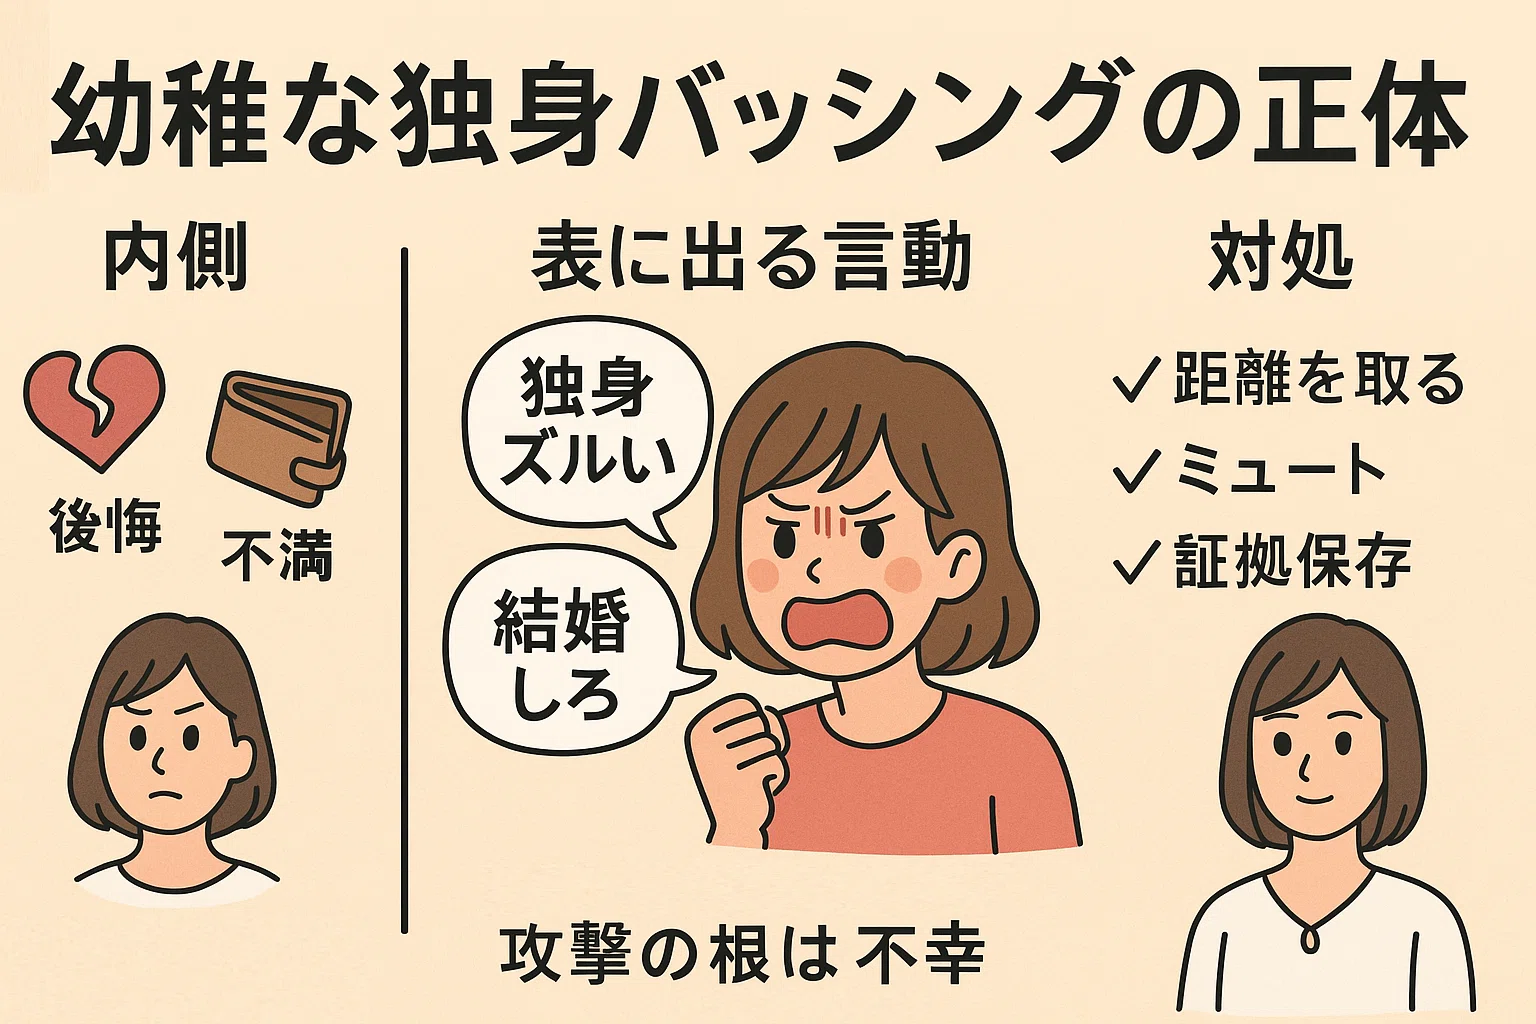
「結婚もせず、自分の稼いだお金と時間をすべて自分だけに使えてずるい」――SNSのタイムラインやオフィスの給湯室、あるいはネット掲示板の相談スレッドで、こうした言葉が投げかけられる光景は珍しくありません。仕事に邁進し、休日は趣味や旅行を気ままに楽しむ単身女性の姿は、家事や育児、家族のケアに追われる人々から見れば、時に眩しすぎるほどの特権に見えることがあります。
しかし、外から見える「華やかな自由」の裏側で、当事者たちが背負っているリスクや将来への覚悟にまで目を向ける人は決して多くありません。世間が抱く羨望の眼差しと、彼女たちが直面する生活のリアルには、無視できない大きな乖離が存在します。本稿では、客観的な社会統計や当事者たちの切実な手記をもとに、なぜ「ずるい」と言われてしまうのかという心理構造の深層と、一生独身を生きる女性たちの知られざる現実を明らかにしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「ずるい」というバッシングの根本には、時間と金銭を自分自身のためだけに配分できる「自己決定権の高さ」に対する既婚・子育て層の羨望と役割葛藤がある。
- 要点2:生涯未婚率は右肩上がりを続け女性の約3割が生涯無子となる時代だが、自由の代償として「住まいの確保」や「老後資金の自力形成」という重い責任がのしかかる。
- 要点3:病気時の孤立や将来の生活破綻といった不安は常に隣り合わせであり、他者との比較をやめて「精神的・経済的な自立の境界線」を引くことこそが納得のいく人生の鍵となる。
【なぜ言われるのか】一生独身の女性が「ずるい」と嫉妬される決定的な背景
職場で重要なプロジェクトを任され、順調にキャリアを積み重ねていく独身女性に対して、「家庭の事情で残業できない身からすると、身軽にバリバリ働けて評価されるなんてずるい」という陰口が叩かれるケースは後を絶ちません。育児や介護といった家庭内ケア労働の負担が女性側に偏りがちな日本社会において、時間の制約を受けずに自身のスキルアップや職務に全力を注げる環境は、それ自体が一種のアドバンテージとして受け取られがちです。
大手検索ポータルやネット掲示板に寄せられる相談を見ても、「子持ち主婦独身羨ましい」と吐露する声の多くは、単に相手を貶めたいという悪意からではなく、逃げ場のない日々の生活疲労から生じています。朝早くから子どもの世話や弁当作りに追われ、自分の服一枚買うのにも家計の顔色をうかがわなければならない既婚女性にとって、給与をすべて自分の裁量で使い、週末に思い立ってエステや一人旅に出かける「独身女性自由すぎる生活」は、失われてしまった自由の象徴のように映るのです。
心理学的に見れば、この「ずるい」という感情は、心理学者ニーチェが提唱した「ルサンチマン(弱者の怨恨)」や役割葛藤から生じる防衛機制に近いと言えます。「自分は家族のためにこれほど我慢しているのに、なぜあの人は誰の制約も受けずに人生を謳歌しているのか」という不公平感が、相手の努力や孤独といった背景を都合よく脱色し、「身勝手で楽をしている存在」というレッテル貼りに変換されてしまう構造がここにあります。
【データで見る現在地】生涯未婚率の推移と「一生独身お金の現実」
国立社会保障・人口問題研究所が公表している人口統計資料によると、50歳まで一度も結婚したことがない人の割合を示す「50歳時未婚率(生涯未婚率)」は上昇の一途をたどっています。女性の生涯未婚率は約18%近くに達し、さらに生涯子どもを持たない「無子率」に目を向けると、日本人女性の約3割が生涯一人も子どもを持たないという推計も出ています。これは少子化が進むスペインやイタリアなどの欧州諸国(無子率20%超)を上回る水準であり、一生独身という選択はもはや極端な例外ではなく、一般的なライフコースの一つとして定着しつつあります。
しかし、生き方の選択肢が広がった一方で、「一生独身お金の現実」は決して甘いものではありません。日々の生活費を自分一人の収入で賄い続けなければならないプレッシャーは、世帯主が複数いる共働き家庭以上の厳しさがあります。以下の表は、独身生活を謳歌する単身キャリア女性と、子育てファミリー世帯における経済構造・リスク要因を客観的に比較したものです。
| 比較項目 | 単身独身女性(フルタイム・自立層) | ファミリー世帯(既婚・子育て層) | 編集部の見解・データ分析 |
|---|---|---|---|
| 可処分時間と使い道の裁量 | 100%自己決定が可能。趣味やキャリア投資に投じられる。 | 子どもの学校行事や家庭のタスクが優先され、自己時間は極小。 | この差が既婚側からの「ずるい」という羨望を生む最大の火種。 |
| 住まいの確保と住宅戦略 | 賃貸の更新拒否リスクを懸念し、30〜40代で1LDK〜2LDKのマンションを購入する動きが顕著。 | ファミリー向け住宅を購入。ペアローン利用等で総額は高額化。 | 単身女性のマンション購入は贅沢ではなく、老後の住居確保という防衛策。 |
| 老後資金の目標必要額 | 単身厚生年金だけでは不足しがち。最低でも2,000万〜2,500万円の自助努力が必要。 | 教育費負担は重いが、夫婦2人分の年金受給で老後収支は比較的安定。 | 教育費がない分は貯蓄に回せるが、病気や要介護時のサポート外注費も加味必須。 |
| 突発的な生活リスク | 収入の途絶が即死活問題。病気・入院時の身元保証人確保が課題。 | 配偶者の収入や家族の物理的介助によるリスク分散が機能しやすい。 | 単身者はセーフティネットを自前で民間の保証サービス等と契約して用意する必要がある。 |
表からも明らかなように、独身女性老後資金の確保は個人の双肩にすべてかかっています。総務省の家計調査を見ても、高齢単身無職世帯の月々の実収入と支出には毎月数万円規模の不足が生じる傾向があり、退職金や公的年金だけに頼る生活設計は破綻しかねません。「今が贅沢に見える」ことと「将来にわたって安泰である」ことは全くの別問題なのです。
【実態検証】利用者の生の声と現場目線で見えたリアル
ネット上の投稿プラットフォームや恋愛・結婚に関する相談サイト(発言小町や知恵袋など)を紐解くと、当事者たちの赤裸々な胸の内が浮かび上がってきます。
都内の専門職として働く30代前半の女性は、次のような葛藤をネット上に寄せています。
「東京都内で専門職として働き、一人暮らしを続けています。もう6年以上恋人もおらず、経済的にも自立できているため、このまま独身で生きていこうかと考える日が増えました。けれど、友人たちが次々と結婚し家族を作っていく姿を見るたび、『この選択で本当にいいのだろうか』という正体不明の焦燥感に襲われます。自由であるはずの週末に、ふと静まり返った部屋で一人取り残されたような気持ちになることがあります。」
自立して働き、自分の趣味にお金を費やす生活は、周囲から「自由奔放で羨ましい」「独身貴族」と評される一方で、当事者自身は常に「この生活をいつまで維持できるのか」という見えないプレッシャーと対峙しています。
取材で聞かれる一生独身女性の特徴として共通するのは、「仕事に対する責任感が人一倍強いこと」「他人に頼るのが苦手で自立心が強すぎること」、そして「人生設計において妥協を許さないこだわりを持っていること」です。決して結婚を頭から否定しているわけではなく、仕事や自己実現に真摯に向き合ってきた結果として、気づけば単身のまま年齢を重ねていたというケースが大多数を占めます。
さらに、多くの人が口を揃える「一生独身後悔した瞬間」には、明確なパターンが存在します。
- インフルエンザなどの急病で高熱を出した深夜:買い出しにも行けず、連絡できる相手もいない部屋のベッドで天井を見つめるとき。
- 親の要介護問題が現実化したとき:兄弟姉妹が家庭を持っている場合、「独身で時間に融通が利くはず」と介護負担が一身に押し付けられそうになる瞬間。
- 年末年始や大型連休の静けさ:同僚たちが家族行事に奔走している中、自分には帰るべき家庭がなく、社会の輪から切り離されたような孤独を覚えるとき。
外側からは「時間とお金を独占しているズルい存在」に見えても、内側には「すべてを一人で抱え込まなければならない重圧」が常に渦巻いているのです。
一般に知られていない盲点とネットの誤解
ネット上で流布されている独身女性への言説には、明らかな偏見や現実を見誤ったステレオタイプが散見されます。それらの代表的な誤解を解きほぐしてみましょう。
誤解1:「独身女性は老後資金をすべて贅沢に浪費している」
「給料を全部コスメや旅行に使っている」というイメージは、バブル期の遺物に近い幻想です。現実の自立した単身女性たちは、老後への危機感を人一倍強く持っています。30代半ばから40代にかけて資産運用やiDeCo、NISAをフル活用し、賃貸の高齢者審査落ちリスクを回避するために中古マンションの頭金を堅実に積み立てるなど、極めてシビアな防衛策を講じている人が大半です。
誤解2:「結婚を選ばなかった人は、社会的な苦労をしていない」
「家庭を持って子育てをしてこそ一人前」という旧来の価値観が根強く残る職場では、独身女性は無言のプレッシャーを受け続けています。「身軽だから」という理由で突発的な出張や休日のトラブル対応、年末年始の当直を押し付けられるなど、組織のバッファー(緩衝材)として理不尽に扱われてきた歴史があります。家庭の苦労とは異なるベクトルの「組織における不条理」を耐え抜いてきた結果としてのキャリアです。
誤解3:「独身貴族女性の老後は悲惨な末路しかない」
一部のセンセーショナルなメディアは「独身女性孤独死の不安」を煽り立て、単身高齢者の末路を悲劇的に描きたがります。しかし、民間の高齢者向けシェアハウスや、友人同士での近居ネットワーク、身元保証代行サービスの普及により、血縁に頼らない老後モデルは急速に整いつつあります。悲惨になるかどうかは独身か既婚かではなく、「早い段階から孤立を防ぐ社会的なつながりを設計できたかどうか」に左右されます。
【将来のリアル】独身貴族女性の老後と「孤独死の不安」をどう乗り越えるか
それでもなお、一生独身を貫く上で最大の壁となるのが、心身が衰えたときの生活防衛です。とりわけ賃貸住宅に住み続ける場合、65歳を超えると「孤独死や家賃滞納のリスク」を恐れるオーナーから入居を断られるケースが現実問題として発生します。このため、近年では独身女性のマンション購入が加速しており、早期に資産性と流動性の高いコンパクトマンションを手に入れ、住居費の固定化と終の棲家を確保する戦略が定着してきました。
また、孤立死への不安を解消するためには、精神論ではなく「法的手続きとテクノロジー」による防衛策が不可欠です。以下のような実務的な準備が、自立した老後を守るセーフティネットとなります。
- 任意後見制度と死後事務委任契約の活用:判断能力が低下した際の財産管理や、死後の葬儀・遺品整理を専門機関(司法書士や信頼できる一般社団法人など)に託す契約を結んでおく。
- スマート見守り家電や安否確認サービスの導入:電気や水道の使用状況、スマートフォンの動作ログに一定時間動きがない場合、指定のコールセンターや友人に自動通知が届く仕組みを構築する。
- 趣味や地域活動を通じた「ゆるやかな共助関係」:家族という強い絆に依存しない代わりに、近隣住民や同じ趣味を持つ仲間と週に1〜2回顔を合わせるコミュニティを複数持っておく。
一人で生きる覚悟とは、「誰とも関わらずに孤立して生きること」ではありません。「自分の人生の面倒は自分で見つつ、必要な支援は対価を払ってプロから受ける」という割り切りこそが、老後の不安を希望へと変える基礎になります。
【プロの結論】家族社会学と境界線の視点から見出すべき教訓
「一生独身はずるい」という言説が社会で定期的に再燃する構造を、家族社会学および心理学の視点から紐解くと、私たちが他者と向き合う上で心に留めるべき本質的な教訓が浮かび上がってきます。
家族社会学の視点:制度の歪みが女性同士を分断させている
既婚女性が独身女性に嫉妬し、独身女性が既婚女性の言葉に傷つく背景には、日本社会がいまだに「家庭内の無償労働」を女性に過度におぶさり、企業社会が「24時間働ける標準労働者」を前提に制度設計されているという構造的欠陥があります。本来であれば、仕事と家庭の両立を阻む労働環境や、男性の育児・家事参画の遅れこそが批判されるべき対象であるにもかかわらず、その不満の矛先が「身近で自分と異なる選択をした同性の女性」へとすり替えられてしまっているのです。
心理学的視点:「心理的バウンダリー(境界線)」を引き直す
他人の生活を「ずるい」と羨んだり、他人の視線を恐れて自分の生き方に迷いが生じたりするとき、人は他者との健全な「心理的バウンダリー(境界線)」を見失っています。他人が選んだ人生の良い面だけを切り取って自分と比較することは、どのような立場に身を置いていても際限のない不幸感を生み出すだけです。大切なのは、「他人の選択は他人の責任であり、自分の選択は自分の責任である」という境界線を明確に引くことです。
【プロの結論】一生独身の生活に向いている人・慎重になるべき人の判断基準
一生独身というライフスタイルを選び抜いて幸福を感じられる人と、後悔の念に囚われやすい人には、明確な資質の違いが存在します。
▼ 一生独身の生き方に向いている人の条件:
- 一人の時間を何日過ごしても苦痛にならず、明確な自己完結型の情熱や仕事を持っている。
- 経済的な収支管理が緻密で、将来の資金計画や投資を主体的にコントロールできる。
- プライドに邪魔されず、本当に困ったときに公的・民間サービスへSOSを出す柔軟性がある。
- 「結婚していればもっと楽だったかも」という他責思考に陥らず、自分の選択の結果を自分で引き受ける覚悟がある。
▼ 慎重に人生設計を見直すべき人の条件:
- 「誰かと一緒にいないと寂しくてたまらない」という感情が日常的に強く、孤食や一人旅に強い苦痛を感じる。
- 貯蓄習慣がなく、入った収入を感情の赴くままに使い切ってしまいがちである。
- 周囲の世間体や「親や友人にどう見られているか」という評価軸に常に心が揺さぶられてしまう。
- 他人に頼ることを極端に恥じらい、問題を限界まで一人で抱え込んでしまう傾向がある。
【一生独身 女 ずるい】に関するよくある質問(FAQ)
Q1:既婚の友人や同僚から「独身は自由でお金もあってずるい」と嫌味を言われたら、どう返すのが大人の対応ですか?
A1:相手の言葉の裏にある「育児や家事の疲労」を軽く受け止めつつ、張り合わずに受け流すのが最もスマートです。「ありがとう、でも一人で老後の生活費もマンションのローンも背負っているから、結構プレッシャーで胃が痛いよ」「お互い立場が違うと、ないものねだりになっちゃうよね」と、自由の裏にある重い自己責任をさらりと伝えることで、相手のトゲを自然に無力化できます。
Q2:一生独身で過ごす場合、老後資金として具体的にいくら貯めておく必要がありますか?
A2:受給できる厚生年金の額や保有不動産の有無によって異なりますが、一般的には最低でも2,000万円から2,500万円の金融資産を65歳時点で確保しておくことが安全圏の目安です。これに加えて、80代以降の要介護状態に備えた施設入居一時金や、万が一の身元保証代行サービスとの契約費用(数十万〜百数十万円程度)を見込んでおくと、より強固な安心感が得られます。
Q3:独身女性が「一生独身で生きる」と腹を括ったとき、まず最初に取り組むべき最優先事項は何ですか?
A3:最優先すべきは「住居戦略の確定」と「民間の病気保障の見直し」です。高齢になった際に住まいを確保できなくなるリスクを避けるため、購入するか賃貸を継続するかのロードマップを描き、就業不能保険や医療保険で「自分が倒れた瞬間に収入がゼロになるリスク」をヘッジする仕組みを整えてください。生活の足場が固まることで、漠然とした将来への不安は劇的に軽減されます。
まとめ:今後の動向と失敗しないための判断基準
「一生独身の女性はずるい」という言葉は、他者の人生の表面的な果実だけを見て、その木を育てるために払われた労力や背負っている影を見落とした浅薄な視座から生まれます。自由気ままに使える時間とお金の余裕は、降って湧いた幸運ではなく、誰にも頼らず一人で生きるという決断と引き換えに手に入れた対価です。
2026年を生きる私たちに必要なのは、他者のライフコースを「ずるい」「損をしている」と勝ち負けの論理で裁くことではありません。既婚であれ独身であれ、すべての生き方には独自の恩恵と固有のリスクが等しく内在しています。
重要なのは、他人の目に映る華やかさに惑わされず、自分自身の価値観と経済力、そして精神的な耐久力を見つめ直すことです。自由と自己責任のバランスを冷静に受け入れ、自分自身の力で人生の舵を取り続ける限り、どのような道を選んだとしても後悔のない確かな足取りで未来を歩んでいくことができるはずです。 (出典: 一生独身 女 ずるい(Yahoo!ニュース))