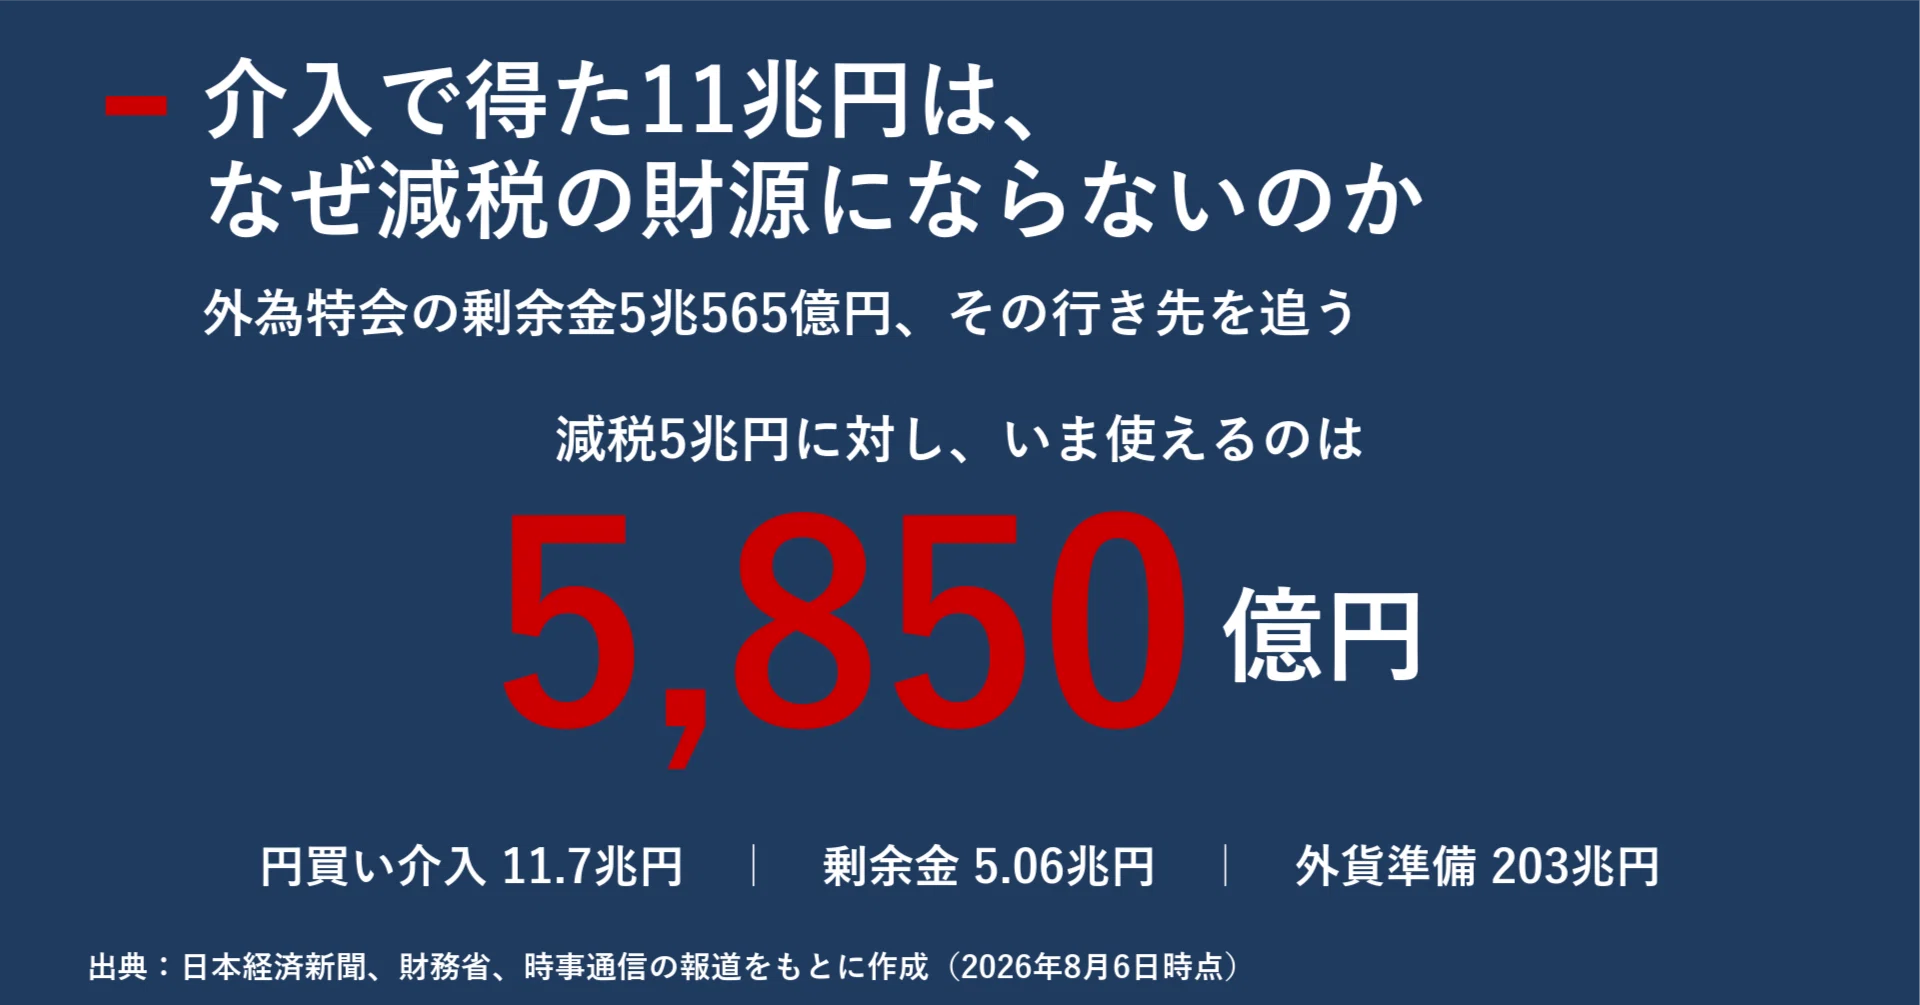
歴史的な円安基調が長期化するなか、永田町や霞が関、そしてネット空間で再び脚光を浴びているのが「外国為替資金特別会計」、通称外為特会(がいためとっかい)です。財務省が管理するその総資産は1兆2,000億ドル規模、日本円にして約180兆円〜190兆円という途方もない規模に膨らみ、帳簿上に積み上がった巨額の含み益は「国が隠し持つ現代の埋蔵金」としてSNS上で激しい議論を巻き起こしています。
「この金を使えば消費税を減税できるのではないか」「防衛費増額の恒久財源に充てるべきだ」といった威勢のいい声が飛び交う一方、財務省の官僚や金融のプロたちは一様に渋い表情を崩しません。長年にわたり国会でも幾度となく蒸し返されてきたこのテーマ。2026年現在の最新決算や為替相場の激変を踏まえ、なぜ外為特会がこれほどまでに注目され、なぜ簡単には手を付けられないのか、その構造とウラ側を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:外為特会が抱える数十兆円規模の巨額含み益は、円安による「帳簿上の評価益」であり、そのまま引き出して使える自由な現金ではない。
- 要点2:資産の約8割は米国債で運用されており、大規模に売却すればドル暴落や米金利急騰を招き、日米関係を揺るがす国際金融上の重大なリスクを孕んでいる。
- 要点3:毎年の運用益(利息収入)の一部はすでに防衛財源や一般会計へ繰り入れられており、安易な元本取り崩しは通貨防衛能力と円の信用を根底から失わせる危険を伴う。
なぜ今注目されるのか?外為特会の巨額含み益と埋蔵金論争の真相
円相場が1ドル=150円台から160円台近傍を推移する局面が定着したことで、外国為替資金特別会計の資産評価額は前例のない水準に達しました。かつて1ドル=100円前後で調達・保有していた外貨資産が、猛烈な円安の進行によって日本円換算で急膨張したためです。この結果、外為特会が抱える含み益は一時40兆円〜50兆円規模に達したと試算され、これが「なぜ国民生活の救済に使われないのか」という強烈な関心を呼ぶ引き金となりました。
かつて2000年代後半の政権交代期にも「霞が関の埋蔵金」として政治の焦点となった外為特会ですが、現在の過熱ぶりは当時と本質が異なります。最大の動因は、激増する防衛費の財源調達と、物価高に喘ぐ世論からの減税・給付金要求という二重の政治的圧力です。
財務省の公式発表資料や国会答弁の記録を辿ると、財務当局は一貫して「評価益は相場変動によって一瞬で消える幻の数字に過ぎない」と防戦に努めています。しかし、一般の納税者から見れば「国の金庫に数十兆円もの莫大なプラスが出ているのに、なぜ増税や社会保険料引き上げばかり議論されるのか」という疑念が募るのは当然の心理といえます。この世論の苛立ちと財政当局の建前との深い溝こそが、埋蔵金論争が再燃し続ける構造的な真相です。
【図解でわかる】外国為替資金特別会計の仕組みと為替介入の財源
外為特会の実態を理解する上で欠かせないのが、その独特な資金調達と運用のサイクルです。一般会計のように税金を元手として集めているわけではありません。外国為替資金特別会計の仕組みは、きわめてシンプルな「借金によるレバレッジ運用」に近い構造を持っています。
国が急激な円高を抑えるために「円売り・ドル買い介入」を実施する際、財務省は「政府短期証券(FB)」と呼ばれる短期の国債を発行し、市場から円資金を調達します。集めた円を売って手に入れた米ドルは、金利のつかない現金(預金)として寝かせておくのではなく、主に利回りの出る米国債を購入して運用に回します。これが現在、財務省が世界屈指の米国債保有主体となっている経緯です。
為替介入の財源を財務省がどのように調達し、利回りを生み出しているのかを追うと、以下の3段階の連鎖が見えてきます。
- 第1段階(調達):国が円建ての借金(政府短期証券)をして市場から円を調達する(=負債の発生)。
- 第2段階(介入と運用):調達した円で米ドルを買い、そのドルで高利回りの米国財務省証券(米国債)を買い入れる(=資産の形成)。
- 第3段階(収支の発生):米国債から得られる利息収入を受け取る一方、政府短期証券の利払いを支払う。差し引きの利ざやが毎年の「運用益」となる。
つまり、外為特会には必ず「同額の借金(負債)」が表裏一体で張り付いています。手元の資産だけを切り取って「180兆円の資産がある」と騒ぐのは、住宅ローンの残債を無視して「我が家には数千万円の家財資産があるから豪遊できる」と錯覚しているのと全く同じ構造なのです。
【2026年最新決算】外為特会の資産規模と一般会計繰入の実態データ
外為特会が公表している直近の決算動向および関連省庁の財務データを精査すると、資産の内訳や利益の配分について具体的な数値が見えてきます。感情論を排し、貸借対照表(バランスシート)の実態を把握することが不可欠です。
| 項目 | 詳細・数値データ(2026年概況) | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 外貨準備総資産 | 約1兆2,000億〜1兆3,000億ドル(日本円換算で約180兆〜195兆円) | 中国に次ぐ世界第2位の外貨準備高 | 円安進行により円換算額は歴史的ピーク圏。世界金融の巨大クジラ状態。 |
| 外為特会の含み益(為替評価益) | 推計35兆円〜45兆円(1ドル=150円台計算時) | 過去平時(100円前後)では数兆円〜ゼロ近傍 | 相場依存のペーパーゲイン。1円の円高で約1.2兆円吹き飛ぶ脆弱性あり。 |
| 外為特会の運用収入(金利収入等) | 年間約4兆円〜5兆円超(米国金利4〜5%水準による) | 米ゼロ金利時代は年1兆円台前半 | 米国の高金利が継続した恩恵で、キャッシュフロー上の利回りは極めて潤沢。 |
| 一般会計繰入(剰余金) | 年間約2.5兆円〜3兆円前後(防衛力強化資金等に配分) | 法定では利益の30%以上を積立、残りを繰入 | すでに「使える利益」は財政へ限界まで吸い上げられており、追加余力は限定的。 |
決算の現状から読み取れる冷徹な事実は、「毎年発生する利息などの運用剰余金は、すでに一般会計へ巨額に繰り入れられている」という点です。巷で叫ばれる「財務省が山ほど儲けた金を金庫に隠し持っている」という言説は、少なくとも確定利得(インカムゲイン)に関しては誤りであり、すでに防衛費の補填などにフル活用されています。
ネットの反応と世論の過熱|「減税に回せ」vs「売れるわけがない」の現場検証
SNSやネット掲示板、ポータルサイトのコメント欄を観察すると、外為特会をめぐる言説は完全に二極化しています。それぞれの立場が主張する論理には、国民感情とマーケットの常識との決定的な断絶が浮き彫りになっています。
【積極活用・埋蔵金肯定派の声(SNS・知恵袋等)】
「円安で国が40兆円以上も儲けているなら、消費税を5%に引き下げる財源にできるはずだ」
「国民は物価高で困窮しているのに、財務省が外為特会を抱え込んで離さないのは利権温存ではないか」
「防衛増税を叫ぶ前に、この特会の評価益を全額吐き出すのが筋だ」
【慎重・マーケット現実派の声(経済クラスタ・専門家)】
「含み益を確定させるにはドル売り・円買いが必要。数兆円規模でも為替が急激に動くのに、数十兆円売ったら急激な円高と米国債暴落で自爆する」
「米国債を叩き売れば、最大の同盟国であるアメリカから強烈な為替操作・金利引き上げ批判を食らう。政治的に売却できるわけがない」
「円高に振れれば一瞬で含み損に転落しかねない。過去のミスター円(榊原英資氏)時代の苦汁を忘れたのか」
取材現場で金融関係者から聞かれるのは、「ネット上の議論は『財布の中に40兆円の現金が入っている』と錯覚しているケースがあまりに多い」という懸念です。一方、財務省側の広報不足も深刻で、「なぜ使えないのか」の技術的・国際的リスクを丁寧に説明しない姿勢が、国民の不信感を余計に増幅させている側面は否定できません。
一般に知られていない盲点とネットの誤解|米国債売却がタブーとされる国際金融の掟
「含み益があるなら、米国債を売却して利益を確定させればいい」――この最もシンプルに見える解決策が、なぜ事実上の「絶対的タブー」とされているのでしょうか。ここには教科書の経済学では語られない、国際金融と地政学の生々しい力学が存在します。
第1の盲点は、市場への壊滅的なインパクトです。日本政府が外為特会の含み益を実体化させるためには、保有する米国債を市場で売却し、得た米ドルを円に換える(ドル売り・円買い)必要があります。日本が数兆円から十数兆円規模で米国債を一気に売却すれば、米国の債券市場で価格が暴落し、長期金利が急騰します。それはアメリカ経済の住宅市場や企業金融に直撃し、世界的な金融収縮を引き起こしかねません。
第2の盲点は、強固な日米同盟の暗黙の了解です。かつて橋本龍太郎元首相が1997年の講演で「米国債を売りたいという誘惑に駆られたことがある」と冗談交じりに発言しただけで、ニューヨーク市場の株価が急落した事件は金融史の語り草となっています。外為特会が保有する米国債は、事実上「ドルの信認を支える国際的な人質」としての側面を持っており、アメリカ側の事前合意なしに日本の国内財政都合で売り払うことは、外交上きわめて困難です。
第3の盲点は、通貨防衛能力の喪失です。外貨準備は、将来の有事や深刻な通貨危機の際に「円買い介入」を行って自国通貨を守るための最後の防波堤です。生活費の補填のために防波堤のコンクリートを削って換金してしまえば、再び投機筋から猛烈な円売りの波状攻撃を仕掛けられた際、対抗する弾薬が底をついてしまいます。
【プロの結論】防衛費財源論に見る財政の限界と日本経済への教訓
外為特会の含み益を「都合のいい財源」として捉える政治の動きは、行動経済学でいう「メンタル・アカウンティング(心の会計)」の罠に陥っています。本来、国家財政は全体として最適化されるべきですが、目の前に「外為特会という別財布」の巨額プラスが見えた途端、痛みを伴う歳出改革や恒久的な税制議論から目を背けてしまうのです。
現在進められている防衛費財源への外為特会剰余金の充当も、金利環境が良好な局面だからこそ成立している綱渡りのスキームに過ぎません。米国の利下げが進み、日銀の金融正常化で政府短期証券の調達金利が上昇すれば、これまで潤沢だった「利ざや」は一気に縮小します。恒久的な支出である防衛費を、為替や金利次第で乱高下する外為特会の運用益に過度に依存させる設計は、財政構造として極めて危ういと言わざるを得ません。
【プロの判断基準】外為特会の活用論を支持できる条件・慎重になるべき条件
私たちは外為特会をめぐる数々の政策提言を、どのような基準で見極めるべきでしょうか。安易なポピュリズムに惑わされないための判定基準は明確です。
- 支持してよい健全な議論:
- 米国債から発生する「確実に入金された年間利息(確定インカム)」の範囲内で、規則的に一般会計へ繰り入れる提案。
- 将来の円高反転や評価損に備え、積立金の比率を厳格に維持した上で余剰分を財政再建に充当するルール作り。
- 絶対に避けるべき危険な暴論:
- 帳簿上の「為替含み益」を担保に国債を追加発行しようとする財政ファイナンスの発想。
- 米国債を強制売却して数百兆円規模の減税や給付金の財源に一括投入しようとする計画(為替クラッシュと外交危機の誘発)。
- 「埋蔵金があるから消費税増税や歳出改革は一切不要」と結論づける思考停止の議論。
外為特会は、打ち出の小槌ではありません。それは日本が戦後、巨額の貿易黒字と急激な円高に苦しみながら積み上げてきた「外貨危機の保険」であり、同時に日米の金融同盟を繋ぐ重い錨(いかり)なのです。
【外為 特 会】に関するよくある質問(FAQ)
Q1:外為特会に40兆円以上の含み益があるなら、消費税をゼロにできますか?
A1:不可能です。40兆円の含み益は「円安だから帳簿上膨らんでいるだけの評価益」であり、確定した現金ではありません。消費税1%あたりの税収は約3兆円であるため、仮に含み益を無理やり現金化できたとしても十数年分の減税にしかならず、一度円高に戻れば巨額の含み損へと一気に反転して財政破綻の危機を招きます。
Q2:なぜ財務省は外為特会の米国債を売って円高に誘導しないのですか?
A2:財務省が実施する「円買い介入」はまさに外為特会のドル資金を売却して行われますが、保有する米国債を市場を混乱させるほどのスピードで売却することはできません。米国の債券市場を急激に混乱させれば、米国政府との外交摩擦を招くだけでなく、世界的な株安・債券安を誘発して日本経済にも跳ね返ってくるため、介入規模には国際的な節度が求められます。
Q3:防衛費の財源として外為特会を使うことは法的に問題ないのですか?
A3:法的な問題はありません。外為特会法に基づき、毎年の決算で確定した剰余金(利息収入などから経費を引いた利益)の原則70%相当は一般会計へ繰り入れることが認められています。近年はこの繰入金が「防衛力強化資金」に組み入れられて活用されていますが、これはあくまで「毎年の利息の上がり」を使っており、元本を取り崩しているわけではありません。
まとめ:今後の動向と失敗しないための判断基準
外国為替資金特別会計をめぐる論争は、単なる財政の技術論にとどまらず、「国の富とは何か」「通貨の信用をいかに担保すべきか」という国家の根幹に関わる命題です。円安の副産物として現れた巨額の評価益は、確かに魅力的な果実に見えますが、その果実をもぎ取ろうとすれば自らの安全保障と通貨主権を傷つける刃になり得ます。
2026年以降の為替相場や日米の金融政策の行方によって、外為特会の財務諸表は再び大きく揺れ動くはずです。ネット上にあふれる「埋蔵金で日本復活」といった甘いフレーズや、逆に「財務省の完全なる悪」といった一面的な言説に惑わされることなく、貸借対照表の裏側にある負債と国際政治のパワーバランスを冷静に見極める視点こそが、現代の納税者に求められています。 (出典: 外為 特 会(Yahoo!ニュース))