大学進学者の約半数が何らかの奨学金を利用する時代を迎え、社会人スタートと同時に数百万円もの返済義務を背負う若者が後を絶ちません。物価高や実質賃金の伸び悩みが続く2026年現在、生活苦から毎月の返還に行き詰まり、法的な債務整理である「自己破産」を視野に入れて苦悩する相談者が弁護士事務所へ急増しています。
「自己破産さえすれば、すべての苦しみから解放されて借金がゼロになる」――そう信じ込む当事者は少なくありません。しかし、日本学生支援機構(JASSO)の奨学金は、一般的なカードローンや消費者金融とは根本的に異なる契約形態を抱えています。安易な申立ては、育ててくれた親や親族を突如として破滅の淵へ突き落とす危険をはらんでいるのが過酷な実態です。
📌 【この記事の重要ポイントまとめ】
- 要点1:奨学金は自己破産で免責が下りれば本人の返還義務は帳消しになるが、人的保証の場合は残額が一括で親や親族へ請求される。
- 要点2:機関保証を利用していれば親族への請求は防げる一方、官報公告や個人信用情報の事故登録(ブラックリスト)など固有の不利益を伴う。
- 要点3:JASSOの滞納が続くと裁判所経由の差し押さえへ発展するため、破産を決断する前に減額返還や猶予制度などの救済措置の適用が最優先となる。
【破産の真相】奨学金は自己破産で帳消しになるのか?免責の現実と法的壁
「奨学金は国の公的な支援だから、自己破産しても帳消しにできないのではないか」という疑念を持つ方がいますが、結論から言えば、奨学金であっても破産法上の債権として自己破産による免責の対象となります。裁判所から免責許可決定が確定すれば、法的に本人の返還義務は完全に消滅し、以降の支払いは不要になります。
ただし、自己破産を申し立てた全員が無条件で借金をゼロにできるわけではありません。破産法第252条第1項には「免責不許可事由」が定められており、以下のような事情が認められる場合は、免責が許可されないリスクが存在します。
典型的な例が、奨学金の返還に行き詰まる一方で、ギャンブルや過度な浪費、あるいは暗号資産やFX投資などで多額の損失を作っていたケースです。さらに、財産を隠す目的で親族名義の口座へ預金を移す行為や、特定の債権者にだけ優先して返済を行う偏頗(へんぱ)弁済も厳しく追及されます。破産管財人が選任される管財事件へ移行した場合、徹底的な調査が行われ、悪質な財産隠しが発覚すれば免責不許可となるだけでなく、詐欺破産罪に問われる事態さえ起こり得ます。
実務上は、軽微な違反であれば裁判官の裁量によって救済される「裁量免責」が認められる事例が大半を占めます。しかし、教育のために借りた資金でありながら、不誠実な家計管理や説明の虚偽が露見した際、司法の判断は極めて厳格になる現実を忘れてはなりません。
連帯保証人と親族への波紋|人的保証と機関保証で激変する「破産後の請求」
奨学金の自己破産において、最大の悲劇を生み出す要因が「保証形態の違い」です。本人が裁判所で免責を得たとしても、その効果は主債務者本人にしか及びません。債権者である日本学生支援機構から見れば、主債務者が支払不能に陥った以上、保証人に請求をシフトさせるのは法的に正当な権利行使だからです。
契約時に父母が「連帯保証人」、叔父や叔母などの親族が「保証人」となる「人的保証」を選択していた場合、奨学金の自己破産における連帯保証人への影響は壊滅的です。本人の免責が確定した瞬間、あるいは破産手続きの開始通知が届いた時点で、JASSOから連帯保証人に対して「主債務者が破産したため、残額数百万円を一括で返還せよ」という請求書が届きます。
定年退職を迎えて年金暮らしに入っている高齢の親にとって、数百万円の一括請求に応じることは事実上不可能です。結果として、子どもを助けるためにサインした親までもが自己破産や個人再生へ追い込まれる「親子の連鎖破産」が、司法の現場で深刻な社会問題として報告されています。叔父や叔母などの保証人にも分割割合に応じた請求(分別の利益)が届くため、奨学金自己破産後の親族への請求を巡って親族間の信頼関係が崩壊し、絶縁状態に陥るケースは枚挙にいとまがありません。
対照的に、月々の保証料を支払って保証機関を立てる「機関保証」を選択していた場合は構図が一変します。本人が自己破産を申し立てると、保証機関(公益財団法人日本国際教育支援協会など)がJASSOへ代位弁済を行い、債権は保証機関へと移ります。機関保証を利用した自己破産における求償権(肩代わりした分を本人に請求する権利)も破産債権に含まれるため、免責許可が下りれば保証機関からの求償権も帳消しとなります。第三者である親族に支払い義務が転嫁される事態は法的に発生しません。
【実態検証】利用者の生の声と現場目線で見えたリアル|追い詰められる当事者たち
弁護士事務所の相談ブースや各種生活困窮者支援の窓口には、日々切迫した告白が寄せられています。都内の法律事務所を訪れた30代前半の元大学院生は、沈痛な面持ちで次のように打ち明けました。
「大学と大学院で無利子・有利子を合わせて約600万円を借りました。非正規雇用の現場を転々とする中で手取りは月18万円。家賃と生活費を削っても、毎月4万円近い返還を続けるのは不可能でした。限界を感じて自己破産を調べましたが、連帯保証人欄に並ぶ父親と叔父の名前を見た瞬間、手が震えて書類を書けなくなりました。『自分の学費のせいで年金生活の親を破滅させるわけにはいかない』と抱え込み、ノイローゼ寸前まで追い詰められていました」
ネット上のコミュニティや知恵袋、SNSの当事者スレッドを観察しても、「親に破産を知られたくない」「督促電話のコール音を聞くだけで動悸が止まらない」という悲痛な叫びが渦巻いています。多くの方が陥る危険な共通点は、「返済が苦しい」という初期段階で機関に相談せず、消費者金融やクレジットカードのキャッシング枠に手を出し、奨学金の返済資金を借金で穴埋めしてしまう自転車操業の泥沼です。
この多重債務化を放置すると、事態は破滅的な速度で悪化します。JASSOの滞納から一括請求、差し押さえへと至る法的手続きの流れは、非常に機械的かつ厳格に進められるからです。
延滞が3ヶ月に達した時点で個人信用情報機関に延滞情報が登録され、延滞9ヶ月前後で債権回収会社(サービサー)への委託や簡易裁判所を通じた「支払督促」が申し立てられます。これを放置して仮執行宣言が付されると、最終的には強制執行が断行され、勤務先からの給料(手取り額の4分の1が上限)や預貯金口座が容赦なく差し押さえられます。会社にも借金滞納の事実が知れ渡り、職場での居場所を失って自己破産へと転落していくのが典型的な転落パターンです。
一般に知られていない盲点とネットの誤解|官報掲載とブラックリストの真実
ネット上には「破産すると戸籍にキズがつく」「家財道具をすべて差し押さえられて無一文になる」といった過度なデマが散見されますが、これらは明白な誤りです。一方で、自己破産という法的手続きが生活に及ぼす実質的なペナルティについては、正しく理解されていない盲点が存在します。
まず把握すべきは、奨学金自己破産のデメリットとして官報へ住所・氏名が公告される点です。官報は国が毎日発行する機関紙であり、破産手続きの開始決定時と免責許可決定時の計2回、本人の個人情報が掲載されます。一般の知人や勤務先の同僚が日常的に官報をチェックしている可能性は極めて低いものの、信用情報機関や不動産業者、ヤミ金融業者などは定期的にデータを収集しています。破産直後、自宅ポストへ違法金融からのダイレクトメールが届くようになる現象は、この官報情報が引き金となっています。
次に、個人信用情報機関(CIC、JICC、KSC)に事故情報が登録される点です。破産手続き完了からおよそ5年から7年間にわたり、クレジットカードの新規発行、住宅ローンやマイカーローンの契約、スマートフォンの端末代金分割払いなどが一切利用できなくなります。日常決済をデビットカードやプリペイドカードに頼らざるを得ず、生活設計の再構築には一定の制約が伴います。
さらに見落とせないのが、手続きに要する費用です。奨学金自己破産に伴う弁護士費用の相場は、財産が少なく管財人が選任されない「同時廃止事件」で約25万〜40万円、破産管財人が入る「管財事件」では弁護士費用に加えて裁判所へ納める引継予納金が20万円以上上乗せされ、トータルで50万〜80万円程度に達します。手元資金が枯渇している生活困窮者にとって、この初期費用の捻出は極めて高いハードルとなります。手持ちの現金がない場合は、日本司法支援センター(法テラス)の民事法律扶助制度を活用し、費用の立替や分割払いを利用することが必須の選択肢となります。
【2026年最新データ比較】自己破産・個人再生・救済制度の決定的な違い
返済不能に陥った際、取り得る解決策は自己破産だけではありません。債務の減額を目指す法的手続きや、JASSOが公式に用意している行政的なセーフティネットを適切に比較検討することが、生活再建への最短ルートとなります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 自己破産 | 借金全額の免責(0円) 免責決定率:約96〜98% | 弁護士費用:30万〜60万円 財産処分:20万円超は換価 | 人的保証の場合は親族へ一括請求が波及。機関保証利用者向けの最終手段。 |
| 個人再生 | 借金を概ね5分の1(最低100万円)へ圧縮し3〜5年で分割返済 | 弁護士費用:40万〜60万円 住宅ローン特則でマイホーム維持可能 | 継続収入が必須。奨学金を含む個人再生の手続きの流れでは保証人への減額分請求が残る点に注意。 |
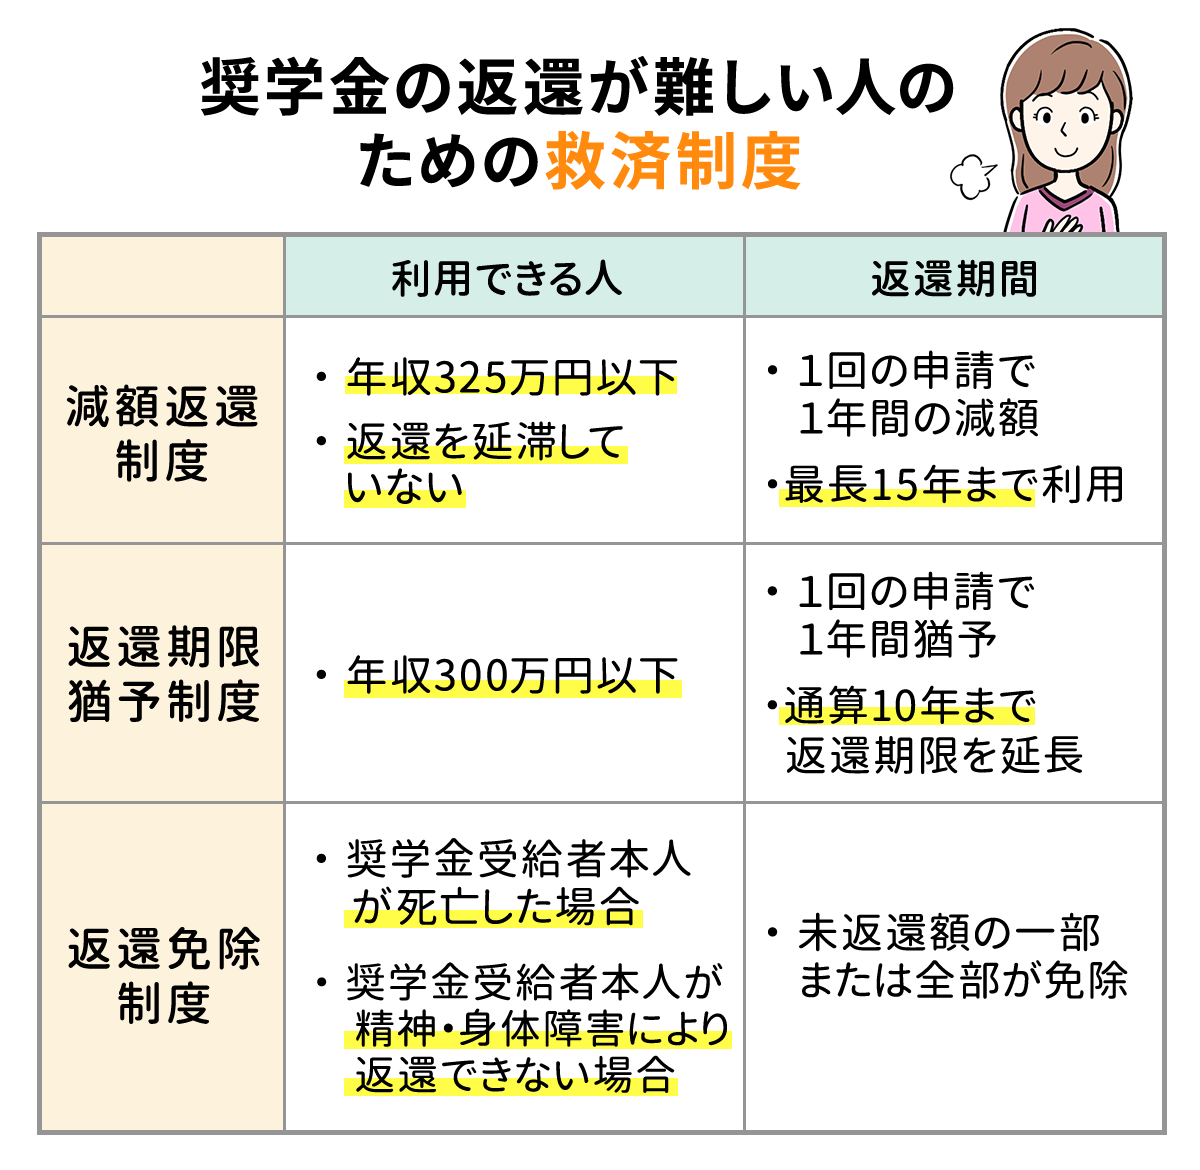
| 減額返還制度 | 毎月の返還額を2分の1または3分の1へ減額(適用期間は最長15年) | 年収基準:給与所得325万円以下(被扶養者1名ごとに一定額控除) | 奨学金の減額返還制度の申請は延滞前に行うのが絶対条件。総返還額は減らないが即効性は極めて高い。 |
| 返還期限猶予 | 返還を一定期間先送り(一般猶予は通算最長10年まで延長) | 年収基準:給与所得300万円以下、病気、失業、生活保護受給など | 奨学金の返還期限猶予の審査基準を満たせば利息もストップ。延滞利息が発生する前に速やかな申請が不可欠。 |
| 返還免除 | 借金の全部または一部免除 | 死亡、精神若しくは身体の障害により労働能力を喪失した場合 | 奨学金の返還免除の条件は極めて厳格。単なる低所得や生活困窮では日本学生支援機構の返済免除は認められない。 |
表から明らかなように、裁判所を利用した法的手続き(自己破産・個人再生)と、機構独自のセーフティネットでは、生活への影響と親族へのリスクが根底から異なります。法的整理へ踏み出す前に、自身が利用できる行政的猶予の枠組みを精査することが不可欠です。
破産を回避するセーフティネット|返済困窮時の救済措置と出口戦略
返済に苦しむ多くの方が抱く最大の誤解は、「返済が遅れても、督促を無視しながらお金が貯まったら払えばいい」という楽観です。JASSOのシステム上、1日でも延滞が発生すると正規の救済手続きのハードルが一気に跳ね上がります。
まず確認すべきは、奨学金の返済困窮に対する救済措置(2026年最新動向)です。近年、少子化対策や若者支援の観点から所得連動返還型制度の適用枠が拡充されており、経済的理由による返還期限猶予の期間上限が従来の通算10年から、子育て世帯や低所得層を対象に柔軟化される動きが進んでいます。年収が一定基準を下回っていれば、申請書類と収入証明書を提出するだけで、支払いを合法的かつ無利息で先送りできます。
また、返還額を毎月「3分の1」あるいは「2分の1」に減額する「減額返還制度」を活用すれば、月々の負担を数千円から1万円程度まで圧縮し、日常生活のキャッシュフローを破綻させずに維持することが可能です。これらの制度は信用情報に事故情報として傷がつくこともありません。
重要な原則は、「延滞が始まる前、あるいは延滞初期の段階で機構へ申請書を出す」ことです。すでに3ヶ月以上の延滞に陥ってブラックリスト入りし、裁判所から支払督促状が届いてしまった段階では、減額や猶予の審査を受け付けてもらえないケースが生じます。窮地に陥った瞬間こそ、プライドを捨ててJASSOの相談ダイヤルへ連絡を入れる勇気が求められます。
【プロの結論】家族社会学と心理的バウンダリーから見出すべき教訓
日本の奨学金問題がこれほど複雑化し、自己破産に際して悲劇を生む背景には、日本社会特有の「家族の相互扶助規範」と「心理的バウンダリー(境界線)の曖昧さ」が存在します。
欧米諸国の多くでは、高等教育の学費ローンは本人と金融機関・国家との完全な個人契約であり、親族が保証人として責任を負う形態は極めて異例です。一方、日本では長年「子どもの学費は親が背負い、子の借金は家族が連帯して清算する」という昭和・平成的な家族責任論が前提とされてきました。人的保証制度はこの家族主義の上に構築された仕組みであり、結果として子どもが経済的に挫折した際、親族全体を共倒れに巻き込む共依存構造を制度的に温存させています。
返済に行き詰まった当事者が学ぶべき決定的な教訓は、「親への情義と、法的な債務責任を峻別する心理的バウンダリーの確立」です。「親に申し訳ないから」と一人で問題を抱え込み、闇金やカードローンで借金を重ねてから破産すれば、親への被害はさらに拡大します。人的保証であるならば、返済が苦しくなった初期の段階で親と率直に対話し、場合によっては「親子で同時に法的手続き(親は個人再生、子は破産など)を検討する」という現実的な境界線を引かなければなりません。家族関係の破綻を防ぐ唯一の道は、精神論による我慢ではなく、早期の情報開示と法的な客観処理にほかならないのです。
【プロの結論】自己破産を選ぶべき人・絶対に避けるべき人の判断基準
債務整理の現場データから導き出される、奨学金問題を抱えた方の明確な判断基準は以下の通りです。
【自己破産を前向きに選ぶべき人】
- 保証形態が「機関保証」である:親族への求償権請求が発生しないため、第三者に被害を及ぼすことなく自身の経済的再スタートを切ることが可能です。
- 奨学金以外にも多額の借金(消費者金融・カードローンなど)を抱えている:総債務額が年収を大幅に超過し、3〜5年での完済が見込めない多重債務状態にある場合は、一括して免責を得る法的な合理性があります。
- 傷病や障害、やむを得ない事情で長期的な労働能力を喪失している:将来にわたる返済原資の確保が絶望的である場合、生活保護の受給と併せて自己破産によるリセットを選択するのが生活再建の正道です。
【自己破産を絶対に避ける・慎重になるべき人】
- 保証形態が「人的保証(親や親族が連帯保証人)」である:本人が破産すれば請求が100%親族へ直撃します。まずはJASSOの「返還期限猶予」「減額返還」を使い倒し、それでも困難な場合は親族への影響を最小限に抑える「任意整理」や「個人再生」を優先検討すべきです。
- 年収基準を満たしており、猶予制度の枠が残っている:通算10年の猶予枠をまだ使っていないにもかかわらず破産を選ぶのは、信用情報を無駄に毀損する極めて拙速な行為です。
- 警備員、士業、保険外交員など資格制限を受ける職種に就いている:破産手続き中は一時的に一定の職業に就くことが制限されるため、離職を余儀なくされるリスクを精査しなければなりません。
【奨学金の自己破産】に関するよくある質問(FAQ)
Q1:機関保証を利用していれば、自己破産しても親に連絡や請求はいきませんか?
A1:法的には、機関保証であれば親族への請求や通知が行くことは一切ありません。保証機関がJASSOへ代位弁済を行い、その後に発生する求償権も本人の破産免責によって消滅します。ただし、破産手続きの中で裁判所へ提出する家計収支表の作成にあたり、親と同居している場合は世帯全体の収入証明(源泉徴収票など)の協力を求められるため、同居家族に隠し通すことは実務上困難です。
Q2:滞納が続いて一括請求の督促状が届いてしまいました。今からでも救済措置は使えますか?
A2:すでにサービサー(債権回収会社)へ回収が委託されていたり、裁判所から支払督促が届いている段階では、通常の「返還期限猶予」や「減額返還」の申請は原則として受け付けられません。ただし、延滞に至ったやむを得ない事情(病気・失職など)を客観的書類で証明できる場合は、機構の窓口と交渉次第で分割返還の合意ができる余地があります。放置すると給与差し押さえへ直行するため、一刻も早く奨学金問題に詳しい弁護士へ相談してください。
Q3:個人再生を選んだ場合、連帯保証人への影響はどうなりますか?
A3:個人再生によって本人の債務が例えば5分の1に圧縮されたとしても、連帯保証人の返還義務は一切減額されません。債権者であるJASSOは、本人から減額された残り「5分の4」の債権について、連帯保証人へ一括請求することが可能です。したがって、人的保証の場合は個人再生であっても親族への深刻な影響を避けることはできません。
Q4:奨学金の自己破産にかかる弁護士費用の相場と、手持ち資金がない場合の対処法は?
A4:弁護士費用の相場は、資産のない同時廃止事件で約30万〜40万円です。手元にまとまった資金がない場合は、無料相談を実施している法律事務所や、国が設立した「法テラス(日本司法支援センター)」の民事法律扶助を利用してください。法テラスの審査を通過すれば、弁護士費用が相場より低額(約15万〜25万円程度)に抑えられる上、月額5,000円〜1万円程度の無利子分割払いで手続きを進めることが可能です。
まとめ:今後の動向と失敗しないための判断基準
奨学金は、未来の可能性を切り拓くために手にした教育資金でありながら、経済環境の激変によって時に若者の生活を縛る重荷へと変貌します。しかし、返済に行き詰まったからといって、衝動的に自己破産を選ぶのはあまりに危険な賭けです。
人的保証なのか機関保証なのか、救済制度の利用枠は残されているのか、自身の世帯状況と職種はどうあるべきか――冷静な状況分析を行わずに踏み切る破産申立ては、かけがえのない親族関係を破壊し、取り返しのつかない爪痕を残します。2026年最新の行政支援枠組みを最大限に活用し、自力での判断が困難な場合は延滞が確定する前の早い段階で専門家の門を叩くこと。それこそが、生活の尊厳を守り抜き、確かな再生を果たすための決定的な分水嶺となります。 (出典: 奨学 金 自己 破産(Yahoo!ニュース))