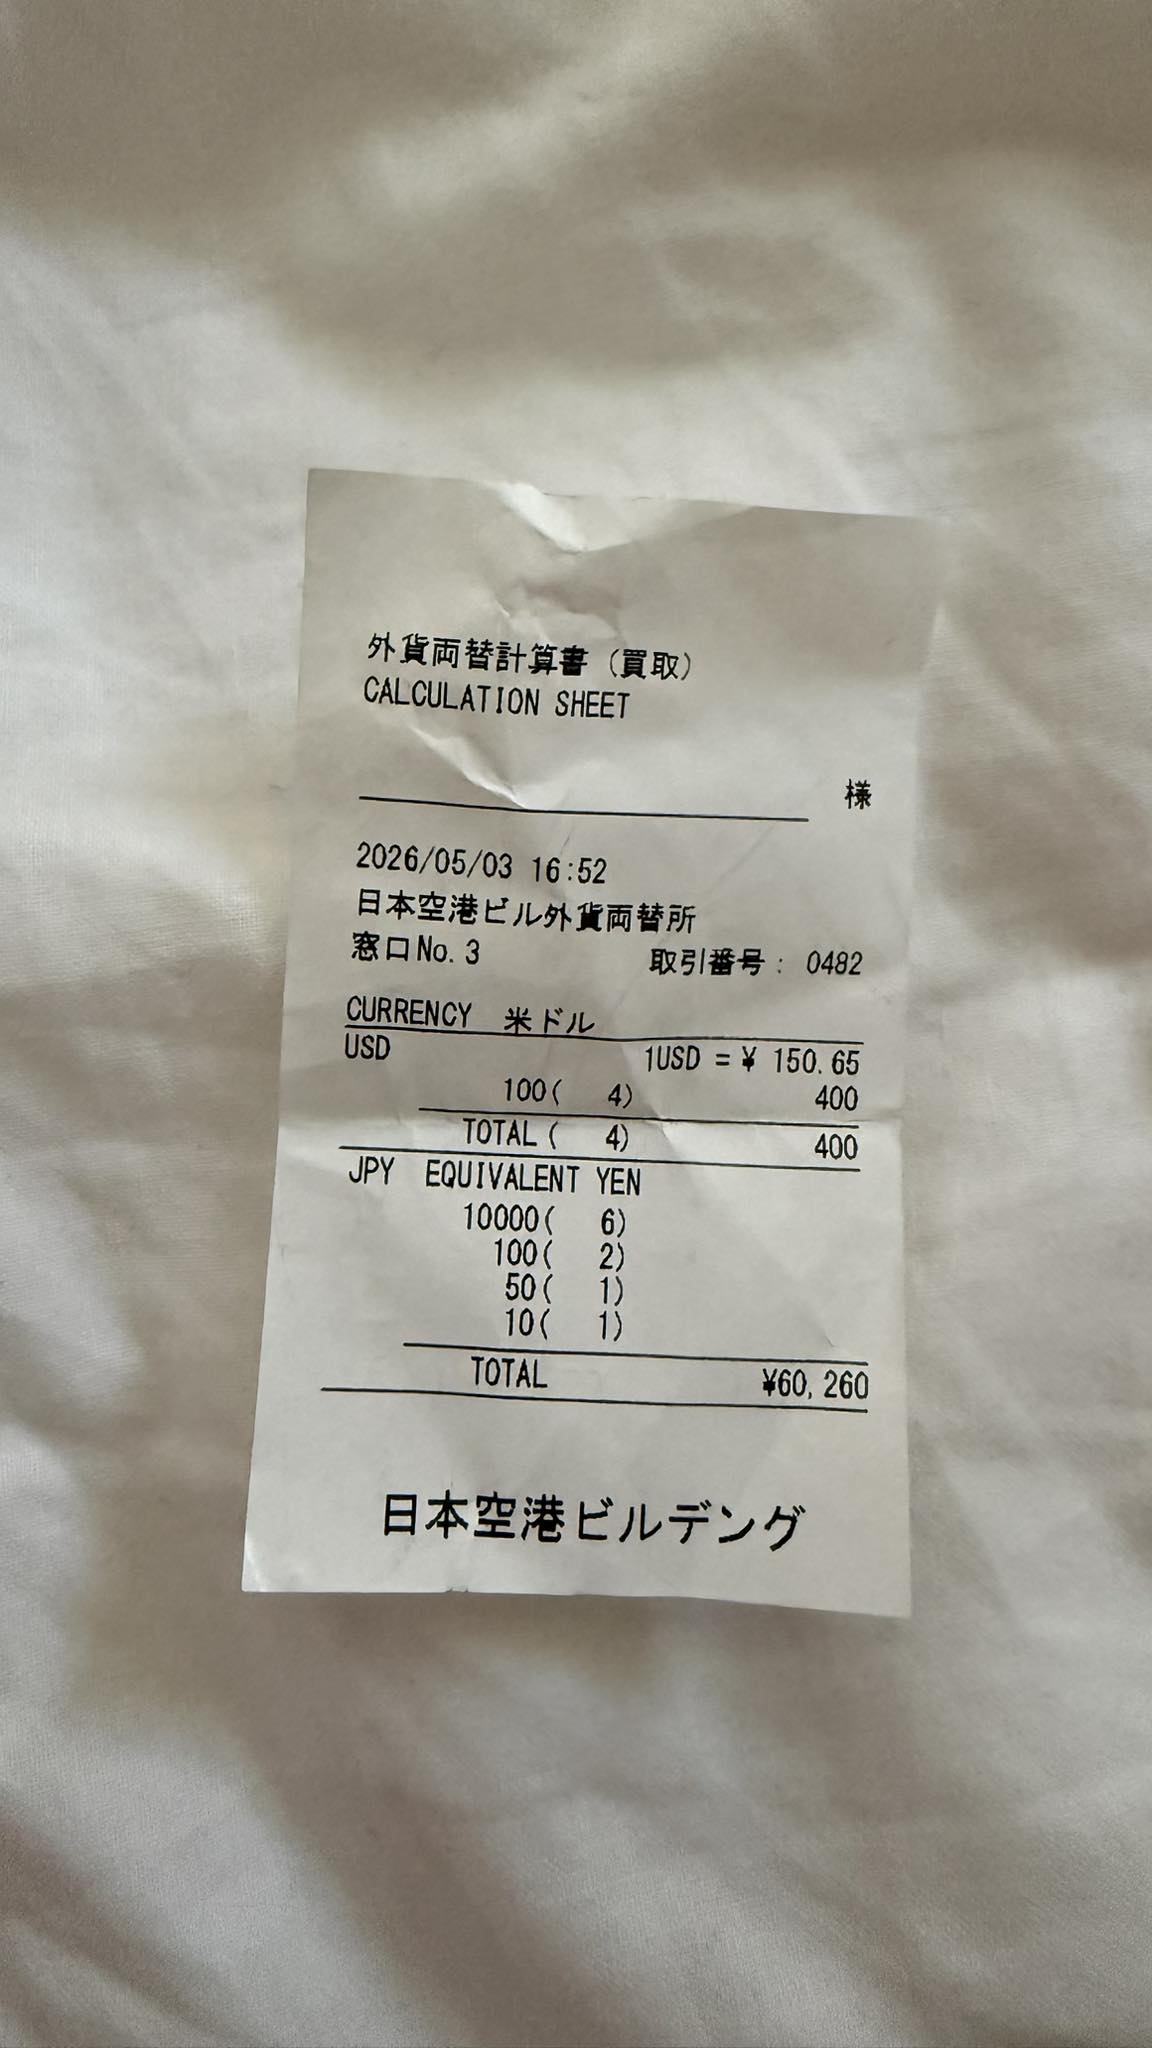
海外通販でのショッピング、海外ホテルや航空券の手配、あるいは米国のオンラインスクールやソフトウェアの年間サブスクリプションの更新時など、日常のあらゆる場面で目にする「400ドル」という数字。2026年現在、為替相場をチェックして「400ドルは日本円で今いくらなのか」と検索し、画面に表示された換算額を見て息を呑む人が後を絶ちません。
かつて「1ドル=100円〜110円」の時代を経験した読者にとって、400ドルといえばおよそ4万円台前半の感覚でした。しかし、為替相場が歴史的な水準で推移する現在、その常識は完全に崩壊しています。さらに厄介なのは、ネットの検索ツールで表示される額面通りの日本円では決済できないという現実です。クレジットカードの海外事務手数料や独自の為替スプレッド、海外送金時の諸経費、さらには個人輸入に伴う関税まで、知らぬ間に上乗せされる「見えないコスト」の存在を正しく把握していなければ、後日届く明細書で手痛い出費を強いられることになります。
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在のレート(1ドル=約158円台)において、400ドルは日本円で約6万3,300円〜6万4,000円に達し、過去数年の感覚より約2万円近く負担が増加しています。
- 要点2:決済方法次第で支払額に最大4,000円以上の差が生じ、特にクレジットカードの海外事務手数料改定やPayPalの独自レート設定には細心の注意が必要です。
- 要点3:海外通販で購入する場合、個人輸入の免税枠(課税価格1万円以下)を確実に超えるため、消費税や関税など追加で数千円〜1万円規模の請求が発生します。
【2026年最新】400ドルは日本円で今いくら?為替レートの現実と計算方法
結論からお伝えすると、2026年現在の市場レート(1ドル=158円45銭近辺で推移する局面)を基準にした場合、400米ドルは日本円で約63,380円です。為替市場のリアルタイム為替レートは常に1分1秒単位で刻々と変動しており、市場が急伸すれば一瞬で64,000円台へと突入するボラティリティの高さを見せています。
手軽に現在の価値を把握したい場合、ポータルサイトや為替換算計算ツールに「400」と入力すれば即座に試算結果が弾き出されます。しかし、ここで初心者が陥りがちなのが「為替市場の取引時間」の罠です。USドルから日本円へのインターバンク市場の基準値は月曜日から金曜日の平日に休みなく更新されますが、土日や国際的な祝日(ニューヨーク市場や東京市場の休場日)には取引が止まり、ツールの表示レートも前営業日の終値で固定されます。週末に「週明けに決済しよう」と油断していると、月曜朝の市場オープンと同時に為替が円安方向へ窓を開けて急騰し、思わぬ予算オーバーを招くケースが頻発しています。
過去十数年におけるアメリカドル日本円推移を振り返ると、その変化の激しさは明白です。
- 2012年前後(超円高期・1ドル=80円前後):400ドル = 約32,000円
- 2019年前後(安定期・1ドル=110円前後):400ドル = 約44,000円
- 2022年〜2023年(円安加速期・1ドル=130円〜145円):400ドル = 約52,000円〜58,000円
- 2026年現在(歴史的高値圏・1ドル=158円台):400ドル = 約63,380円
同じ「400ドルの商品・サービス」を購入しているにもかかわらず、支払う日本円は民主党政権期の約2倍、コロナ禍前の平穏な相場と比較しても約2万円も跳ね上がっています。この円安ドル高の影響は、一般消費者の家計に対して極めて強烈なステルス増税のような打撃を与えています。
噂の真偽を徹底検証|クレジットカード決済とPayPalの「隠れ手数料」の真相
ネット上の掲示板やSNSでは、「画面上では6万3,000円と出ていたのに、クレカの引き落とし明細を見たら6万6,000円を超えていた」「ぼったくりではないか」という怒りの声が定期的に話題にのぼります。このギャップの正体こそが、金融機関が徴収する「海外決済手数料」です。
多くの人が誤解していますが、GoogleやYahoo!で表示されるドル円為替レート現在は、あくまで銀行間取引で使われる「仲値(ミッドレート)」であり、エンドユーザーがそのまま使えるレートではありません。実際のショッピングやサービス利用時には、この仲値に対して各プラットフォームが定めるコストが確実に上乗せされます。
特に注視すべきは、クレジットカード海外手数料の急激な引き上げトレンドです。かつて国内主要カード会社(三井住友、三菱UFJニコス、楽天カード等)の海外事務処理手数料は「1.60%〜2.20%程度」が標準的でした。しかし、昨今のシステム維持費増や国際情勢の変化を背景に各社が改定を相次いで実施し、2024年から2026年にかけて2.20%〜3.85%前後まで大幅に引き上げられる事例が目立っています。仮に400ドル(約63,380円)を決済し、手数料が3.85%かかった場合、それだけで約2,440円の手数料が上乗せされ、実際の請求額は65,820円前後へと膨らみます。
さらに、利用日当日のレートではなく「カード加盟店から決済データが決済センターに届いた日(数日後)」のレートが適用されるため、決済後に円安が進んでいた場合はダブルパンチを食らうことになります。
また、個人間送金や越境ECで多用されるPayPal為替レート手数料も警戒が必要です。PayPalの独自レートは、一般の市場レートに対しておよそ3.5%〜4.0%程度の手数料相当スプレッドが組み込まれています。400ドルをPayPalに登録した日本円口座からそのまま支払うと、自動的に不利な換算レートが適用され、一撃で2,500円前後の手数料が差し引かれる計算になります。
さらに悪質なのが、海外サイトの決済画面で「日本円で支払いますか?それとも米ドルで支払いますか?」と親切そうに尋ねてくる「DCC(ダイナミック・カレンシー・コンバージョン)」です。ここで「円建て」を選択すると、加盟店側が自由に設定できる劣悪なレート(5%〜10%前後の法外なスプレッド)が適用され、400ドルの決済に対して7万円近い請求が発生するトラブルが多発しています。海外決済では「常に米ドル(現地通貨)建て決済を選択する」のが鉄則です。
【決済手段別の実質負担比較】400ドル支払いで最も得するルート
では、実際に400ドルを支払う、あるいは相手に届ける場合、どの手段を利用するのが最も賢い選択なのでしょうか。2026年の主要な決済・送金ルートにおける手数料と総支払額を一覧表で徹底比較します。
| 決済・両替手段 | 実質手数料率・スプレッド | 400ドル決済時の総負担目安 | 編集部の見解・評価 |
|---|---|---|---|
| Wise(ワイズ)デビット / 外貨送金 | 仲値 + 約0.60%〜0.75%前後 | 約63,800円(手数料 約420円) | 最安水準。純粋なミッドレート適用で透明性が極めて高く最も推奨できる。 |
| 外貨預金連動デビット(ソニー銀行等) | 為替手数料 4〜15銭/ドル(円からの直接決済は事務手数料約1.79%) | 約63,440円〜64,500円 | 円高時にドルを買い置きしておけばコストを最小化可能。利便性と安全性のバランスが優秀。 |
| 一般的なクレジットカード(Visa / Mastercard) | カード会社基準レート + 2.20%〜3.85% | 約64,800円〜65,850円(手数料 約1,400〜2,470円) | 手軽だが手数料の引き上げにより割高感が増加。ポイント還元を考慮してもマイナス。 |
| PayPal(日本円換算決済) | 独自スプレッド 約3.50%〜4.00% | 約65,600円〜66,000円(手数料 約2,200〜2,600円) | 買い手保護制度の手厚さはあるが、手数料面では明確に割高。ドル建てカード決済への切り替え推奨。 |
| 空港・銀行窓口での現金(キャッシュ)両替 | スプレッド 1ドルあたり約2.5円〜3.0円 | 約64,500円〜64,800円(手数料 約1,000〜1,400円) | 現金を物理的に持ち歩くリスクを考慮すると非推奨。少額の非常用現金以外で利用する価値は薄い。 |
| メガバンク窓口からの海外電信送金 | 送金手数料(約3,000円〜7,500円)+ 中継銀行手数料 + スプレッド | 約68,000円〜72,000円以上 | 400ドル程度の少額送金では固定手数料の割合が大きすぎるため絶対に避けるべき悪手。 |
データを見れば一目瞭然ですが、同じ「400ドルの価値」を手に入れるために、Wiseや外貨直結デビットを利用した場合と、メガバンク送金や不適切なカード決済を利用した場合とでは、数千円から最大1万円近い差額が生じます。少額だからと軽視していると、知らず知らずのうちに資産が目減りしていく構造が見て取れます。
400ドルの海外通販・個人輸入で見落としがちな「関税・消費税」の壁
400ドル前後の買い物で最もトラブルになりやすいのが、海外ECサイト(米Amazon、SSENSE、eBayなど)からの個人輸入に伴う「400ドルの買い物関税」問題です。
日本の税関には「少額輸入貨物に対する免税措置」が存在します。原則として、課税価格の合計が1万円以下の場合は関税および消費税が免除されます。個人輸入の場合、個人使用目的であることが認められれば「商品小売価格の60%」が課税価格として計算される特例があるため、逆算すると「商品代金の合計が16,666円以下」であれば原則として無税となります。
しかし、現在の為替相場で400ドルは約6万3,000円を超えています。課税価格(60%換算)でも約3万8,000円となり、免税枠(1万円以下)を完全にオーバーします。したがって、以下の税金が確実に課税されます。
- 国内消費税(10%):課税価格に対して消費税および地方消費税が課されます。
- 関税:商品の品目(HSコード)に応じた税率が適用されます。一般的な電化製品やPCパーツ、化粧品などは無税(関税率0%)の品目も多いですが、注意が必要なのは衣料品や履物です。特に本革を使用した靴は「1足につき30%または4,300円のいずれか高い方」、ニット製品等の衣類も約8%〜10%前後の関税が課されます。
- 通関手数料:配送業者(DHL、FedEx、日本郵便など)が税関手続きを代行した手数料として、1荷物あたり数百円から1,500円程度が加算されます。
「400ドルの革靴」を個人輸入した場合、商品代金約6万3,000円に加えて、関税が約1万円強、消費税が約4,000円、通関手数料が加わり、商品到着時に玄関先で1万5,000円前後の現金を請求されるといった事態が平然と起こります。購入ボタンを押す前に、その品目が関税無税のものか、それとも重課税される品目なのかを確認しておくことが不可欠です。
海外送金手数料比較と外貨両替おすすめ銀行|無駄なコストを極限まで削る方法
仕事の外注費支払いや留学中の家族への仕送りなど、400ドルを海外へ送金する場合、海外送金手数料比較の視点が欠かせません。
かつて主流だったSWIFT(国際銀行間通信協会)ネットワークを経由する大手銀行送金は、中継銀行手数料(コルレスチャージ)や受取手数料が二重三重に差し引かれ、相手に届く頃には数十ドル目減りしていることが日常茶飯事でした。400ドルという金額規模において、数千円の固定手数料を支払うのは経済合理性を欠いています。
2026年現在の環境下で最も推奨されるのは、フィンテック送金サービス「Wise」の活用です。Wiseは各国の国内口座間で資金を相殺する仕組み(ピアツーピア方式)を採用しているため、国際送金でありながら国内送金並みの低コストを実現しています。適用レートも為替市場のリアルタイム為替レート(仲値)がそのまま使われ、ユーザーに不利な為替マージンが隠される心配がありません。
また、外貨両替おすすめ銀行として筆頭に挙がるのは、ネット銀行大手のソニー銀行(Sony Bank WALLET)や住信SBIネット銀行です。これらの銀行は、平時の米ドル為替手数料が1ドルあたり数銭〜数十銭と極めて低く設定されています。あらかじめ為替相場を注視し、円高局面で預金口座内にドルを買い付けておけば、海外渡航時やオンライン決済時にそのドル預金から直接引き落とすことで、決済時の事務手数料を完全に回避できます。
一般に知られていない盲点とネットの誤解
ネット上の情報には、古い知識に基づいた誤ったアドバイスが散見されます。ここで代表的な2つの誤解を正しておきましょう。
誤解①:「クレジットカードのポイント還元があるから、数%の手数料は実質チャラになる」
これは完全な誤算です。一般的な高還元率カードでもポイント還元率は1.0%〜1.5%程度に留まります。対して現在の海外事務手数料は2.2%〜3.85%に達しており、ポイントを獲得する以上に確実に1.0%〜2.5%以上の純損失が発生します。「ポイントが付くからクレカがお得」という論理は、近年の手数料引き上げによって完全に崩壊しています。
誤解②:「海外通販サイトで『送料無料・税込』と書かれていれば関税も含まれている」
これも非常に危険な思い込みです。海外サイトに記載されている「Tax included(税込)」の多くは現地の付加価値税(VATや売上税)を指しているか、あるいは日本国内の消費税を指しているに過ぎず、「輸入関税」までカバーしているとは限りません。発送条件が「DDP(関税込持込渡)」になっているか、「DAP(仕向地渡・関税受取人払い)」になっているかを必ず確認してください。DAPの場合は、商品到着時に日本の関税と消費税が別途請求されます。
【プロの結論】円安ドル高の影響に翻弄されないための判断基準
為替相場が歴史的な高値水準に定着した現在、400ドルという金額に対する向き合い方そのものをアップデートする必要があります。行動経済学において、人間は過去に体験した強い基準値に判断を引っ張られる「アンカリング効果」に無意識に支配されます。「400ドル=約4万円」という過去のアンカーに囚われたまま消費判断を下すと、後から家計管理に重大な歪みが生じます。
2026年最新為替動向を冷静に見据えた上で、400ドルの海外支出に直面した際の判断基準を提示します。
今すぐ決済・購入を進めても問題ない人の条件
- 日本国内で代替不可能な価値がある場合:専門的な学術書、特定の業務効率化ソフトウェア、現地でしか受講できない資格講座など、将来的な自己投資やリターンが6万円以上の価値を生む確証があるケース。
- ドル建ての収入やドル預金を既に保有している場合:円からドルへ換算する必要がなく、手持ちの米ドル口座から直接支払える環境が整っているケース。
- Wiseや外貨連動デビットなど、手数料を1%未満に抑える手段を確立している場合。
一度立ち止まり、見送るか慎重になるべき人の条件
- 「過去の国内価格」と比較して割安だと錯覚している場合:為替と関税・手数料を含めた「総支払額(約6万5,000円〜7万円)」を算出した際、国内の正規代理店やリユース市場の価格を上回ってしまうケース。
- 一般のクレジットカードやPayPalの円建て決済で何となく支払おうとしている場合:決済コストだけで数千円が消滅するため、まずは決済ルートの見直しが先決です。
- 靴や衣料品など、高関税が予想される品目であるにもかかわらず関税試算をしていない場合。
感情的に「欲しいから買う」のではなく、換算レート+諸経費を含めた「最終的な日本円総額」を直視し、その金額に見合う価値があるかを冷徹に再計算する姿勢こそが、為替変動に翻弄されない唯一の防衛策です。
【400 ドル 日本 円】に関するよくある質問(FAQ)
Q1:為替市場の休場日(土日や祝日)に400ドルの買い物をした場合、レートはどう決まりますか?
A1:利用する決済手段によって異なります。Wiseなどのリアルタイム型サービスでは週末スプレッドが上乗せされた固定レートが適用されることがあります。一方、一般的なクレジットカードの場合は「決済日」ではなく「加盟店からカード会社に売上データが到着した日(通常2日〜5日後)」の為替レートに事務手数料が加算されて決定されるため、土日に決済した時点では最終的な請求額は確定しません。
Q2:海外旅行先の店舗や海外サイトで「JPYかUSDか」を選ぶ画面が出たら、どちらが得ですか?
A2:例外なく「USD(現地通貨建て)」を選択してください。「JPY(日本円建て)」を選択すると、加盟店側が提示する極めて不利な独自為替レート(DCC)が適用され、手数料として5%〜10%以上も割高になるケースがほとんどです。USDを選んでカード会社の基準レートで処理させる方が圧倒的に有利です。
Q3:400ドルをアメリカの知人に送金したい場合、最も安くて安全な方法は?
A3:送金プラットフォーム「Wise(ワイズ)」の利用が最も合理的です。仲値レート(実勢レート)で換算され、送金手数料も数百円程度に抑えられます。メガバンク窓口からの国際電信送金を利用すると、送金手数料や中継銀行手数料などで合計5,000円〜8,000円前後のコストが引かれ、大きな損失となります。
Q4:400ドルの海外通販で関税をゼロ(無税)にする裏技はありますか?
A4:違法なアンダーバリュー(インボイスの金額を偽って低く記載させる行為)を除き、裏技は存在しません。個人輸入の免税枠(課税価格1万円以下=商品代金約16,666円以下)を大幅に超過しているため、正規の通関手続きを経る限り、消費税10%および品目に応じた関税は必ず発生します。購入品がPCやカメラなど「関税率0%」の品目であれば、支払う税金は消費税と通関手数料のみに抑えられます。
まとめ:今後の動向と失敗しないための判断基準
「400ドル=約63,000円〜64,000円」という現実は、かつての金銭感覚からすれば強烈なインパクトを持っています。さらに、決済手数料や関税という追加コストを考慮すれば、私たちが実際に財布から支払う金額は6万5,000円から、場合によっては7万円近くにまで達するのが2026年の実情です。
為替相場の波を個人がコントロールすることはできません。しかし、「手数料の低い決済ルート(Wiseや外貨直結デビット)を選択する」「DCCの罠を避けて米ドル建てで決済する」「関税の発生リスクをあらかじめ織り込んでおく」といった対抗策は、知識さえあれば誰でも今日から実践可能です。
金額の大小に関わらず、数字の表面だけを見て判断するのではなく、取引の裏側に潜むコスト構造を正確に見極めること。それが、円安時代において自らの資産と購買力を守るための最も確実な防衛策と言えます。 (出典: 400 ドル 日本 円(Yahoo!ニュース))