「宗教法人は税金を一円も払っていない」「寺の住職は無税で高級外車を乗り回している」――ネット上やSNSを開けば、こうした怒りにも似た批判が定期的にタイムラインを埋め尽くします。相次ぐ増税議論や社会保険料の負担増に直面する市民にとって、宗教法人が享受しているとされる税制上の優遇措置は、まさに「不公平の象徴」として映りがちです。
しかし、制度の条文と実際の税務執行を子細に検証していくと、世間に流通する言説には大きな誤解と事実誤認が混ざり合っていることが分かります。宗教法人であっても全ての税金が免除されているわけではなく、一線を越えれば容赦のない追徴課税が下されます。一方で、信教の自由を盾にした「聖域」を悪用する脱税スキームが国税当局の包囲網にかかっているのも厳然たる事実です。2026年現在、制度の現場で何が起きているのか、そのカラクリと実態を徹底解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人の非課税特権は「宗教活動」に限定され、お布施や賽銭は非課税だが、政令指定の収益事業34業種には法人税が課される。
- 要点2:住職や宮司個人の生活費となる「給与」には一般企業と同じく所得税・住民税が課税され、法人の私物化は税務調査で徹底追及される。
- 要点3:固定資産税の免除は「本来の宗教用途」に限られ、空き寺(不活動法人)の売買や節税ビジネスに対する2026年の監視網は急速に強化されている。
【疑問を解明】宗教法人の税金は本当に全額免除なのか?非課税のカラクリ
結論から言えば、「宗教法人は税金を一切払わなくてよい」という言説は法的に完全な誤りです。日本の税法において、宗教法人は公益法人等(法人税法別表第二)に位置付けられており、税金がかからない範囲と通常通り課税される範囲が厳格に区別されています。
根本的な宗教法人における税金の仕組みを理解する鍵は、「法人そのものの宗教活動」と「営利を目的とした経済活動」、そして「役員個人の経済活動」という3つのレイヤーを切り分けて捉えることにあります。
そもそも、なぜ宗教法人は税制優遇を受けているのでしょうか。その理由は日本国憲法第20条が保障する「信教の自由」と「政教分離の原則」に根差しています。国家が宗教団体の教義や活動に税金を課すとなれば、「どの宗教活動を正当と認めるか」という国家による恣意的な価値判断が入り込み、弾圧や介入を招く危険が生じます。また、信者から集まる寄附金によって社会教育や慈善事業、歴史的建造物の維持管理を自律的に担ってきた歴史的経緯も考慮されています。
しかし、この優遇は決して「無条件の免罪符」ではありません。宗教活動の核となる寄附金には税金をかけない一方で、一般企業と競合するようなビジネスを展開する場合には、税負担の公平性を保つためのルールが張り巡らされています。
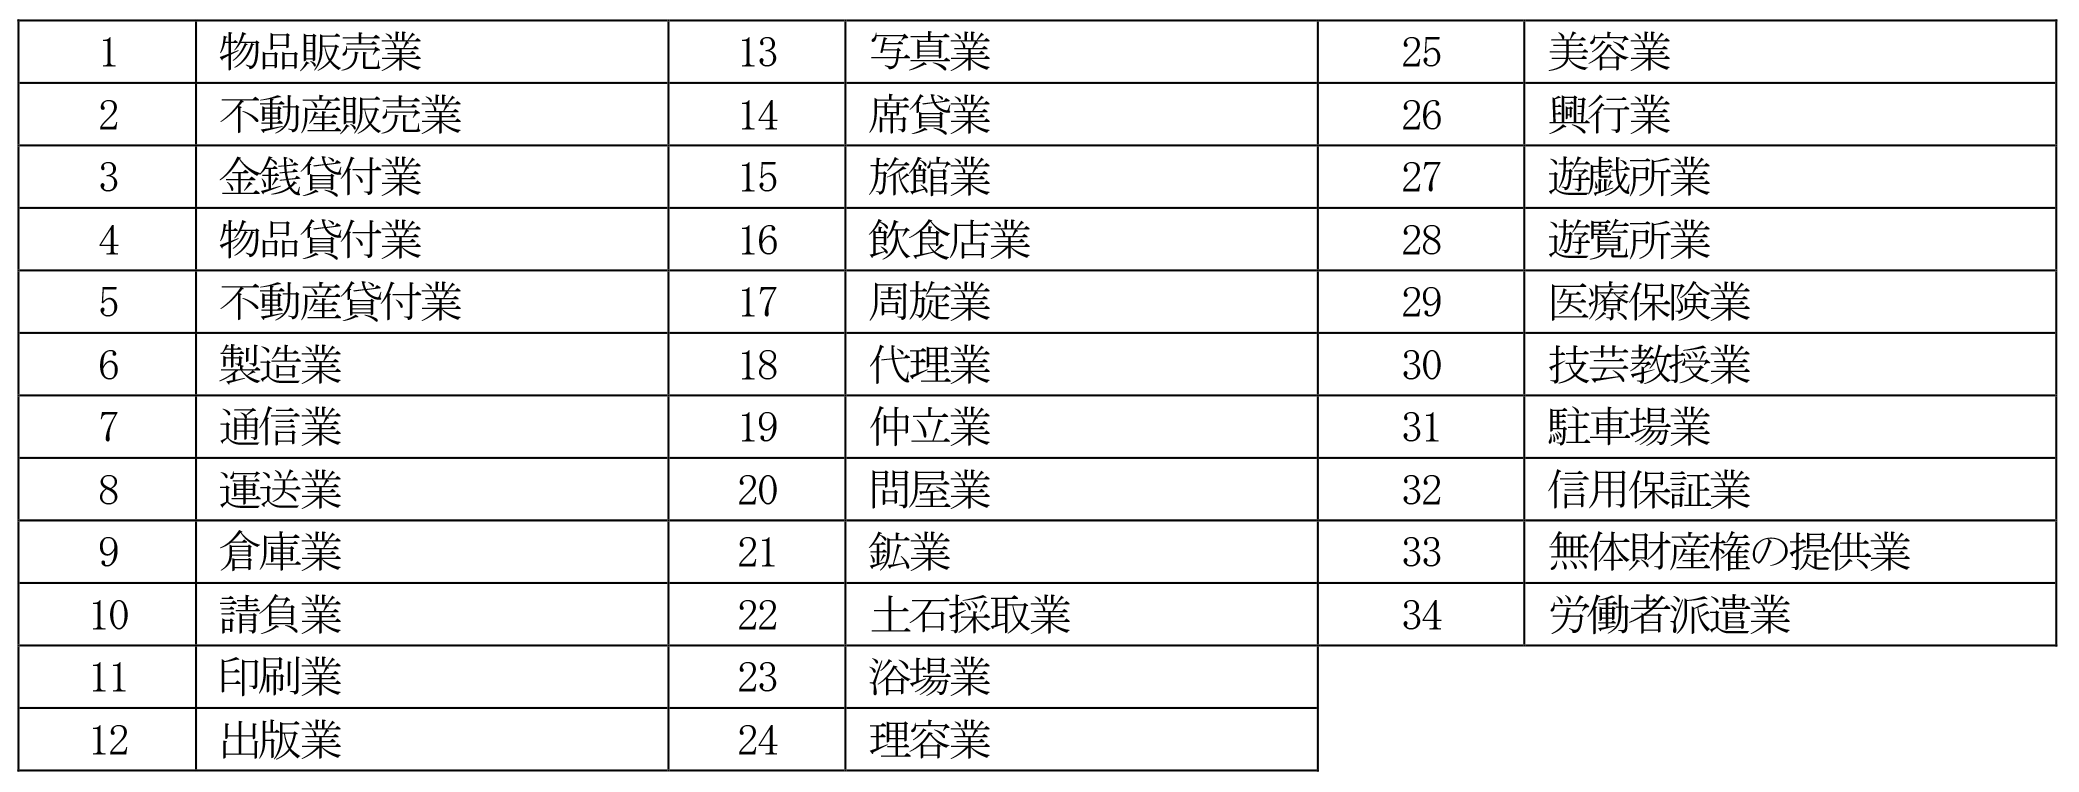
宗教活動と収益事業の決定的な境界線|34業種とお布施の課税ルール
税法上、最も重要な境界線となるのが宗教活動と収益事業の違いです。宗教法人の収入源として代表的な「お布施」「祈祷料」「戒名料」「玉串料」「賽銭」などは、信者から神仏への喜捨(自発的な寄附)と位置付けられ、対価性がないためお布施への課税は行われません。参拝者から徴収する「拝観料」も、境内や本堂の維持管理を目的とした宗教活動の一環とみなされ非課税です。
対照的に、法人税法第2条第13号および同法施行令第5条で定められた収益事業の政令指定34業種に該当する活動を行った場合、宗教法人であっても明確に法人税の課税対象となります。具体的には、不動産貸付業(賃貸マンションや有料月極駐車場の運営)、物品販売業(線香や一般的な土産物の販売)、旅館業(宿坊の一般観光客受け入れ)、霊園開発・販売業などが該当します。
ただし、ここにも優遇が存在します。通常の中小企業に適用される実効税率に比べ、宗教法人の収益事業には法人税の軽減税率(本則19%、年800万円以下の部分は15%)が適用されます。さらに、収益事業から生じた利益を宗教活動(非課税部門)へ繰り入れた場合、一定割合(所得の20%または年200万円のいずれか多い金額)を寄付金とみなして損金算入できる「みなし寄付金制度」が存在します。この仕組みこそが、一般企業から「不公平だ」と指摘される大きな要因です。
| 事業・収入の区分 | 該当する具体例 | 適用される税率・課税ルール | 編集部の見解・実務上の着眼点 |
|---|---|---|---|
| 本来の宗教活動 | お布施、戒名料、お賽銭、祈祷料、拝観料 | 非課税(法人税・消費税ともに原則対象外) | 対価性がなく喜捨とみなされるため無税。法人の内部留保としてプール可能。 |
| 宗教関連の物品頒布 | お守り、お札、おみくじ(実質的な原価販売) | 非課税(喜捨金に対する授与品と解釈) | 市価と著しく乖離しない範囲に限る。キャラクターグッズ等は物品販売と判定されるリスク大。 |
| 収益事業(34業種) | 賃貸マンション運営、有料駐車場、一般向けカフェ、売店 | 課税(軽減税率19%、みなし寄付金控除あり) | 普通法人(23.2%)より優遇。控除枠を活用した合法的な節税設計が頻繁に行われる。 |
| 代表役員への給与 | 住職・宮司への役員報酬、寺務員への給与 | 完全課税(一般所得税の累進税率+住民税) | 「住職は無税」という最大の誤解。私的生活費として受け取る段階で一般人と同じ税金が発生。 |
| 境内地・境内建物 | 本堂、社殿、境内、参道、法要施設 | 固定資産税 非課税(地方税法第348条) | 専ら本来の宗教の用に供されていることが条件。私的生活空間である「庫裏」は課税。 |
「宗教法人はずるい」と炎上する背景|住職の給料・所得税と高級車の真相
ネット上の掲示板やSNSで「宗教法人の税金はずるい」とバッシングが過熱する最大の火種は、宗教法人そのものではなく、「宗教関係者個人の派手な暮らしぶり」にあります。外車ディーラーの前に停まる高級外車、高級料亭での接待、豪邸のような住居。これらを目撃した一般市民が「税金を払っていないから贅沢ができるのだ」と憤るのは無理もありません。
しかし、税務の現場から見れば、ここには法的なカラクリと「脱税と節税の危うい綱渡り」が存在します。まず大原則として、住職が法人から受け取る給料には所得税が100%課税されます。宗教法人がどれだけ非課税でお布施を集めようと、それを個人の懐に入れて私的生活費に使うためには、役員報酬として法人口座から個人口座へ移さなければなりません。この瞬間、一般企業のサラリーマンや会社役員と全く同じく、最大45%の所得税と10%の住民税、さらに社会保険料が差し引かれます。
では、なぜ一部の住職は贅沢ができるのでしょうか。現場の税理士や国税OBの証言によると、その手口の多くは「法人名義による経費処理」です。例えば、移動用の名目で宗教法人名義で高級外車を購入し、ガソリン代や保険料を法人の非課税経費として処理する手法です。法要の巡回に必要だと主張されれば、税務署も全額を否認するのが難しいケースがあります。
また、寺院の敷地内にある「庫裏(住職の生活棟)」の光熱費や通信費、日用品の購入費用を、宗教活動の運営費と混同させて法人口座から支払う事例も後を絶ちません。公私の境界線が極めて曖昧になりやすい家業的構造が、世間の「ずるい」という直感を裏付ける温床となっているのです。
相続税・固定資産税の優遇と抜け穴|線引きをめぐる自治体との攻防
不動産と資産承継においても、宗教法人には強力な税制優遇が用意されています。地方税法第348条第2項第3号の規定により、宗教法人が「専らその本来の用に供する宗教法人所有の境内地および境内建物」については、固定資産税が非課税とされています。都心の一等地に広大な敷地を持つ神社仏閣が、莫大な固定資産税で破産することなく維持できるのはこの規定のおかげです。
さらに、資産の世襲においても特権が存在します。通常、富裕層が保有する不動産や株式は、代替わりのたびに最高55%の相続税が課され、数世代で資産が散逸します。しかし、宗教法人の境内地や本堂、什器備品は「法人の所有物」であるため、住職が死亡して息子が次の代表役員に就任しても、法人財産に対して宗教法人の相続税や贈与税は一切発生しません。個人名義の預貯金や私有地には通常通り相続税がかかるものの、法人資産として囲い込んでおけば、事実上「無税での資産承継」が可能になるのです。
当然ながら、自治体や税務署も黙って見過ごしているわけではありません。近年激化しているのが、固定資産税の非課税ラインをめぐる自治体との線引きの攻防です。
代表的な争点が「庫裏(住居スペース)」の按分です。本堂と一体化していても、住職一家が寝起きし食事をとるプライベート空間は「宗教の用」ではなく「居住の用」とみなされ、床面積比率に応じて固定資産税が課税されます。また、境内の空きスペースをコインパーキングにして一般車両を停めさせている場合、その敷地は固定資産税の非課税対象から即座に外され、過去数年分に遡って追徴される事例が全国の自治体で相次いでいます。
【実態検証】利用者の生の声と現場目線で見えたリアル
世間が抱く「坊主丸儲け」というイメージと、宗教界のリアルな現場実態との間には、絶望的なまでの格差が存在します。文化庁が発行する『宗教年鑑』によると、日本国内には約18万の宗教法人が存在しますが、その台所事情は二極化の極致にあります。
地方の限界集落や過疎地に建つ伝統寺院の現実は悲惨です。檀家の減少と墓じまいの急増により、年間のお布施収入が100万円を下回る寺院は全体の過半数を超えていると推計されています。地方寺院の住職への取材では、次のような悲痛な証言が日常的に聞かれます。
「高級外車に乗っているのは、京都や東京の有名観光寺院か、駅前で広大な駐車場やビルを貸し出しているごく一部のメガ寺院だけです。私を含め、周囲の住職は平日に公務員や教員、一般企業でサラリーマンとして働き、その給料を寺の修繕費に補填してなんとか建物を維持しています。宗教活動だけでは食べていけません」(東北地方・曹洞宗住職の手記より)
一方で、SNS上には観光地や都市部の寺院に対する参拝者・地域住民からの不満の声も渦巻いています。
「近所の寺が急に境内を潰して高級賃貸マンションを建て始めた。家賃収入で儲けているのに税率が優遇されているのは納得がいかない」(X上の投稿より)
「おみくじやお守りが1回1000円に値上げされた。原価数十円のものを売って『喜捨だから非課税』というのは、現代の商取引として通用するのか」(大手知恵袋サイトの投稿より)
このように、潤沢な資産と立地を活かしてビジネスを展開する「都市型富裕寺院」と、文化財を守りながら赤字で消滅寸前にある「地方困窮寺院」が一括りに語られることが、議論を複雑にし、感情的な対立を深める要因となっています。
【国税庁の追及】宗教法人への税務調査の実態と不活動法人の買収リスク
聖域視されがちな宗教法人ですが、国税庁による監視の目は年々厳しさを増しています。国税庁が公表する実地調査データによると、宗教法人に対する税務調査は定期的に実施されており、その非違割合(申告漏れや不正が見つかる割合)は一般的な企業と比べても極めて高い水準で推移しています。
宗教法人の税務調査の実態において、国税調査官が最も重点的にメスを入れるのは以下の3点です。
- 個人的費用の法人経費付替え:代表役員の私的な旅行代、高級衣料、遊興費、家族の私有車購入費が「宗教活動費」「交際費」として計上されていないか。
- お布施・売上の除外:手渡しで受け取る多額のお布施や戒名料を、帳簿に記載せず代表者の個人金庫や裏口座にプールしていないか。
- 収益事業の隠蔽:境内での売店販売、ペット火葬・霊園事業、不動産賃貸収入を「宗教活動」と偽って無申告にしていないか。
さらに近年、最も国税庁や警察当局が警戒を強めているのが、いわゆる「不活動宗教法人(休眠宗教法人)」を悪用した脱税・マネーロンダリングです。後継者不在で活動実態のなくなった寺社の法人格が、ブローカーを通じて数千万円単位で売買される事例が水面下で横行しています。
買い手となる悪質なコンサルタントや犯罪グループの狙いは明白です。「宗教法人の非課税口座」を手に入れ、そこに別事業の裏金や犯罪収益を「寄附金」として還流させることで、法人税や所得税を完全に免れようとするスキームです。これに対し、文化庁と国税庁は連携を強化し、活動実態のない宗教法人の解散命令請求や、買収後の法人に対する集中的な実地調査を急ピッチで進めています。
【プロの結論】寺院の格差社会と2026年以降の課税見直し論議
宗教法人をめぐる課税問題の本質は、「信教の自由への国家介入防止」という近代憲法の崇高な理念と、「担税力に応じた公平負担」という租税公平主義の衝突にあります。
家族社会学および宗教社会学の視点から見ると、日本の伝統仏教寺院は長らく「家父長制的な世襲」と「地域コミュニティ(檀家制度)の相互扶助」に依存してきました。しかし、少子高齢化と都市部への人口流出によってコミュニティが崩壊した現在、世襲システムだけが形骸化して残り、寺院の「私物化」と「二極化」が浮き彫りになっています。
今後、この制度に向き合う読者や関係者は、感情的な「全廃論」や「聖域論」に終始するのではなく、以下の明確な判断基準を持つ必要があります。
健全な宗教法人と脱税リスクを見極める判断基準
- 健全に存続できる法人の条件:宗教活動の財務諸表(財産目録・収支計算書)を信者や檀家に透明性高く開示し、住職個人の給与と法人の運営費を明確な会計基準で完全分離していること。収益事業を行う場合でも地域貢献に還元していること。
- 社会的な批判・税務リスクを招く法人の条件:代表者の個人的な贅沢品を経費で落とし、信者からの喜捨をブラックボックス化している法人。また、不活動法人の売買に関与したり、節税だけを目的として実態のない収益事業を多角化している組織。
2026年現在、政府の税制調査会や国会においても、宗教法人の課税見直しに関する最新の議論が活発化しています。全ての宗教活動に課税することは憲法上極めて困難ですが、「みなし寄付金控除の縮小」や「収益事業の適用範囲拡大」、さらには一定規模以上の宗教法人に対する「財務情報の公開義務化」など、透明性を担保するための制度改革は秒読みの段階に入っています。特権を守る時代から、説明責任を果たす時代への転換が決定的に求められています。
【宗教 法人 税金】に関するよくある質問(FAQ)
Q1:お寺でおみくじやお守りを買ったとき、消費税はかかっていますか?
A1:原則として消費税はかかっていません。おみくじやお守り、お札などは、神仏への祈願や信仰に対する「授与品(喜捨に対する返礼)」と解釈されるため、税法上、消費税の課税対象外(不課税取引)とされています。ただし、一般的な土産物やキャラクターグッズ、観光ガイドブックなどを明確な定価で販売している場合は、通常の物品販売業として消費税の課税対象になります。
Q2:宗教法人を買い取って節税会社にするのは合法ですか?
A2:極めて違法性が高く、脱税として摘発されるリスクがあります。活動実態のない宗教法人の法人格を買い取り、一般企業の売上を寄附金に見せかけて除外するなどのスキームは、国税当局から「仮装・隠蔽」とみなされ、重加算税や刑事告発(査察案件)の対象となります。近年は文化庁による休眠法人の解散命令も迅速化しており、節税目的の買収は破綻するケースがほとんどです。
Q3:住職の給料が非課税にならないなら、どうやって生活しているのですか?
A3:住職は宗教法人から「役員報酬(給与)」を受け取り、そこから一般国民と全く同様に所得税、住民税、社会保険料を納付して生活しています。一部の寺院で住職が裕福に見えるのは、税金を逃れているからではなく、法人の規模が大きく高額な報酬を設定できているか、あるいは法人の経費と個人の生活費の境界を曖昧にして処理している(税務リスクを抱えている)ケースのいずれかです。
まとめ:聖俗の境界線を見極め、感情論に惑わされない視点を持つ
宗教法人の税金をめぐる問題は、「無税の特権階級」というステレオタイプな批判だけで片付けられるものではありません。信仰と文化財を維持するための正当な非課税措置が存在する一方で、一般企業並みのビジネスを展開しながら軽減税率やみなし寄付金の恩恵を受ける収益事業、さらには公私の混同が生み出す不公平感など、複雑な利害と歴史が絡み合っています。
制度の穴を突いた節税や私物化には国税当局の厳罰が下される流れが加速しており、宗教界全体に情報開示とガバナンス改革が迫られています。感情的なバッシングに流されることなく、「何が非課税で、何が課税されるべきなのか」という法的な境界線を正しく理解することが、今後の税制論議を見極める確かな羅針盤となるはずです。 (出典: 宗教 法人 税金(Yahoo!ニュース))