SNSやマネー解説本で広く浸透した「独身に生命保険はいらない」という言説。養うべき配偶者や子どもがいない単身者にとって、数千万円単位の高額な死亡保障が無駄であることは紛れもない事実です。しかし、医療技術の進歩や社会保障制度の改定、物価高に直面する2026年の現場を取材すると、この「不要論」の言葉面だけを鵜呑みにして完全無保険を選び、予期せぬ大病や就業不能で生活基盤を失う単身者が後を絶ちません。
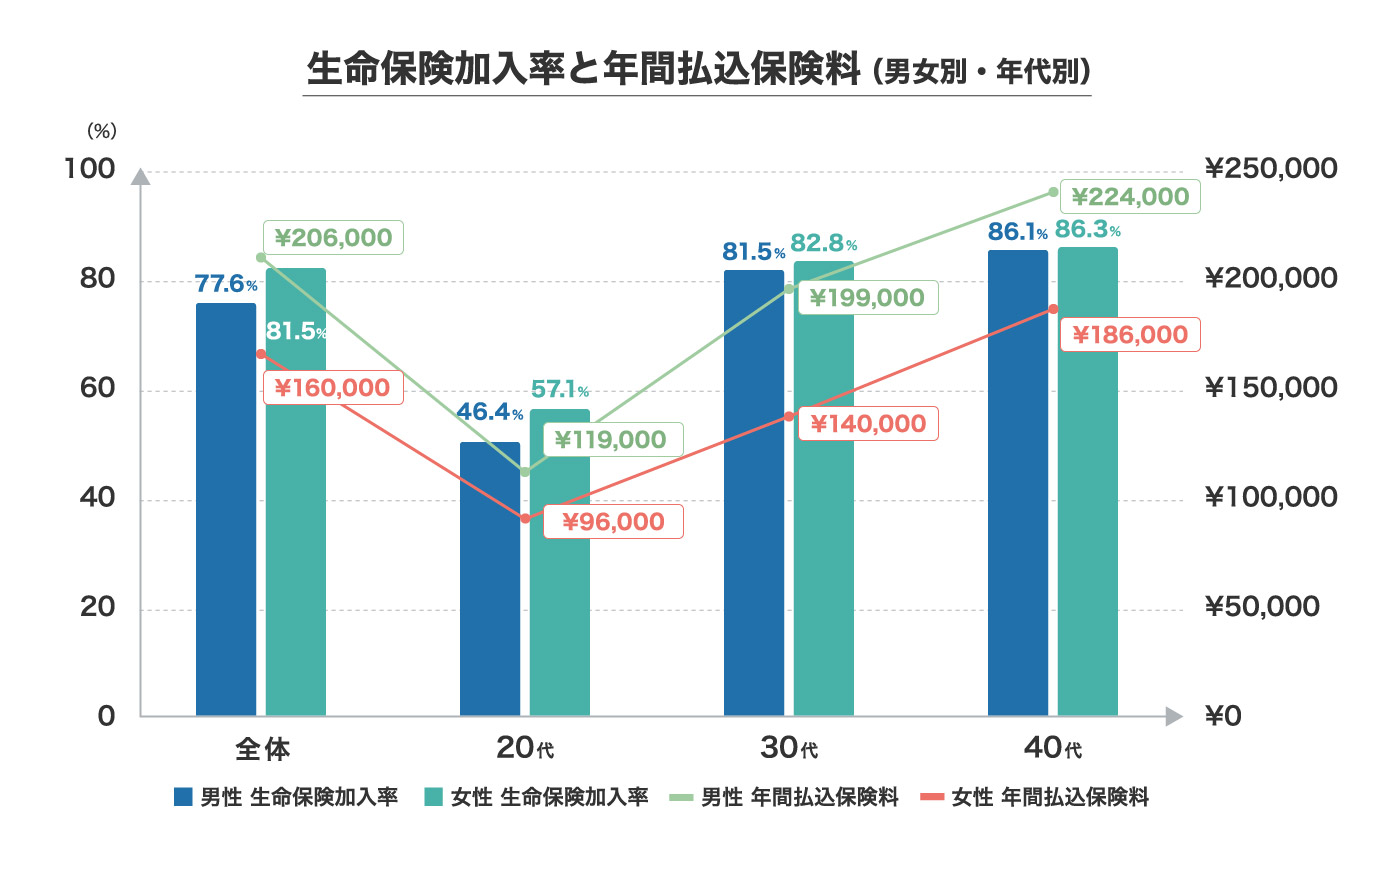
大手シンクタンクやニッセイ基礎研究所の調査分析によると、独身者の生命保険加入率は20代で約46%、30代では約71%に達しています。家族を持たない単身者が、なぜ毎月の保険料を払って保障を確保しているのか。不要論の死角にある現実と、2026年において損をしないための合理的な判断基準を現場のファクトから解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「独身=保険不要」は高額な死亡保障に限った話であり、自分自身の病気・ケガ・働けないリスクに対する備えは単身者ほど脆弱になりやすい。
- 要点2:加入率は20代で約46%、30代で約71%まで上昇しており、貯蓄が数千万円単位でない限り「医療・がん・就業不能」への限定的な加入が主流。
- 要点3:資産形成は新NISA等の投資信託で行い、保険は割安な掛け捨て型に絞る「保障と貯蓄の完全分離」が2026年の鉄則である。
「独身なら生命保険はいらない」は本当か?見落としがちなリスクと決定的な理由
ネット上で「独身に生命保険はいらない」と断言される背景には、生命保険という言葉が持つ本来の定義に対する混同があります。世間一般で語られる独身生命保険いらない理由の9割は、「残された遺族の生活費をまかなうための死亡保障(死亡保険)」を指しています。養う家族がいない単身者であれば、自分が死亡した後に多額の現金を残す経済的動機は確かに存在しません。
しかし、保険業界で扱われる「生命保険」には、死亡保険だけでなく、病気やケガの入院・手術に備える医療保険、がんに特化した保障、そして病気療養で収入が途絶えた際を支える就業不能保険が含まれます。ここで整理すべきなのが、独身医療保険と死亡保険の違いです。
既婚者であれば、自身が倒れても配偶者の収入や家族のサポートを受けられるセーフティネットが存在します。対照的に、単身者が長期療養に追い込まれた場合、家賃や光熱費の支払い、身の回りの世話をすべて自分一人の資産で賄わなければなりません。「死亡」による金銭的損失はゼロであっても、「生存したまま稼げなくなるリスク」の金銭的ダメージは、むしろ独身者の方がはるかに致命的です。これこそが、多くのFPや実務家が指摘する独身生命保険必要性の核心です。
【客観データ】独身の保険料相場の真相と20代・30代のリアルな加入率
単身者が実際にどれほどの保険料を支払い、どの程度の保障を確保しているのか、客観的なデータから実情を紐解きます。業界団体の調査によると、独身者の年間払込保険料の平均は約10万〜15万円(月額約8,000円〜12,000円)前後に集中しています。ただし、この平均値には親世代から引き継いだ高額な積立型保険を漫然と続けている層も含まれており、独身保険料相場の真相を精査すると、合理的な設計をしている単身者の実質負担額は「月額3,000円〜6,000円程度」に収まっています。
特に顕著なのが、年齢階層による意識の変化です。20代30代独身生命保険選び方を取材すると、20代前半では約46%にとどまる加入率が、30代を迎えると約71%へ急増します。20代は手元の預貯金が少なく「そもそも保険料を払う余裕がない」層が多い一方、30代になると周囲でがんやメンタル不調の罹患事例が出始め、自身の健康診断でも要再検査の項目が増加することから、自発的に加入へ踏み切る姿が浮き彫りになっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 死亡保険 | 保険金200万〜300万円(葬儀費用相当) | 月額1,000円〜1,500円(掛け捨て定期) | 【原則不要】預貯金が150万円以上あれば加入する経済的合理性は極めて低い。 |
| 医療保険 | 入院一時金10万〜20万円+実費・差額ベッド代 | 月額1,500円〜2,500円(終身医療) | 【優先度:中〜高】短期入院化が進む現在、日額型より「入院一時金重視型」が実用的。 |
| 就業不能保険 | 月額10万〜15万円の給与補填(一定期間免責) | 月額2,000円〜3,500円 | 【優先度:高】自営業・フリーランスは必須級。会社員も長期療養の防壁として有効。 |
| がん保険 | 診断一時金100万〜200万円(通院・自由診療対応) | 月額1,500円〜3,000円 | 【優先度:高】先進医療や抗がん剤通院治療による手元資金ショートを防ぐ中核保障。 |
【掛け捨て型vs貯蓄型】独身掛け捨て型貯蓄型比較詳細まとめ
保険選びで単身者が最も迷いやすいのが、「掛け捨て型」と「貯蓄型(終身保険・個人年金・養老保険)」の選択です。結論から述べれば、現代の経済環境において、独身者が保険で貯蓄を行おうとする試みは資金効率の観点から推奨できません。独身掛け捨て型貯蓄型比較詳細まとめとして両者の本質を対比すると、明確な境界線が見えてきます。
貯蓄型保険の最大のメリットは「強制的に先取り貯蓄ができる」点にありました。しかし、インフレが進む局面では固定利率の貯蓄型保険は実質的な資産価値が目減りするリスクを抱えます。さらに、契約後数年〜十数年以内に中途解約した場合、支払った保険料を大幅に下回る解約返戻金しか戻らないという重大なペナルティが存在します。ライフステージの変化によってキャリアチェンジや独立、転居の可能性が高い独身期に、資金を保険商品に長期間ロックすることは流動性リスクが極めて高い行動です。
純粋な保障のみを最小限の保険料で買う「掛け捨て型」を選択し、浮いた月額1万〜2万円を新NISAなどの低コストなインデックス運用に回すスタイルが、確実な資産形成とリスク管理を両立させるベストプラクティスとして定着しています。
一般に知られていない盲点とネットの誤解|親のために入るべきか?
単身者の保険相談で頻繁に持ち上がるのが、「自分が死んだ際、親に迷惑をかけないために死亡保険に入るべきか」という疑問です。ネットの掲示板やSNS上でも、「親に遺品整理や葬儀代の負担を背負わせたくないから200万円の死亡保険に入っている」という声を耳にします。
しかし、独身生命保険親のために入るべきかという問いに対して、経済合理性の視点からは過剰防衛と言わざるを得ません。一般的な葬儀や火葬、その後の各種手続きにかかる実費は、規模を縮小した家族葬であれば100万〜150万円程度で収まるケースが大半です。すでに同額程度の普通預金を用意できている単身者であれば、わざわざ毎月の保険料を支払って死亡保険を維持する必要はありません。
さらに、ここには日本特有の深層心理も潜んでいます。日本の家族文化において根強い「親に迷惑をかけてはならない」という強迫観念や、親子の共依存的な心理的プレッシャーが、合理的ではない保険加入を後押ししている側面です。親に対する経済的責任感と、自身の独立した家計管理との間に健全な「心理的バウンダリー(境界線)」を引くことが欠かせません。自分が親を経済的に扶養している特段の事情がない限り、親のために死亡保険を契約する必要性は皆無です。
一方で、本人が生き残るための独身がん保険必要額目安は見誤ってはなりません。がん治療は従来の長期入院型から「通院・外来治療中心」へ完全に移行しています。公的医療保険の高額療養費制度があるとはいえ、通院ごとの自己負担、抗がん剤治療による副作用での休職、さらには公的保険が利かない自由診療の選択肢などを考慮すると、診断時にまとまった現金(100万〜200万円)が一括で給付される一時金タイプのがん保険は、単身者の生活防衛として極めて費用対効果が高い備えとなります。
【実態検証】利用者の生の声と現場目線で見えたリアル|独身就業不能保険評判
単身者が最も警戒すべき「働けなくなるリスク」に関して、近年注目度が急上昇しているのが就業不能保険です。ネット上のコミュニティや相談現場に寄せられる独身生命保険入るべきかネットの反応を検証すると、加入者の置かれた雇用形態によって評価が真っ二つに分かれています。
大手企業に勤める会社員からは、「健康保険から傷病手当金(最長1年6カ月、給与の約3分の2)が支給されるため、毎月保険料を払ってまで就業不能保険に入るメリットを感じない」というシビアな声が聞かれます。確かに有給休暇と傷病手当金、さらに数カ月分の生活費があれば、短期的な休職で家計が破綻する可能性は低めです。
一方で、独身就業不能保険評判を押し上げているのは、自営業・フリーランスや、精神疾患による長期休業を懸念する層です。自営業者が加入する国民健康保険には原則として傷病手当金が存在せず、休業した瞬間から収入がゼロになります。また、会社員であっても「1年6カ月を超えて症状が固定し、障害年金の認定基準に届かないグレーゾーンの体調不良」に陥った場合、孤立した単身者の生活費は枯渇します。
現場のFP窓口でも、「適応障害で1年以上休職し、手取り収入が減った中で家賃の支払いに苦しんだ。就業不能保険の給付金があったことで、実家へ泣きつくことなく療養に専念できた」という30代男性の証言のように、金銭的な孤立を防ぐ精神的支柱として評価されているのが実情です。
【2026年最新】単身者生命保険見直しの現在とおすすめの設計方針
2026年に入り、生命保険業界は大きな転換点を迎えています。2026年4月には第一生命グループが「第一ライフグループ」へと看板を改め、傘下のネオファースト生命も「第一ネオ生命保険」に商号変更するなど、各社が単身世帯や多様化する生き方に合わせた新コンセプト商品を相次いで市場に投入しています。これに伴い、単身者生命保険見直しの現在は、「無駄な終身死亡保障を解約し、真に必要な実費保障へスリム化する」動きが加速しています。
これら最新の業界動向を踏まえた、独身生命保険おすすめ2026年最新の設計方針は極めてシンプルです。
- 死亡保障は「ゼロ」を基本とする:預貯金が100万円以上あるなら、掛け捨ての定期死亡保険も加入しない。
- 医療保障は「入院一時金+実費補償」に特化:日額5,000円といった長期入院前提の古い保障を解約し、1日でも入院したら10万〜20万円の一時金が支払われるコンパクトな商品へ乗り換える。
- 「がん一時金」と「就業不能」をピンポイントで追加:自営業者は就業不能保障を厚めに、会社員はがん診断一時金(複数回支払特約付き)を優先する。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
独身者が保険に加入すべきか否かは、個人の「現預金残高」と「雇用形態のセーフティネット」という客観的事実によって機械的に判別できます。
【保険への加入を前向きに検討すべき人】
- 手元の生活防衛資金(流動性預金)が100万円未満の単身者
- 公的な傷病手当金が存在しない自営業、フリーランス、個人事業主
- 単身で住宅ローンを抱えており、団体信用生命保険(団信)の対象外となる病気で収入減に耐えられない人
- 親や親族と疎遠であり、万一の際に経済的・物理的な援助を一切期待できない人
【保険加入に慎重になるべき(ほぼ不要な)人】
- すでに300万〜500万円以上の現預金・有価証券を保有している人
- 傷病手当金に加え、独自の付加給付や休職補償制度が充実している大企業・公務員
- 実家暮らしで、本人が一時的に倒れても住居や食事のサポートを家族から受けられる環境にある人
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身で入るべき保険を最低限にするなら、どの商品を選べばいいですか?
A1:手元の預貯金が100万円未満であれば、「入院一時金特約付きの医療保険」または「診断一時金が出るがん保険」のいずれか1点に絞り、月額2,000円前後の掛け捨て型を選ぶのが合理的です。死亡保険に入る必要はありません。
Q2:親が私のために昔から積み立ててくれている生命保険はどうすべきですか?
A2:契約者・被保険者・受取人が誰になっているかを確認してください。お宝保険(バブル期の高予定利率商品)でない限り、解約返戻金の額と今後の保険料負担を天秤にかけ、保障内容が現代の医療事情に合っていなければ解約や減額払い済みを検討すべきです。
Q3:20代のうちに保険に入っておかないと、年齢が上がってから損をしますか?
A3:若いうちの方が月々の保険料は割安ですが、その分だけ長期間にわたって保険料を支払い続けることになります。健康診断で異常値が出る前に加入するメリットは一定程度ありますが、「安いうちに無理して入る」よりも、手元の現金をしっかり貯蓄・投資に回す方を最優先にしてください。
まとめ:今後の動向と失敗しないための判断基準
「独身に生命保険はいらない」という極端なフレーズは、数千万円の死亡保障を売りつけられないための防犯標語としては正解です。しかし、医療費自己負担の増加や働き方の流動化が進む現在、生存中の経済的リスクまで完全に無防備で放置することは、単身者にとって別の致命傷になりかねません。
判断基準は常に明快です。自分に万一のことがあったとき、「遺族が困るリスク」には備える必要がありませんが、「自分が生きて困るリスク」には預貯金と最低限の掛け捨て保険で盾を構える必要があります。周囲の言説に流されることなく、自身の銀行残高と公的補償の厚みを冷静に見極め、無駄のないスマートな保障設計を確立してください。 (出典: 独身 生命 保険(Yahoo!ニュース))