都心の一等地にある広大な寺社仏閣や、豪華な施設を誇る新興宗教の建築物を前にしたとき、「なぜ宗教法人は税金を払わずに済むのか」「一般企業や庶民が重税に苦しむなかでずるいのではないか」という疑問を抱く人は少なくありません。物価高と増税感が続く2026年現在、インターネット上でも宗教法人に対する税制優遇への不満や見直しの声はかつてない高まりを見せています。
しかし、「宗教法人は一切の税金を免除されている」という認識は正確ではありません。宗教活動そのものに対する保護と、世俗的なビジネスに対する課税の境界線には、極めて緻密かつ複雑な法的手続きが引かれています。本稿では、宗教法人が非課税とされる歴史的・憲法上の根拠から、お布施や固定資産税のリアルな実態、そして収益事業に対する課税ルールまで、税制の歪みと現場の真実を徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:宗教法人が非課税とされる本質は「信教の自由」と「政教分離」の担保にあり、本来の宗教活動(お布施・戒名料等)には法人税が課されない。
- 要点2:収益事業(不動産賃貸・駐車場・物品販売など34業種)には法人税(軽減税率19%)が課税され、僧侶個人の給与にも所得税が課税される。
- 要点3:「ずるい」と批判が集中する主因は、都心一等地の固定資産税免除や会計の不透明性にあり、2026年現在は財務開示の義務化論争が加速している。
【税金の仕組み】宗教法人が非課税とされる法的な理由と3つの大原則
日本において宗教法人が税制上の優遇措置を受けている根底には、単なる慣習ではなく、日本国憲法と法人税法に基づく明確な法理が存在します。なぜ国家は宗教法人の所得すべてに課税しないのか、その背景には大きく分けて3つの理由が横たわっています。
第1の理由は、憲法第20条が規定する「信教の自由」と「政教分離の原則」です。もし国家が宗教活動の収入に対して自由に課税できる権限を持つと、「税率の引き上げや税務調査を武器にして特定の宗教団体を弾圧する」「国家に従順な宗教団体だけを減税して優遇する」といった宗教統制が可能になってしまいます。戦前・戦中の国家神道体制下で生じた信教弾圧の苦い歴史的反省から、国家権力が税を通じて教義や信仰に介入することを防ぐ防波堤として、非課税措置が設計されました。
第2の理由は、宗教法人法の根幹である「非営利性(利益配分の禁止)」です。宗教法人は信者からの自発的な寄付や喜捨によって成り立っており、株式会社のように株主へ配当を出して利潤を還元することが法律上禁じられています。活動によって余剰資金が出たとしても、それは境内地の修繕や教義の広報、公益活動に再投資されるべき財産とみなされるため、富の私的蓄積を対象とする通常の法人課税とは本質的に性質が異なります。
第3の理由は、伝統的な文化財の保護と社会的インフラとしての公共性です。全国に約18万社・寺存在する神社仏閣の多くは、国宝や重要文化財、地域のコミュニティ防災拠点を無償で維持管理しています。これらに対して一般企業と同様の資産課税を行えば、歴史的建造物の維持が不可能となり、日本の歴史的遺産が荒廃するという現実的な公益上の判断も作用しています。
「ずるい」と炎上する背景|ネットの反応とお布施・固定資産税の優遇実態
法的な根拠が存在する一方で、一般納税者の間では「宗教法人の非課税は特権でありずるい」という強い感情的摩擦が絶えません。SNSや掲示板などの宗教法人の税金に関するネットの反応を検証すると、不満の矛先は主に「庶民の負担増との落差」「都心の一等地の固定資産税ゼロ」「お布施の使途の不透明性」に集中しています。
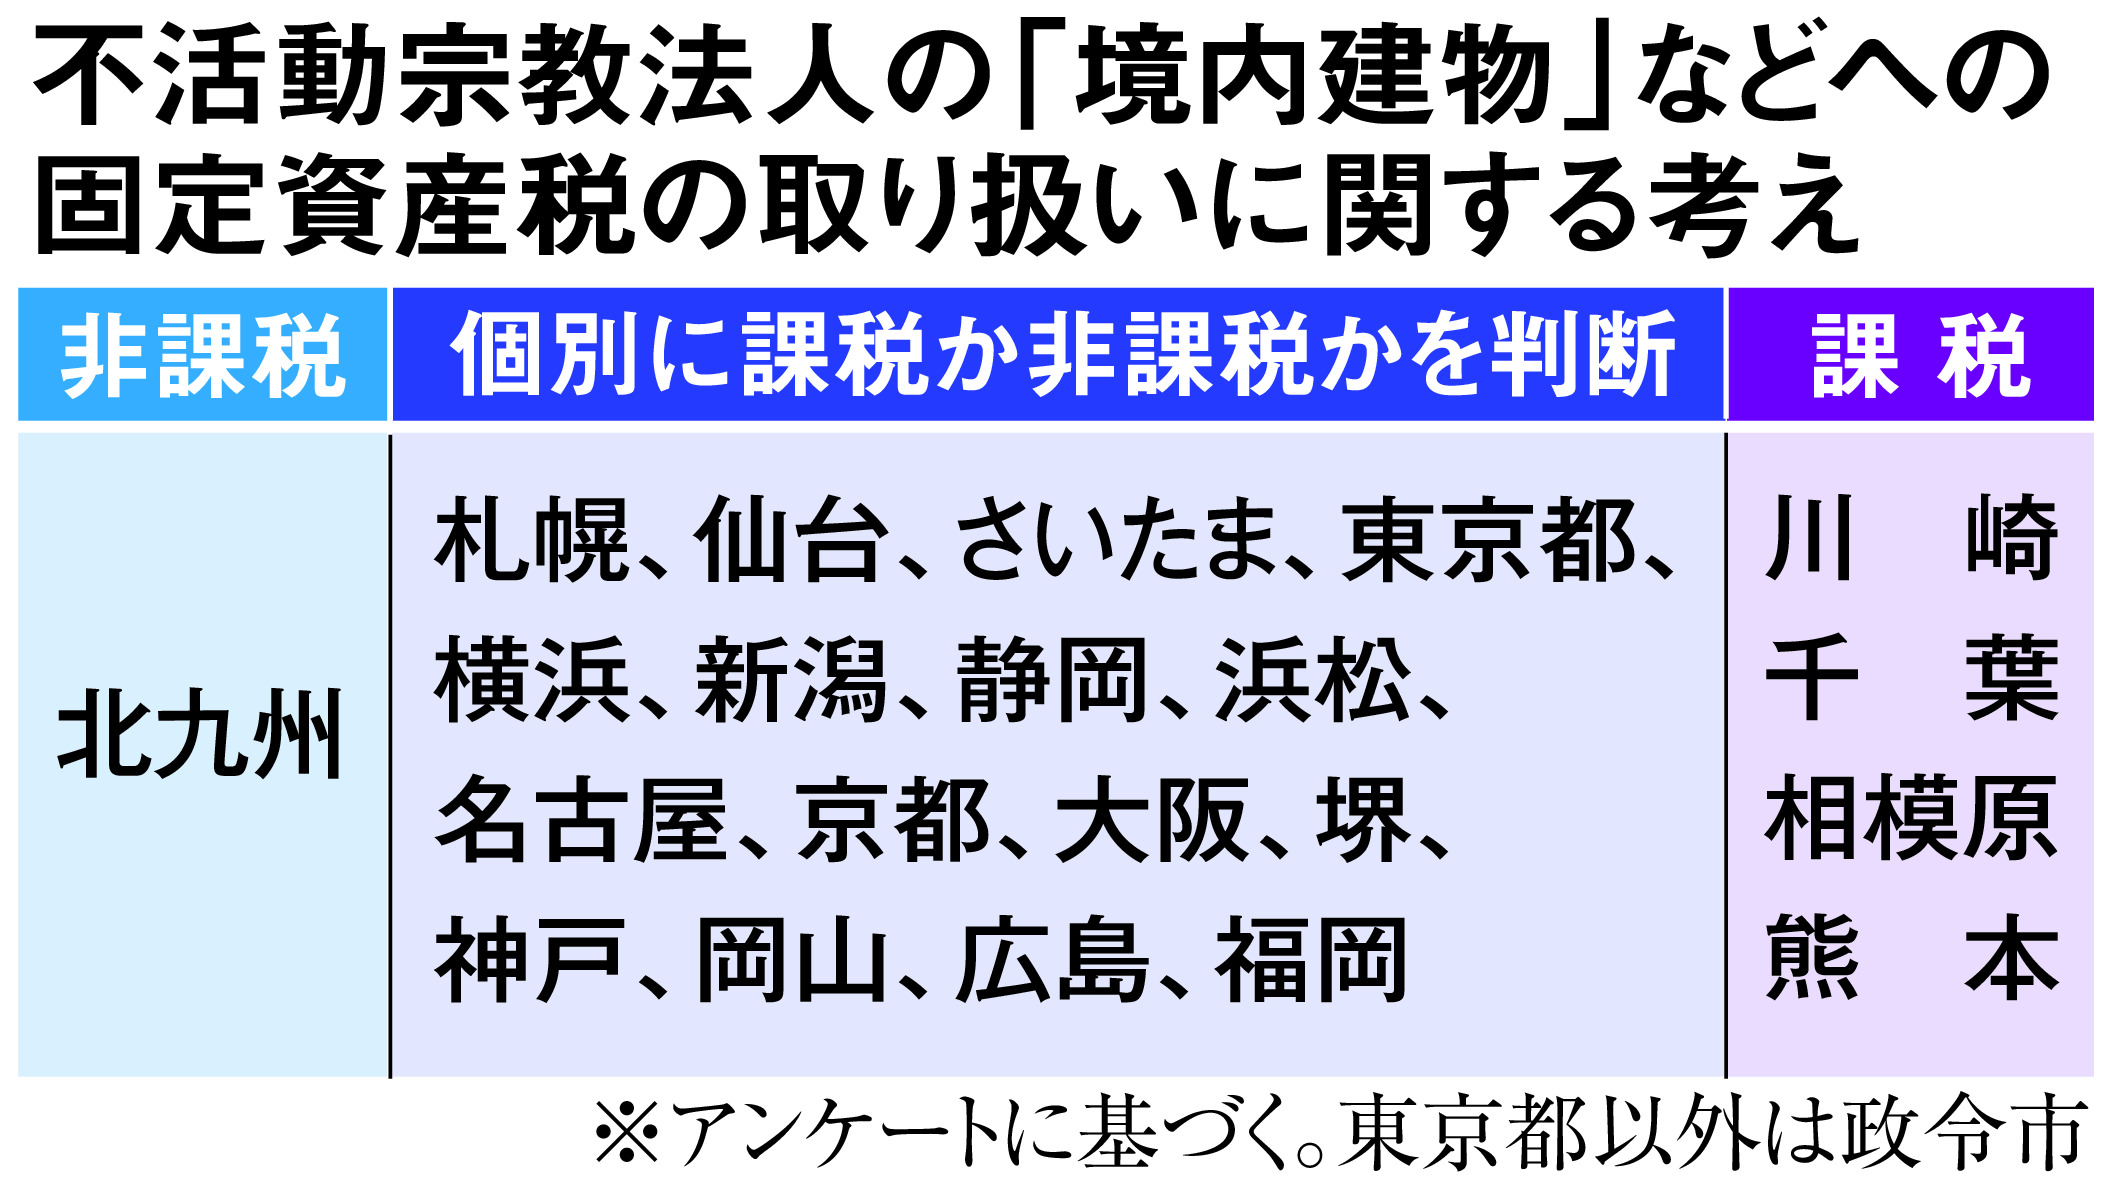
特に強い不公平感を生んでいるのが、地方税法第348条に基づく固定資産税の非課税規定です。宗教法人が本来の用に供する境内地や本堂、礼拝施設には固定資産税や都市計画税が一切かかりません。地価が天文学的に高騰する東京都心の一等地であっても、宗教活動に直接使用されている敷地であれば税負担はゼロです。近隣の中小企業や個人商店が重い固定資産税や地代に喘ぐなか、広大な敷地を無税で保持し続ける姿は、周囲の住民から特権階級のように映る決定的な要因となっています。
さらに、葬儀や法要で支払われるお布施と贈与税の境界線も疑惑の温床です。檀家や信徒が宗教法人に納めるお布施・初穂料・献金は「対価性のない宗教的喜捨」と法的に定義されているため、消費税も法人税も課されません。また、法人に対する寄付であるため個人間の贈与税も発生しません。問題は、このお布施が現金手渡しで決済されるケースが大半であり、受領書の発行義務も緩やかである点です。外部監査を受けない小規模な法人では、法人の資金と代表役員個人の財布の境界線が曖昧になりやすく、「無税で蓄財しているのではないか」という根深い不信感を生み出す構図が定着しています。
【徹底比較】宗教法人における課税対象と非課税の境界線
宗教法人に関する最大の誤解は、「宗教法人は何をやっても税金がかからない」という極論です。法人税法別表第二に掲げられている通り、宗教法人は公益法人等に分類され、「本来の宗教活動」と「収益事業」で税制の適用が完全に二分されています。
法令で指定された「収益事業34業種」(不動産貸付業、物品販売業、駐車場業、宿泊業、飲食業など)を営む場合、宗教法人であっても厳密に法人税の申告・納税義務が発生します。その境界線と優遇措置の枠組みを整理したのが以下のデータ比較です。
| 項目・活動内容 | 詳細・税務上の取り扱い | 一般的な企業・個人の基準 | 編集部の見解・実務上の課題 |
|---|---|---|---|
| 本来の宗教活動 (お布施・祈祷料・献金) | 法人税:非課税 消費税:不課税(対価性なし) | 売上高に対して法人税(基本23.2%)および消費税10%が課税 | 信教の自由を守る基本原則。対価性の有無を巡る税務判断でグレーゾーンが生じやすい。 |
| 指定収益事業 (賃貸マンション・有料駐車場等) | 課税対象 法人税軽減税率19.0%が適用 (年800万円以下は15.0%) | 普通法人の実効税率は約30%前後(国税・地方税合算) | 民間企業と直接競合する領域。軽減税率やみなし寄付金控除の存在が民業圧迫と批判される要因。 |
| 宗教関連グッズの販売 (お札・お守り vs 線香・絵葉書) | お札・お守りは非課税 通常の線香・観光ガイド本等は課税対象 | 全物品の物販利益に対して通常課税 | 「信仰の対象物(頒布)」か「世俗的売買」かの線引きが極めて微妙であり、現場調査の焦点。 |
| 保有不動産の固定資産税 (境内地 vs 収益物件・遊休地) | 礼拝施設・境内地:全額非課税 賃貸ビル・外部用駐車場:通常課税 | 評価額に応じた固定資産税(標準1.4%)+都市計画税(最高0.3%) | 居住用僧坊や寺族の生活空間が境内地と混在している場合、按分計算の正確性が問われる。 |
| 宗教関係者個人の収入 (僧侶・宮司の役員報酬・給与) | 所得税・住民税が全額課税 法人から源泉徴収される | 一般サラリーマンや会社役員と同等の累進課税(最高55%) | 「坊主丸儲けで無税」という世間の俗説は明確な誤り。個人の給与所得は一切免除されない。 |
このように、収益事業から得た利益に対してはしっかりと課税されるルールが整備されています。さらに注目すべきは「みなし寄付金」の制度です。収益事業で得た利益の中から、本来の宗教活動のために資金を繰り入れた場合、所得の20%または年200万円のいずれか大きい金額を損金算入できる優遇措置があります。一般企業にはないこの仕組みが、宗教法人の財務的な体力を温存させている大きなテコとなっています。
【実態検証】「坊主丸儲け」は本当か?現場取材と僧侶・神職のリアルな懐事情
メディアやネット空間では、高級外車を乗り回す住職や、派手な生活を送る新興宗教幹部のエピソードがセンセーショナルに拡散されがちです。しかし、報道関係者の現場取材や文化庁の統計データが示す現実は、これらの一握りの富裕層とは正反対の光景です。
日本国内にある寺院約7万7000、神社約8万社のうち、年間の総収入が300万円未満とされる零細寺社が全体の過半数を占めています。特に過疎化と少子高齢化が急速に進んだ地方では、檀家や氏子の減少によってお布施収入だけでは本堂の屋根の修繕すらままならず、住職や神職が会社員、公務員、教員などの仕事を兼業して生活費を工面している例が日常茶飯事となっています。
ある地方寺院の住職は、関係者の聞き取り取材に対して次のような苦境を明かしています。「世間からは『税金がなくて気楽でいい』と皮肉られますが、毎月のお経料だけでは手取り15万円にも届きません。寺から出るわずかな役員報酬からも普通に住民税や国民健康保険料が引かれます。何代も受け継いだ本堂を維持する義務だけが重くのしかかり、もし境内地に固定資産税まで課されたら、来月には破産・廃寺を選ぶしかありません」。
つまり、宗教法人税制の恩恵を最大限に享受しているのは、都心部の観光寺院、巨大霊園を運営する法人、あるいは巨大な信徒基盤を持つ一部の新興宗教団体に限られます。地方の伝統文化を草の根で支える無数の「限界寺院・神社」は、非課税措置に守られてなお消滅の危機に瀕しているのが実像です。
一般に知られていない盲点とネットの誤解|宗教法人売買と脱税の手口
宗教法人に対する社会的不信を決定づけているのが、制度の盲点を突いた「休眠宗教法人の売買」と「マネーロンダリングの隠れ蓑」としての悪用事例です。この実態を知ることで、なぜ国民が不公平感を募らせるのかが浮き彫りになります。
後継者が不在となり活動を停止した地方の宗教法人は、管轄自治体(都道府県知事)の認証を受けた法人格を持ったまま「休眠状態」に陥ります。この法人格がブローカーを介して数百万円から数千万円の価格で闇売買されるケースが長年問題視されてきました。
悪質な買い手(反社会的勢力や節税逃れを画策する事業者)が宗教法人格を買い取る動機は、主に以下の3点に集約されます。
- ラブホテルや駐車場の脱税偽装:本来は一般の風俗関連営業や不動産ビジネスである施設を「宗教法人の信徒用宿泊施設」や「境内施設」と偽装し、税務申告を不当に圧縮・隠蔽する。
- 資金洗浄(マネーロンダリング):対価性の立証が難しい「寄付金・お布施」の名目で不正な資金を法人口座に環流させ、出所をロンダリングする。
- 資産の無税移転:代表役員を親族にすげ替えることで、本来多額の相続税がかかる不動産や資産を法人の財産として実質的に無税で世襲させる。
もちろん、これらは明白な違法行為であり、国税庁の特別国税調査官(トッカン)や警察当局の徹底的な摘発対象となっています。近年では最高裁判所の判例でも「実質的に宗教活動を伴わない事業収益は、名義が宗教法人であっても一切の非課税・軽減措置を認めない」とする「実質課税の原則」が厳格に適用されています。ネット上で噂される「宗教法人を買えば税金から逃げ切れる」という話は、現在では通用しない極めて危険な幻想に過ぎません。
【2026年最新動向】税制優遇の見直し論争と会計基準の透明化への道
旧統一教会を巡る社会問題や行政による解散命令請求の確定を経て、宗教法人を取り巻く法的・社会的包囲網は劇的な変革期を迎えました。現在進行している見直し論争の核心は、「信教の自由を守りつつ、いかに財務の透明性を担保するか」という点にあります。
与野党や有識者会議で活発に議論されている税制優遇の見直しと法改正の主要論点は、次の3つの領域に集約されています。
第1に、財務諸表の公開義務と外部監査の導入です。現行の宗教法人法第25条では、役員名簿や財産目録、収支計算書の作成と所轄庁への提出が義務付けられていますが、一般の檀家や第三者に対する公開義務は限定的です。これに対し、一定規模以上の大規模式宗教法人に対しては、公認会計士による外部監査を義務付け、収支報告のオンライン開示(オープンデータ化)を必須とすべきだという法改正案が現実味を帯びています。
第2に、収益事業に対する軽減税率(19%)の撤廃論です。「駅前商業ビルや有料駐車場を運営して巨額の利益を上げている以上、一般企業と同じ標準税率(23.2%)を支払うべきであり、軽減税率の適用は不当な民業圧迫である」という経済界からの是正要請が強まっています。
第3に、休眠法人の職権解散手続きの加速です。文化庁と法務局の連携により、数年間にわたり活動実績の届出がない宗教法人に対して速やかに解散命令を発令し、法人格の不正転売を根本から根絶する法整備が着実に進められています。
【プロの結論】健全な宗教活動と税務リスクを見極める判断基準
国民感情としての「ずるい」という直感的な怒りと、憲法が保障する「信教の自由」という法治国家の根幹。この2つの間でバランスを保つためには、感情論を排した客観的な判断軸が欠かせません。宗教法人のガバナンスと関わり方を評価する際、信頼できる組織と注意すべき組織の境界線は明確に分かれます。
【信頼に足る健全な宗教法人の条件】
- 収支決算書や財産目録を信徒・檀家に定例開示し、疑問に対して会計担当者が明確に説明できる。
- お布施や寄付金に対して、金額や目的を明記した預り証や受領証を自主的に発行している。
- 代表役員の個人資産と法人の資産が明確に口座単位で分別管理されている。
- 収益事業(不動産賃貸等)を行っている場合、顧問税理士を通じて適正な申告納税を行っている。
【慎重な警戒・是正が求められるリスク法人の兆候】
- 寄付やお布施の使途が一切開示されず、指導層個人の贅沢な私生活に流用されている疑いが濃い。
- 法人の名義で高級外車やリゾート会員権などを取得し、代表役員一族が私的に専有している。
- 過去に法人格の売買や代表役員の不透明な変更履歴が存在する。
- 「寄付をしなければ不幸になる」といった心理的圧迫(霊感商法的手法)を用いて資産を吸い上げている。
【宗教 法人 非課税】に関するよくある質問(FAQ)
Q1:宗教法人が経営する幼稚園や駐車場、ホテルには税金がかかりますか?
A1:幼稚園や保育園などの教育事業は公益事業に該当するため、基本的に法人税は非課税となります。一方、時間貸し駐車場や賃貸マンション、一般観光客向けのホテル経営などは法令で定められた「収益事業34業種」に該当するため、宗教法人の名義であっても法人税(軽減税率19%)が課税されます。
Q2:住職や神主、教祖は個人の所得税を払っていないというのは本当ですか?
A2:真っ赤な嘘です。宗教法人の収入とお坊さん個人の収入は法的に厳格に区別されています。宗教法人から個人に支払われる給与(役員報酬)には、一般の会社員と全く同様に所得税・住民税が源泉徴収され、社会保険料も支払います。個人の給与所得が無税になる特権は一切存在しません。
Q3:諸外国では宗教団体の非課税や会計はどう扱われていますか?
A3:欧米諸国でも宗教団体への課税免除は一般的ですが、その代償として厳格な透明性が課されています。例えばアメリカの内国歳入庁(IRS)では、一定の免税要件を満たす団体に財務情報の厳格な年次報告(Form 990)を求め、公衆への開示を義務付けています。ドイツでは国が教会税を徴収して宗教団体に配分するなど、透明性を担保する枠組みが日本よりも大幅に進んでいます。
まとめ:特権批判の先に求められる制度改革と社会的信頼
宗教法人に対する非課税規定は、かつての国家権力による思想・信仰弾圧への反省から生まれた、民主主義にとって不可欠な制度的安全装置です。しかし、時代が移り変わり、少子高齢化と社会保障費の増大によって一般国民の税負担が限界に近づくなかで、聖域のない公平性を求める声が上がるのは自然な歴史的趨勢といえます。
「信教の自由」を盾にして不透明な蓄財や脱税の隠れ蓑と化す一部の不健全な法人を排除し、真摯に地域社会や伝統文化を支える清貧な寺社が正当に存続できるよう、会計基準の標準化と情報公開の徹底が進められるべき転換期に来ています。非課税という社会的信託に応えるだけの透明性を備えることこそが、これからの宗教法人に求められる唯一の道です。 (出典: 宗教 法人 非課税(Yahoo!ニュース))