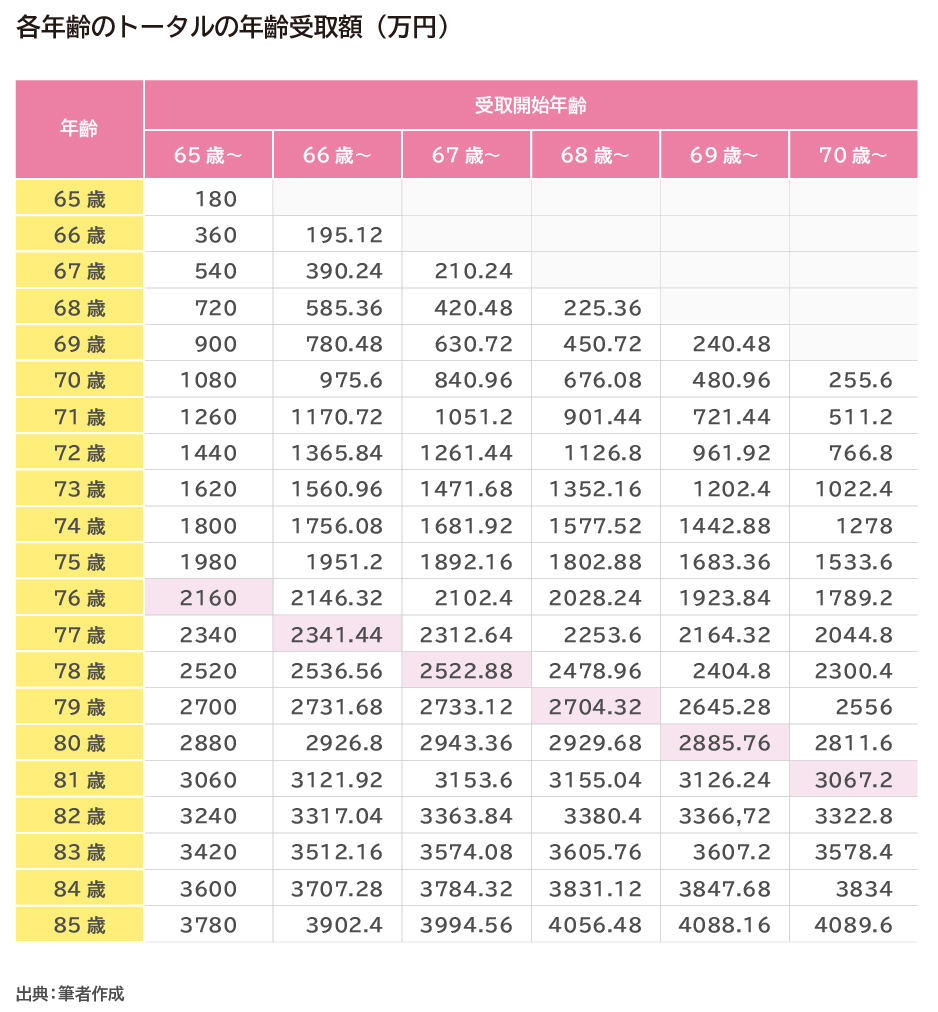
公的年金の受給開始時期を遅らせることで、受給額を毎月引き上げられる「年金の繰り下げ受給」。2022年4月の法改正によって繰り下げの上限年齢が75歳まで引き上げられ、1ヶ月ごとに0.7%、最大で84%もの増額が可能となった制度設計は、老後資金2,000万円問題に揺れる現役世代やシニア層にとって、一見すると「最強の資産防衛策」のように映ります。
しかし、制度の拡充から時間が経過した2026年の現場取材において、FP(ファイナンシャルプランナー)や税理士の相談窓口には「70歳まで我慢して受給を遅らせたのに、通帳を見て言葉を失った」「額面は42%増えたはずなのに、手取りがほとんど増えていない」といった切実な後悔の声が殺到しています。額面の数字だけを信じて突き進むと、日本の税制と社会保険料の「累進的な罠」に絡め取られ、想像以上の損失を被る現実が浮き彫りになってきました。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の繰り下げ率は1ヶ月0.7%、70歳で42%、75歳で最大84%増額するが、税金・社会保険料の負担急増により実際の手取り増加率は額面の7〜8割程度に目減りする。
- 要点2:額面上の損益分岐点は70歳受給で81歳11ヶ月、75歳で86歳11ヶ月だが、手取りベースや「加給年金」の受給権喪失を加味すると分岐点はさらに数年以上後ろ倒しになる。
- 要点3:後悔を防ぐ鍵は「厚生年金と基礎年金の片方だけ繰り下げ」や、2026年の年金制度改正を見据えた世帯単位での受給時期の分散にある。
【2026年最新】年金の繰り下げ率は1ヶ月0.7%!最大84%増でも「手取りが増えない」衝撃のカラクリ
現行の年金制度において、繰り下げ受給による増額率は「1ヶ月あたり+0.7%」と法律で明確に定められています。基準となる65歳から受給を遅らせた場合、70歳繰り下げでの増額率は42.0%(0.7%×60ヶ月)、上限である75歳繰り下げでは84.0%(0.7%×120ヶ月)に達します。超低金利が続く日本において、生涯にわたり最大1.84倍の年金が保証される仕組みは、数字の上では極めて魅力的に思えます。
ところが、ここに多くの受給者が陥る巨大な落とし穴が存在します。それが「年金繰下げにおける税金・社会保険料の壁」です。日本の公的年金等控除や所得税、住民税、そして国民健康保険料(または後期高齢者医療制度の保険料)や介護保険料は、年金収入の増加に連動して急激に跳ね上がる仕組みになっています。
例えば、65歳時点で額面年金が年200万円の単身者が、70歳まで5年間繰り下げて額面年284万円(42%増)に増やしたとします。額面では年間84万円のプラスですが、ここから所得税・住民税が引き上げられ、さらに自治体が徴収する国民健康保険料と介護保険料の算定基準額が大幅に上昇します。結果として天引きされる合計額は年間で約20万〜25万円も跳ね上がり、実際の年金繰り下げによるデメリットとして手取りの増加額は約60万円前後(手取り増加率約30%程度)に押し下げられてしまうのです。
さらに深刻なのが「住民税非課税世帯」の枠から外れるケースです。年金収入を低く抑えていれば受けられた医療費の自己負担上限(高額療養費制度の低所得者区分)や自治体の独自給付金、各種減免措置が一気に打ち切られます。年金を増やしたがために病院窓口での自己負担割合が1割から2割、あるいは3割へと跳ね上がり、「額面は増えたのに生活はむしろ苦しくなった」という皮肉な逆転現象すら生じています。
【早見表】受給開始年齢別の年金繰り下げ率と損益分岐点の実態データ
年金を何歳から受け取り始めると、生涯の累計受給額で65歳受給開始を上回るのか。厚生労働省の公表データおよび各種試算を統合し、受給開始年齢ごとの増減率と損益分岐点を整理しました。
| 受給開始年齢 | 増減率(月0.7%計算) | 額面上の損益分岐点 | 手取りベースの分岐点目安 |
|---|---|---|---|
| 60歳(繰り上げ受給) | ▲24.0%(月▲0.4%) | 80歳10ヶ月(下回ると得) | 約81歳〜82歳前後 |
| 65歳(本来受給) | ±0.0%(基準) | 基準点 | 基準点(非課税枠の維持が容易) |
| 70歳(繰り下げ受給) | +42.0%(0.7%×60ヶ月) | 81歳11ヶ月 | 約83歳6ヶ月〜84歳前後 |
| 75歳(上限繰り下げ) | +84.0%(0.7%×120ヶ月) | 86歳11ヶ月 | 約89歳〜91歳前後 |
ここで照らし合わせるべき残酷な客観指標が、厚生労働省が発表する「年金繰り下げと平均余命」のバランスです。厚生労働省の簡易生命表によると、65歳時点の日本人男性の平均余命は約19.6年(およそ84.6歳)、女性は約24.5年(およそ89.5歳)となっています。
男性の場合、70歳まで繰り下げた場合の額面上の損益分岐点(81歳11ヶ月)は平均余命の範囲内に収まるものの、税・社会保険料を差し引いた手取り損益分岐点(約84歳)で見ると、「平均寿命ぎりぎりまで生きてようやくトントン」という極めてシビアなギャンブルへと変貌します。ましてや75歳まで繰り下げて84%増額を達成しても、手取りの分岐点となる約89歳〜91歳まで生き抜く確率は、男性にとっては決して高いハードルとは言えません。
【実態検証】「70歳まで我慢したのに…」受給者が明かした後悔と生の告白
都内の社会保険労務士事務所に相談に訪れた元大手メーカー勤務の男性Aさん(71歳)は、年金事務所で交付された支給決定通知書を前に、当時の悔しさを記者にこう語りました。
「現役引退後、65歳から70歳までは再雇用の給与と貯蓄の取り崩しで必死に耐えました。『70歳になれば42%増えて月25万円以上の年金が入る』という言葉だけを信じていたんです。ところがいざ振り込まれた額面から、介護保険料と後期高齢者医療費、所得税・住民税がごっそり天引きされ、手元に残ったのは21万円ちょっと。『こんなことなら、体が元気で旅行にも行けた65歳から毎月普通にもらっておけばよかった』と、夫婦で顔を見合わせました」
SNSや知恵袋などのコミュニティ上でも、同様の不満や悲痛な声が散見されます。「健康寿命(男性約72歳、女性約75歳)を過ぎてから手取りが数万円増えても、使い道は病院代と介護費用だけ」「繰り下げ待機中に大病を患い、焦って請求したが一番お金が必要だった時期に無年金だった」という体験談は、机上のシミュレーションでは見えてこない肉体的な老いのリアリティを物語っています。
ファイナンシャルプランナーへのヒアリングでも、「インフレ下での名目増額に目を奪われ、可処分所得(実際に使えるお金)の計算を怠ったまま繰り下げを決断してしまい、後悔するシニアが急増している」との指摘が一致して挙がっています。
一般に知られていない盲点とネットの誤解|加給年金の消失と遺族年金の落とし穴
税金や社会保険料の壁以上に、制度上「取り返しのつかない大損」を引き起こす罠が2つあります。それが「加給年金」と「遺族厚生年金」の取り扱いです。
1. 繰り下げ待機中は年約40万円の「加給年金」が完全消滅する
厚生年金に20年以上加入している人が65歳に達した際、生計を維持している65歳未満の配偶者がいる場合に支給されるのが「加給年金」(年金額にして年約40万円、いわゆる年金の家族手当)です。しかし、厚生年金を繰り下げ待機している間は、この加給年金を一切受け取ることができません。
さらに致命的なのは、繰り下げても加給年金は0.7%の増額対象にはならず、待機期間中に受け取れなかった分は単に「永久に捨てた」ことになる点です。例えば5歳年下の妻がいる夫が厚生年金を70歳まで5年間繰り下げた場合、本来受け取れるはずだった約200万円(約40万円×5年)の加給年金が完全に消滅します。この200万円の損失を取り戻すためには、繰り下げ後の増額分を加味しても、損益分岐点がさらに数年間後ろへ遠のく計算になります。
2. 配偶者が死亡した場合、繰り下げた増額権利は遺族年金に引き継がれない
夫婦のライフプランを揺るがすもう一つの落とし穴が「遺族年金と繰り下げの注意点」です。「自分が我慢して年金を84%増やしておけば、万が一先立っても妻にたくさんの遺族年金を残せる」という考えは、完全な制度上の誤解です。
夫が亡くなった後に配偶者が受け取る「遺族厚生年金」の金額は、夫が繰り下げによって増やした増額後の金額ではなく、「夫の65歳時点での本来の年金額」をベースに計算されます。どれだけ受給を我慢して権利を膨らませても、受給者が死亡した瞬間にそのプレミアムは消失し、残された遺族が増額の恩恵を受けることは法的に不可能なのです。
年金繰り上げ・繰り下げはどっちがお得?「片方だけ繰り下げ」という現実解
「年金の繰り上げと繰り下げはどっちがお得なのか」という二者択一の議論が白熱していますが、取材を進めると、プロの年金コンサルタントが実践している最も合理的かつリスクの低い選択肢が浮かび上がってきました。それが「厚生年金と基礎年金の片方だけ繰り下げ」というハイブリッド手法です。
日本の公的年金は「1階部分(国民年金・老齢基礎年金)」と「2階部分(老齢厚生年金)」に分かれており、受給開始時期はそれぞれ完全に別個で選択できます。この仕組みを活用した具体的な最適解が以下のスキームです。
- 戦略的アプローチ:65歳時点で「厚生年金」だけを受給開始し、加給年金(年約40万円)を満額確保する。同時に「基礎年金」だけを70歳まで繰り下げて42%増額させる。
- 期待できる効果:加給年金を1円も無駄にすることなく家計のキャッシュフローを安定させつつ、終身で受け取る基礎年金の底上げに成功する。
- 税制上のメリット:受給額の急激な突出を抑えられるため、所得税・住民税の急激な累進課税や社会保険料の跳ね上がりを抑制できる。
2026年現在の年金制度改正の議論においても、在職老齢年金の支給停止基準額の緩和やマクロ経済スライドの調整が進行していますが、自身の基礎年金部分を厚くしておくことは、将来的な物価高局面における最も堅実なインフレヘッジとなります。両方を漫然と繰り下げるのではなく、「片方だけ受給する」という柔軟な姿勢こそが現代シニアの防衛策と言えます。
噂の真偽を徹底検証|ネットの評価と実際のギャップとは?
ネット上のマネー系掲示板やSNSでは、極端な言説が飛び交っています。取材によって判明した事実をもとに、よくある言説の真偽を検証します。
検証1:「75歳まで繰り下げて84%増やすのが絶対的正義」という説
【判定:大半の人にとって極めてリスクが高い】
75歳まで無年金で過ごすためには、潤沢な自己資金(退職金や金融資産)と強固な健康状態が前提となります。しかし、人間は70代半ばを境に認知機能の低下や予期せぬ疾病リスクが指数関数的に増大します。いざ受給開始した直後に判断能力が衰えたり他界してしまっては、生涯のキャッシュフローは大幅な赤字となります。「84%」という最大数値のインパクトに踊らされてはなりません。
検証2:「繰り上げ受給(減額)は損だから絶対にやってはいけない」という説
【判定:個人の就労状況と健康状態次第では極めて合理的】
2022年4月以降、繰り上げ受給の減額率は月0.5%から「月0.4%(60歳受給で最大▲24%)」へと大幅に緩和されました。60歳〜64歳で早期リタイアし、手元資金に不安がある人にとっては、高金利の借入や資産の投げ売りを避けるための極めて有益なセーフティネットです。「繰り上げ=悪」というステレオタイプな決めつけは誤りです。
【プロの結論】繰り下げを選ぶべき人・絶対に避けるべき人の決定的な境界線
社会保障制度と行動経済学の視点から分析すると、公的年金の本質は「金融投資(利回りの追求)」ではなく、いつ命が尽きるか分からないリスクに備える「長寿保険」です。この原点に立ち返ったとき、繰り下げを選ぶべき人と避けるべき人の境界線は明瞭になります。
繰り下げ受給を積極的に検討してよい人
- 70歳前後まで安定した給与収入や事業収入があり、年金に頼らず日常の生活費をまかなえる人
- 配偶者がおらず、加給年金の受給権消滅や遺族厚生年金との相殺問題を考慮する必要がない単身者
- 家系的に長寿傾向があり、自身も大病の既往歴がなく健康状態に極めて高い自信がある人
- 「手取りが数割削られても、90歳以降の生活費の底割れを防ぐ保険として割り切れる」心理的余裕がある人
繰り下げ受給を絶対に避ける(慎重になる)べき人
- 年の離れた配偶者がおり、厚生年金を遅らせると加給年金(年約40万円)を複数年分丸ごと失ってしまう人
- 65歳時点の年金受給額が住民税非課税世帯のボーダーライン前後に位置している人(繰り下げで課税世帯へ転落し、医療・介護負担が急増するリスク大)
- 手元の金融資産が乏しく、繰り下げ待機のために預貯金を取り崩して突発的な医療費・修繕費に対応できなくなる人
- 「一番元気で行動力がある60代後半」にやりたい旅行や趣味の消費機会を犠牲にしてしまう人
【年金 繰り下げ 率】に関するよくある質問(FAQ)
Q1:繰り下げ待機をしている途中で急にお金が必要になった場合、どうすればいいですか?
A1:繰り下げ待機中であっても、いつでもその時点での繰り下げ増額率を適用して受給を開始できます。また、「過去5年分の本来の年金額を一括で遡及受給する」ことも可能です。2023年4月以降は「特例的な繰下げみなし増額制度」が導入され、70歳以降に一括請求する場合でも、5年前の時点で繰り下げ請求を行ったものとみなして増額された年金を過去5年分一括受給できるようになり、柔軟性が大幅に向上しています。
Q2:老齢基礎年金と老齢厚生年金の「片方だけ」を繰り下げるにはどう手続きしますか?
A2:65歳到達時に届く年金請求書(はがきまたはA4書類)の記入欄において、受給を希望する年金だけ請求手続きを行い、繰り下げたい年金の「繰り下げ希望欄」をチェックして提出します。手続き自体は極めて簡潔であり、年金事務所の窓口でも個別に対応してもらえます。
Q3:70歳まで繰り下げ待機していた本人が、年金を1度も受け取ることなく急死した場合はどうなりますか?
A3:増額されたはずの受給権はすべて消滅します。ただし、生計を一にしていた遺族がいる場合、本人が受け取るはずだった「65歳時点の本来の年金(増額なし)」を過去5年分に遡って「未支給年金」として一括請求できます。増額プレミアム(42%)は完全に失われてしまうため、健康状態に異変を感じた段階で速やかに受給手続きへ切り替える危機管理が不可欠です。
まとめ:目先の「増額率84%」に惑わされず我が家の手取り最大化を図れ
公的年金の繰り下げ受給は、正しく活用すれば人生100年時代における強力な防壁となります。しかし、それは「税金と社会保険料の壁」「加給年金の消失」「平均余命と健康寿命の乖離」という冷徹な制度設計を完全に理解した上での話です。
「最大84%増額」という甘美なキャッチコピーの背後には、累進的に引き上げられる公的負担の現実が横たわっています。重要なのは額面の数字を誇ることではなく、「自分と家族の生活費として、最終的に手元にいくら残るか」という可処分所得のリアリズムです。
65歳を迎えるにあたっては、配偶者との年齢差、健康状態、手元資金のバランスを冷静に棚卸しし、必要であれば「厚生年金は即時受給、基礎年金だけ繰り下げ」といった柔軟な戦術を選択してください。机上の損益分岐点に振り回されることなく、最も豊かに暮らせる受給戦略を主体的に勝ち取ることが求められています。 (出典: 年金 繰り下げ 率(Yahoo!ニュース))