62歳を迎えるにあたり、年金手続きの案内通知や周囲の話題を耳にして「自分は何をいつ準備すればいいのか」と焦りを感じる人は少なくありません。公的年金は受給資格を満たしていても、自ら請求手続きを行わなければ1円も口座に振り込まれない「請求主義」が徹底されています。手続きが数カ月遅れるだけで初回振込が先送りになり、老後資金のキャッシュフローを直撃する事態も現実に起きています。
2026年現在、公的年金制度の段階的な引き上げ措置に伴い、62歳で受給対象となる方の条件は極めて限定的かつ複雑です。自身が受給できる正規の対象者なのか、それとも本来の65歳受給を繰り上げるべきなのかを見極めたうえで、漏れなく必要書類を整える知識が欠かせません。本稿では、制度の最新実務と日本年金機構の公式運用に基づき、62歳時点の年金受給手続きで揃えるべき書類、手続きの流れ、そして多くの人が見落としがちな添付漏れの盲点を徹底的に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:62歳での請求は「女性の特別支給の老齢厚生年金(対象生年月日限定)」と「男女共通の繰上げ受給」で手続きの性質と必要書類が異なる。
- 要点2:マイナンバー連携により住民票などは原則省略可能だが、配偶者加給年金の申請には「提出日から6カ月以内」の戸籍謄本など厳格な証明書類が依然として必須。
- 要点3:誕生日の3カ月前に日本年金機構から届く「年金請求書」の事前準備と、受給権が発生する誕生日前日以降の確実な「年金事務所 予約」が支給遅延を防ぐ決定打となる。
【2026年最新】62歳で年金を受け取れる人とは?受給ルートと申請の前提条件
62歳で年金を受け取る手続きを進める前に、まず確認しなければならないのが「自分がどの受給ルートに該当しているか」という制度上の前提条件です。インターネット上では「62歳になれば誰でも厚生年金の一部がもらえる」といった過去の情報が散見されますが、現行法では生年月日と性別によって受給権の有無が厳格に区分されています。
厚生年金の受給開始年齢を60歳から65歳へと引き上げる過渡期の措置として設けられたのが「特別支給の老齢厚生年金」です。男性の場合は昭和36年(1961年)4月1日以前に生まれた世代を対象としてすでに受給開始年齢の引き上げが完了しています。一方、女性は制度設計上5年遅れで引き上げが進められており、昭和37年(1962年)4月2日から昭和39年(1964年)4月1日までに生まれた女性が、まさに62歳から報酬比例部分を受給できる対象となります。
では、該当する生年月日以外の女性や、2026年に62歳を迎える男性(昭和38年・39年生まれなど)は年金を受け取れないのかといえば、手段がないわけではありません。本来65歳から受け取る老齢基礎年金および老齢厚生年金を前倒しして請求する「繰上げ受給」を選択すれば、62歳時点からの受給が可能です。ただし、特別支給の受給は「正規の権利」としてペナルティなく受給できるのに対し、繰上げ受給は「1カ月あたり0.4%の生涯減額」を伴う選択となります。自身の手続きが正規の受給権に基づくものか、減額を伴う繰上げ受給なのかを正確に識別することが、後悔を防ぐ第一歩です。
62歳の年金受給に必要な書類一覧|基本セットと状況別の追加添付リスト
62歳での年金請求を行うにあたり、日本年金機構から郵送される年金請求書を中心に、本人の状況に応じた公的証明書類を取り揃える必要があります。デジタル庁主導のマイナンバー情報連携が進んだことで、住民票や所得証明書などの一部書類は提出不要となるケースが増えているものの、受給者の家族構成や年金加入履歴によっては今なお原本提出を義務付けられる書類が多数存在します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
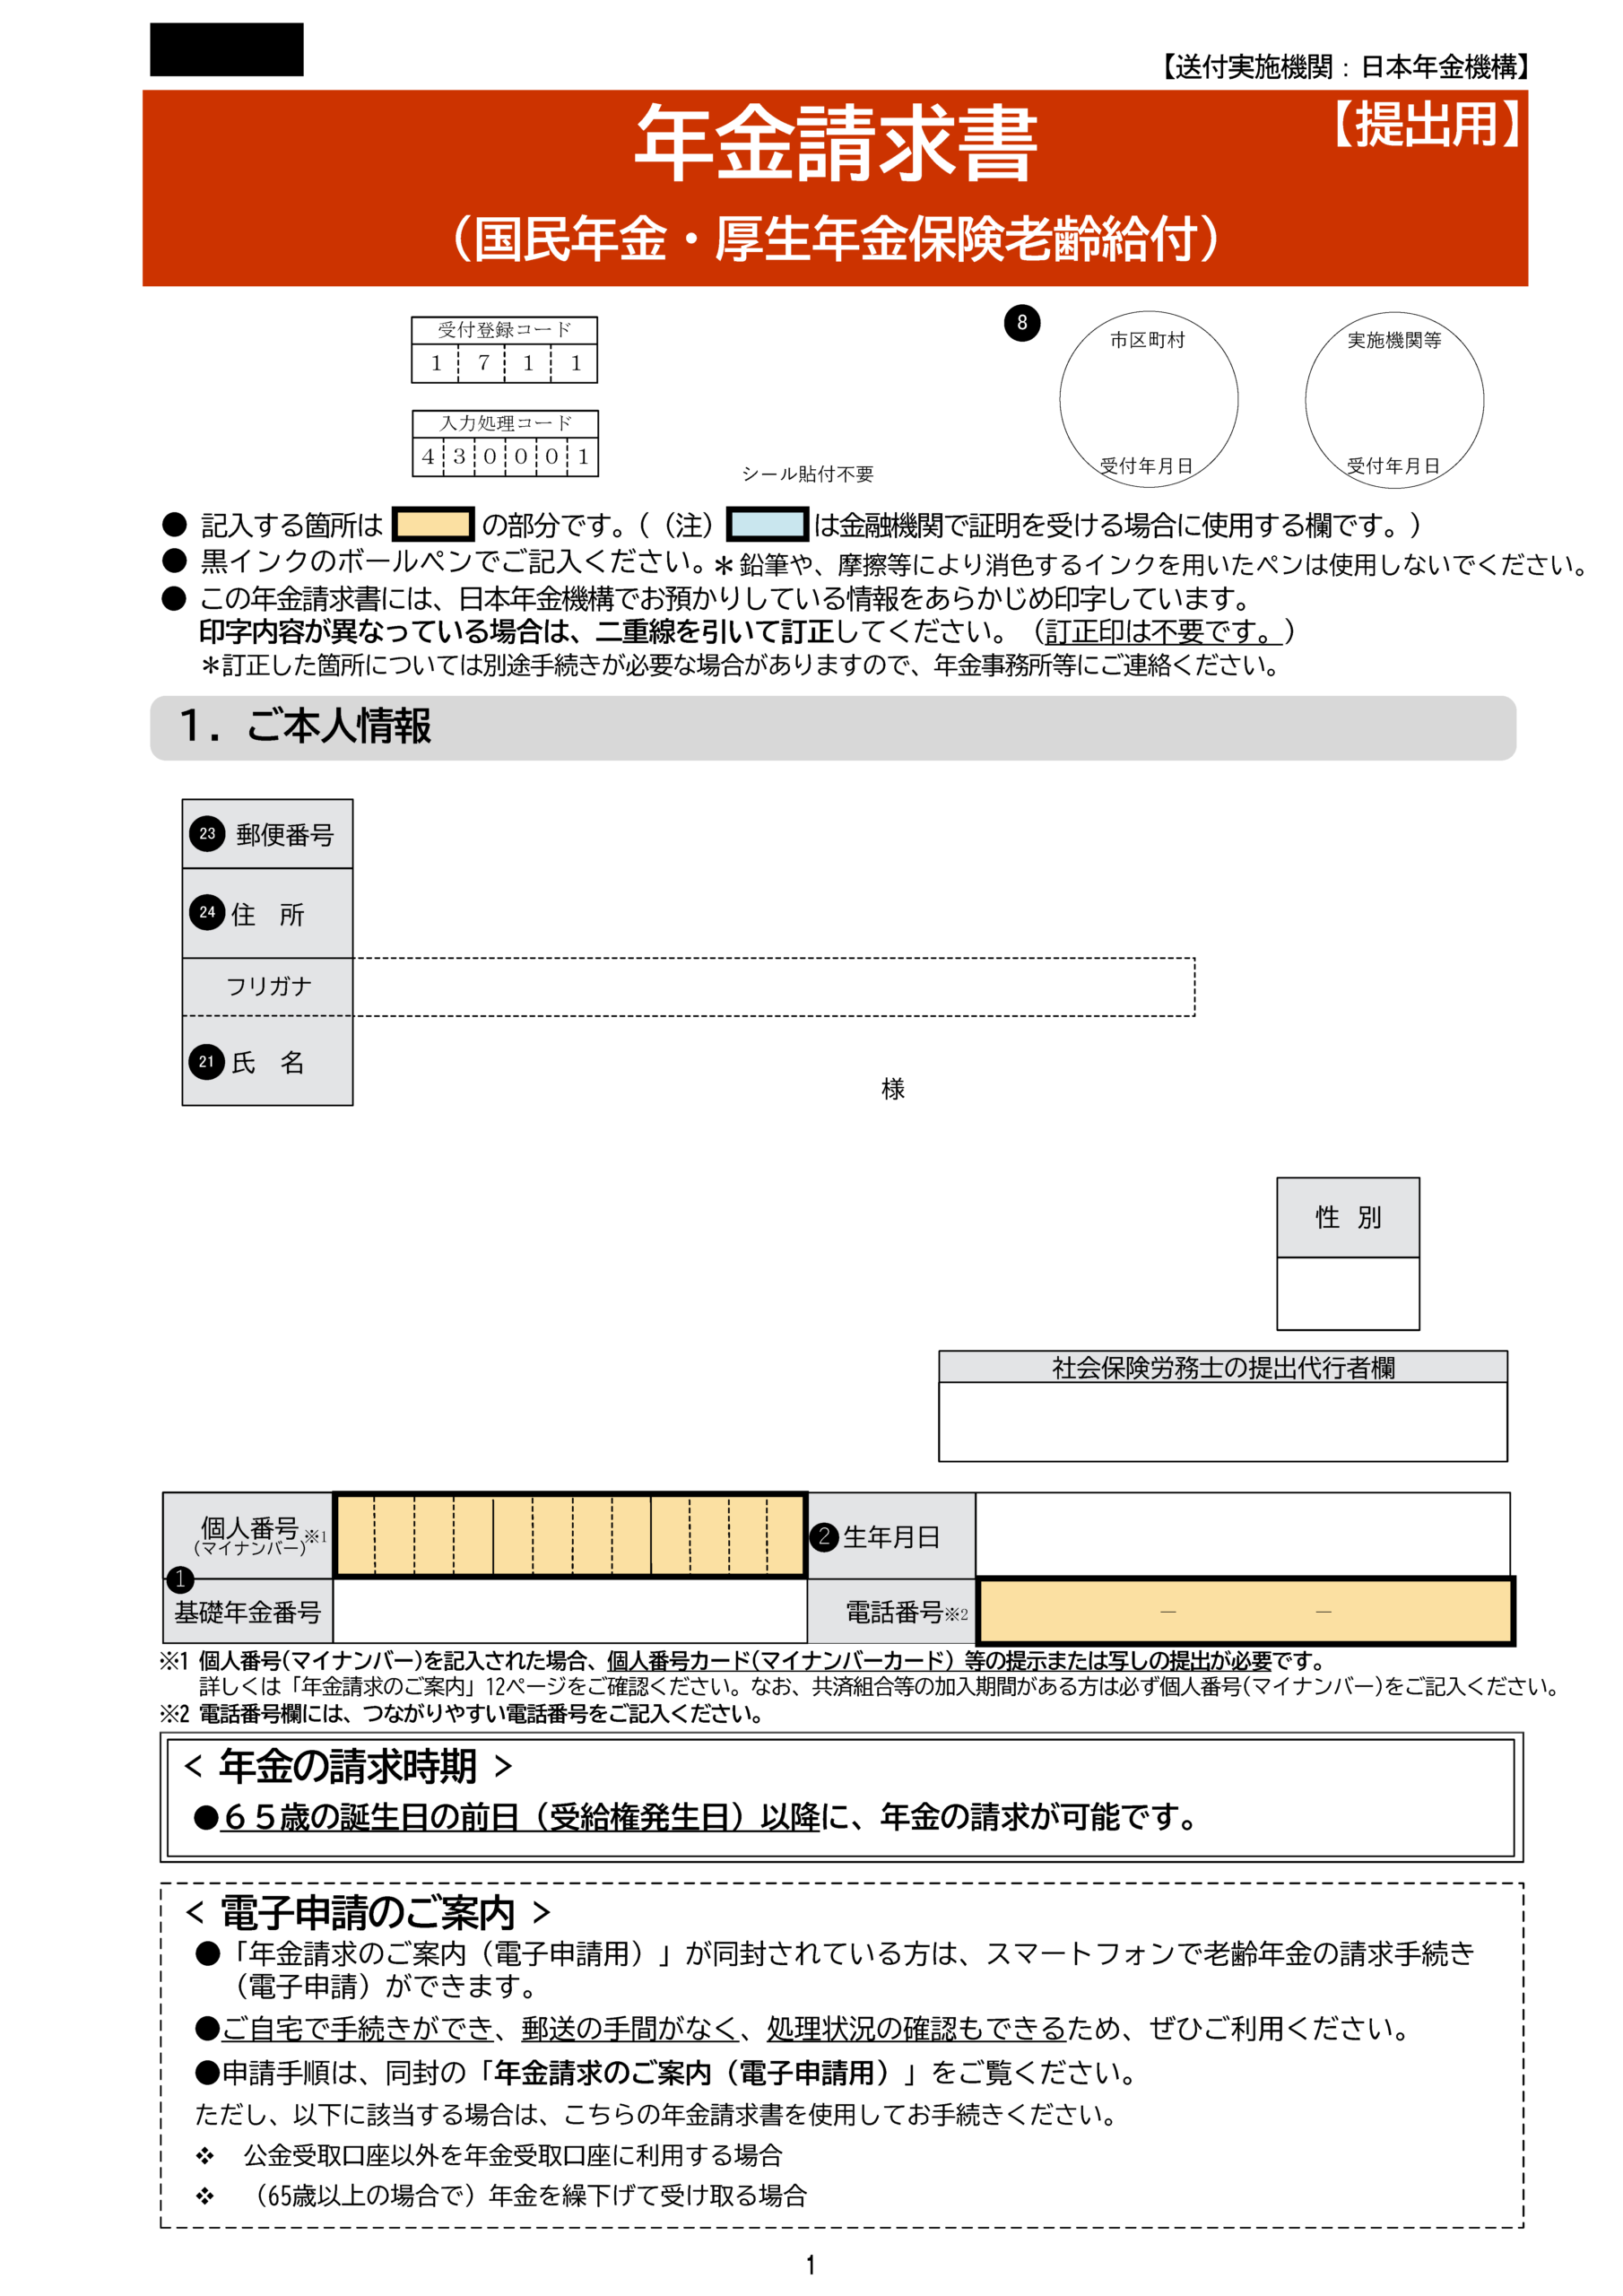
| 年金請求書(国民年金・厚生年金保険老齢給付) | 受給開始年齢に達する3カ月前に日本年金機構から事前送付されるA4サイズの専用帳票 | 基礎年金番号や加入履歴があらかじめ印字された状態で届く | 紛失時は年金事務所や日本年金機構HPからダウンロード様式での代用も可能だが、事前送付用が最も記入負担が少ない |
| 本人確認・番号確認書類 | マイナンバーカード、または基礎年金番号通知書(年金手帳)+運転免許証等 | マイナンバーカードがあれば1枚で身元・番号確認が完結 | 青や橙色の年金手帳は2022年4月に廃止されたが、記載された記号番号は現在も有効な証明として機能する |
| 受取先口座の確認書類 | 請求者本人名義の預金通帳、貯金通帳、キャッシュカードのコピー | 金融機関の窓口で請求書に確認印を受けるか、公金受取口座利用で添付省略 | 旧姓口座や家族名義は不可。マイナンバー公金受取口座登録を済ませておくと通帳コピー提出が不要になり効率的 |
| 戸籍謄本(全部事項証明書) | 生計を維持している配偶者や子がいる場合、婚姻期間や親子関係を証明するために提出 | 1通あたり450円程度。本籍地以外の自治体窓口でも広域交付が可能 | 単身者の老齢年金請求ならマイナンバー登録で原則不要だが、加給年金を申請する際は省略不可となる最重要書類 |
| 配偶者の収入を証明する書類 | 課税(非課税)証明書、源泉徴収票、所得証明書など(加給年金対象時) | 市区町村役場で取得。年収850万円未満(所得655.5万円未満)の生計維持要件 | マイナンバーによる公用照会が同意されている場合は添付省略できるケースが多いが、年金事務所窓口で即日確認を求めるなら持参が確実 |
日本年金機構の公式発表資料および実務ガイドラインによると、基礎年金番号通知書や旧来の年金手帳は、年金請求書に基礎年金番号が正しく印字・記入されている場合、窓口での原本提示のみで済むことが通例です。しかし、過去に複数の企業を渡り歩いて転職を繰り返していたり、氏名変更を行っていたりして加入記録が統合されていない場合は、年金手帳の原本確認や年金履歴の調査を求められる現場実務が存在します。
また、本人名義の預金通帳についても注意が必要です。振込先に指定できるのは必ず「受給権者本人」名義の口座に限られ、配偶者名義や事業用屋号付き口座は一切受理されません。インターネット専業銀行などを指定する場合は、通帳が発行されないため、銀行アプリやWEBサイトからログインして支店名・口座番号・口座名義人カナ氏名が1画面で確認できる画面のスクリーンショットを印刷して添付する必要があります。
【実態検証】提出忘れで受給が遅れる意外な盲点|加給年金と生計維持証明の罠
「書類さえ出せばすぐに年金が振り込まれる」と考えている受給予定者が年金事務所の窓口で直面するのが、生計維持確認書類の不備による申請の差し戻しや支給保留です。年金相談窓口に寄せられるリアルな不満や知恵袋等のコミュニティでも、「窓口に行ったのに書類が足りず出直す羽目になった」「加算額が反映されず初回振込が数カ月遅延した」という悲痛な叫びが後を絶ちません。
最大の落とし穴となるのが、厚生年金保険の被保険者期間が原則20年(中高齢の特例を満たす場合は15〜19年)以上ある受給権者が、65歳未満の配偶者などを扶養している場合に上乗せされる「加給年金」の申請手続きです。特別支給の老齢厚生年金においても、受給権者自身が定額部分の受給資格を満たしていれば加給年金が支給されますが、その適用には極めて厳正な加給年金 必要書類の審査が行われます。
日本年金機構が公開している実務基準によれば、加給年金の生計維持関係を判定するための公的証明書類には明確な有効期限が定められています。 「特別支給の老齢厚生年金の請求時において、加給年金額等の受給開始前の生計維持関係等の仮認定に必要な書類等に限っては、受給権発生日前に交付されたものであっても、提出日から6カ月以内に交付されたものであれば、手続きが可能です」(日本年金機構公式手続き規定より引用)。
一般的な年金手続きでは「受給権発生日(誕生日前日)以降に取得した証明書」が原則とされるなか、加給年金の生計維持確認書類については提出日から6カ月以内に交付された書類であれば受給権発生前の取得でも受理されるという特例が設けられています。しかし、このルールを知らずに「誕生日前日に取得した古い戸籍謄本」を有効期限切れのまま持ち込んだり、逆に「誕生日の前日になるまで絶対に役所へ行ってはいけない」と思い込んで受給開始直前の準備が間に合わなくなったりする利用者が後を絶ちません。
さらに見過ごせない盲点が、戸籍謄本 マイナンバーの連携状況です。「マイナンバーを提出すれば戸籍謄本も一切不要になる」という誤認がネット上で急速に拡散していますが、これは部分的な誤りです。現行の行政情報連携システムにおいて、住民票の情報(住所・同一世帯関係)はマイナンバーにより自動照会可能ですが、加給年金の支給要件である「婚姻関係の継続期間」「実子・養子の続柄確認」を厳密に立証するためには、婚姻期間が明記された戸籍謄本(全部事項証明書)の原本提出が依然として義務付けられています。これを住民票1枚で済ませようとして窓口で申請をストップされるトラブルが多発しています。
噂の真偽を徹底検証|繰上げ受給のデメリットと在職老齢年金の支給停止ライン
62歳という年齢は、現役世代としての就労を継続している人が大半を占める年代です。そのため、年金の繰上げ請求を検討する際や、特別支給の老齢厚生年金を受給する際には、「働きながら年金をもらうと全額カットされるのではないか」「繰上げをすると大損するのではないか」という不安と噂が渦巻いています。
まず検証すべきは、本来65歳の年金を62歳から前倒し受給する際の繰上げ受給 デメリットの正確な数値です。2022年4月の法改正以降、年金の繰上げ減額率は月あたり「0.4%」(法改正前は0.5%)へと緩和されました。65歳到達より3年前(36カ月前)の62歳0カ月で繰上げ請求を行った場合、減額率は以下のように算出されます。
減額率の計算式:0.4% × 36カ月 = 14.4%減額
つまり、本来65歳から受け取れるはずの年金額が一生涯にわたって85.6%に固定されます。仮に65歳時点の年金受給見込額が年間180万円であった場合、62歳に繰り上げると年間約154万円となり、毎年約26万円が恒久的に減額され続けます。一度請求書を提出すると、後から取り消すことは法的に一切認められません。さらに重大な盲点として、繰上げ受給を完了した後は、万が一大きな病気やケガで重度の障害を負っても「事後重症による障害年金」を請求する権利を喪失する点、および夫を亡くした際の寡婦年金を受け取る権利が失われる点が挙げられます。
次に、現役で働き続けている受給者を悩ませる在職老齢年金 支給停止のリアルな基準です。特別支給の老齢厚生年金であっても、繰上げ受給した老齢厚生年金であっても、厚生年金保険に加入しながら(標準報酬月額+直近1年間の賞与÷12)を受け取っている場合、在職老齢年金の仕組みが直撃します。
支給停止の判定ラインとなる「支給停止調整額」は、近年の法改正によって引き上げが行われており、2026年度基準では「総報酬月額相当額+基本月額(厚生年金の月額)」が50万円(制度改定動向により最新告示額)を超えた部分について、超えた額の2分の1の年金が支給停止となります。逆に言えば、月々の給料(賞与按分含む)と厚生年金月額の合算がこの基準額以下であれば、62歳であっても年金は1円も削られることなく全額受け取れます。「働いたら年金が全額没収される」というネットの言説は完全なデマであり、正確な月収試算を行えば年金と給与を満額ダブル受給できるケースは多々存在します。
年金受給手続きの流れを完全解説|3カ月前の事前送付から年金事務所予約まで
年金の請求は、書類を準備して窓口へ飛び込めばその日に完結するほど単純ではありません。日本年金機構が定めた厳密なスケジュールと法的な「受給権発生のタイミング」を守らなければ、書類を受理してもらうことすらできません。無駄な往復を避け、最短で初回到達日を迎えるための年金受給手続き 流れを整理します。
手続きの全体像は以下の5つのフェーズで進行します。
- 誕生日の3カ月前:日本年金機構から受給権対象者の自宅へ、年金加入記録や基礎年金番号が印字された「年金請求書(事前送付用)」および案内リーフレットが送付される。
- 送付書類の確認と記録精査:請求書に記載された加入履歴(会社名、国民年金納付期間など)に漏れや誤りがないかを「ねんきん定期便」や「ねんきんネット」と照合して確認。
- 必要書類の事前収集:受取口座の指定確認、マイナンバーカードの準備、加給年金対象者は交付6カ月以内の戸籍謄本など役所書類を取得。
- 窓口予約の確保:受給権発生日の直前を目処に「ねんきんダイヤル」または日本年金機構のWEB予約システムを通じて年金事務所 予約を完了させる。
- 誕生日前日以降の正式提出:法律上の受給権が発生する「誕生日の前日」以降に、年金事務所窓口へ提出(または郵送)。
ここで実務上、最も多くの人が躓くのが「提出可能日」の法律上の定義です。国民年金法および厚生年金保険法において、年齢到達は「誕生日の前日」と規定されています。例えば、10月15日生まれの方の場合、62歳に到達する日は「10月14日」です。日本年金機構の窓口では、受給権が発生していない誕生日2日前(例:10月13日)以前に年金請求書を持参しても、システム上受理することができず、受付を拒否されます。必ず誕生日の前日以降に提出しなければなりません。
また、都市部を中心に全国の年金事務所では「完全予約制」の運用が定着しています。予約なしで当日に窓口へ直接赴いた場合、長時間の待機を強いられるだけでなく、混雑状況によっては相談自体を断られるケースが頻発しています。相談予約は希望日の1カ月前〜数週間前には埋まり始めるため、請求書が届いた段階で早期に日時を押さえておくことが確実な手続きへの最短経路です。
【プロの結論】62歳で手続きを進めるべき人・慎重に見送るべき人の判断基準
年金制度の複雑さに直面すると、「結局、自分は今すぐ62歳で手続きをすべきなのか、それとも待つべきなのか」という本質的な問いに行き着きます。社会保障制度の設計思想と個人の生涯資産防衛の観点から導き出される、受給ルートごとの明確な判断基準を提示します。
特別支給の老齢厚生年金の受給権がある人(該当世代の女性)
結論:一切の迷いなく、受給権発生と同時に速やかに手続きを行うべきです。
特別支給の老齢厚生年金は、受給しても将来65歳から受け取る老齢基礎年金や老齢厚生年金が一切減額されません。いわば国が経過措置として認めた「もらわなければ単に受け取りが先送りになるだけの権利」です。請求を遅らせても繰下げ増額のようなメリットは1ミリも存在しないため、申請を放置することは純粋な受取機会の損失につながります。時効(5年)を迎える前に、誕生日前日を迎えたら即座に必要書類を提出してください。
本来65歳受給だが、62歳での「繰上げ受給」を検討している人
結論:健康状態、保有資産、今後の労働収入を極めてシビアに天秤にかけ、慎重に判断すべきです。
繰上げ受給が適しているのは、「深刻な健康上の不安があり、平均余命までの生存に強い懸念がある場合」や「自営業の廃業や失業等で目前の生活資金が枯渇しており、借入を回避するためのセーフティネットが必要な場合」に限定されます。
一方で、「退職して暇だからなんとなくもらっておきたい」「友人がもらい始めたから」といった安易な動機での繰上げはおすすめできません。日本人の平均寿命が女性87歳、男性81歳を超える長寿社会において、14.4%減額された年金を80代・90代まで受け取り続けることは、インフレ下での生活破綻リスクを自ら抱え込む行為に等しいためです。現役として再雇用やパート就労が可能であれば、給与収入で生活を維持し、年金には手を付けず本来の受給開始を待つのが合理的な防衛策といえます。
【62 歳 年金 手続き 必要 書類】に関するよくある質問(FAQ)
Q1:年金手帳を紛失して手元にありません。再発行してからでないと62歳の手続きはできませんか?
A1:年金手帳を紛失していても、年金手続き自体は可能です。2022年4月以降、年金手帳の新規発行は廃止され「基礎年金番号通知書」に移行しました。ご自身のマイナンバーカード、または基礎年金番号が印字された年金請求書があれば、年金手帳がなくても年金事務所で本人確認および記録照会を行えます。別途再発行手続きを待つ必要はありません。
Q2:62歳になる誕生日のどれくらい前に年金事務所へ手続きに行けばいいですか?
A2:窓口での手続きは「誕生日の前日(受給権発生日)」以降でなければ受け付けられません。誕生日より前に行って提出することは法律上不可能です。ただし、窓口相談の「事前予約」自体は数週間〜1カ月前から可能ですので、3カ月前に請求書が届いたらすぐに誕生日前日以降の日時で年金事務所の予約枠を押さえておくことを強く推奨します。
Q3:マイナンバーがあれば、戸籍謄本や住民票は完全に提出不要になりますか?
A3:単身者で加給年金などの扶養加算がない一般的な受給請求であれば、マイナンバー記載により住民票の添付は原則不要です。しかし、65歳未満の配偶者などを対象とする「加給年金」の加算を受ける場合は、婚姻関係を客観的に証明するため、マイナンバー登録の有無にかかわらず「婚姻期間の確認できる戸籍謄本(全部事項証明書)」の原本提出が依然として必須となります。
Q4:62歳で年金手続きをした場合、最初の年金はいつ自分の口座に振り込まれますか?
A4:年金請求書を提出してから審査を経て「年金証書」が手元に届くまでに約1カ月〜2カ月かかります。実際の初回到達振込は、受給権が発生した月の「翌月分」からが支給対象となり、年金証書到着後さらに1カ月〜2カ月後の偶数月(15日)に振り込まれるのが通例です。誕生日前日に速やかに提出した場合でも、最初の入金までは申請から概ね3カ月〜4カ月程度のタイムラグが発生します。
まとめ:事前の書類準備と予約がスムーズな年金受給のカギ
62歳での年金手続きは、自分が対象となる受給制度の正確な見極めと、抜け漏れのない必要書類の取り揃えがすべてを左右します。特に加給年金が絡む生計維持証明書類の有効期限ルールや、マイナンバー連携でも省略できない戸籍謄本の存在は、事前に把握していなければ防ぐことのできない落とし穴です。
受給権発生の3カ月前に日本年金機構から緑色の封筒等で届く年金請求書を開封したら、記載された加入記録を入念に点検し、誕生日前日以降の年金事務所予約を速やかに確保してください。制度の仕組みを正しく理解し、計画的に手続きを完了させることが、実りあるセカンドライフの確固たる第一歩となります。 (出典: 62 歳 年金 手続き 必要 書類(Yahoo!ニュース))