就職したタイミングや親・知人の勧めで加入した生命保険に対し、毎月1万〜2万円前後の保険料を口座から引き落とされながら、「扶養家族もいない自分に、この保障は本当に必要なのか」と思い悩む独身者が後を絶ちません。物価高や社会保険料の負担増が家計を圧迫する2026年の現在、固定費の徹底的な見直しを進める中で「過去数年で100万円以上も無駄な保険料を払っていた」と気づき、強い後悔を口にする相談者がファイナンシャルプランナー(FP)の窓口に押し寄せています。
ネット上では「独身に生命保険は一切いらない」という極論が飛び交う一方、保険会社のパンフレットには「独身でも万一の備えが不可欠」と不安を煽る文句が並びます。情報が錯綜する中で、損をしないためには「死亡保障」と「医療・就業不能保障」を明確に切り分け、公的制度の現実的な給付水準を把握した上で、自分に必要なリスクだけを買い取る冷静な選別眼が欠かせません。
📌 【この記事の重要ポイントまとめ】
- 要点1:養うべき家族がいない独身の場合、数千万円規模の高額な死亡保険は原則として完全に不要であり、保険料の浪費につながる。
- 要点2:独身が直面する真のリスクは「死ぬこと」ではなく「病気やケガで働けなくなり収入が途絶えること(就業不能リスク)」にある。
- 要点3:公的医療保険の「高額療養費制度」と貯蓄額を踏まえ、必要最小限の掛け捨て型医療保険や就業不能保険への絞り込みが2026年の最適解となる。
【真相追及】「無駄なお金を払っていた」独身が生命保険で後悔する決定的な背景
大手保険会社の外交員に勧められるがまま、新社会人の頃に「死亡保障3,000万円+入院日額1万円+各種特約」といったパッケージ型の定期付き終身保険に加入した独身者が、30代や40代を迎えて保険証券を見直した瞬間に愕然とするケースが多発しています。いわゆる独身生命保険いらない理由の最たるものは、自身に万が一のことがあっても、経済的に困窮する配偶者や子供が存在しない点に集約されます。
生命保険文化センターの全国実態調査データを参照しても、20代〜30代の独身男性・女性の約半数から6割が何らかの生命保険に加入しています。しかし、その加入理由の多くは「勧められたから」「なんとなく不安だったから」という受動的な動機に偏っています。死亡保障は、本来「遺された家族のその後の生活費や教育費」を穴埋めするための金融商品です。扶養家族のいない独身にとって、独身死亡保険不要の原則は揺るぎません。
都内のIT企業に勤務する30代男性のAさんは、手記のなかで次のように吐露しています。『新卒入社時に職場で勧誘され、月々1万8,000円の生命保険に10年間加入し続けていました。総額で216万円を拠出しましたが、FPに見てもらったところ、その保険料の7割以上が「数千万円の死亡保障」に充てられていた事実を知りました。独身の自分にそんな大金の受取先はなく、解約返戻金もわずか数十万円。完全にドブに捨てていたと気づいたときのショックは計り知れませんでした』。
独身者が残すべき死亡時の金銭的責任は、自身の葬儀費用や住居の片付け、サブスクリプション等の清算費用程度にとどまります。これらは200万〜300万円程度の預貯金があれば十分にカバーできる範囲であり、高い保険料を支払って民間の死亡保険で備える合理性は極めて乏しいのが冷厳な現実です。
独身の生命保険は本当に不要か?備えるべき「生きるリスク」と必要性のボーダーライン
死亡保険が不要であるからといって、「独身なら一切の保険が不要」と言い切るのも危険な早計です。独身世帯が最も警戒すべきは、死亡ではなく「重い病気やケガで長期間働けなくなり、収入が激減した状態で生活費と治療費が重くのしかかるリスク」です。これこそが、議論されるべき独身生命保険必要性の本質といえます。
既婚者であれば配偶者の収入や家族のサポートを期待できる場合がありますが、単身世帯は自らの稼ぎが途絶えた瞬間、生活基盤が直撃を受けます。ここで焦点を当てるべきなのが、就業不能保険独身向けのプランや医療保障の役割です。
会社員や公務員の場合、業務外の傷病で連続3日以上休業した際には、健康保険から「傷病手当金」が支給されます。支給額はおおむね直近の標準報酬月額の3分の2で、通算1年6カ月間にわたり受給可能です。しかし、これは裏を返せば「手取り収入が約3割減る」ことを意味し、ボーナスが支給されない期間の固定費支払いや家賃の支払いに窮する単身者は少なくありません。
さらに深刻なのは、自営業やフリーランスなどの国民健康保険加入者です。国保には傷病手当金の制度が原則として存在しないため、働けなくなった翌月から収入がゼロに転落します。貯蓄が50万円〜100万円未満の段階にある独身者や、自営業・フリーランスとして独立したばかりの層にとって、入院や在宅療養による長期の就労不能に備えるリスク対策は、生存に直結する重要課題となります。
【年代別データ比較】20代・30代・40代の独身保険料相場とシミュレーション
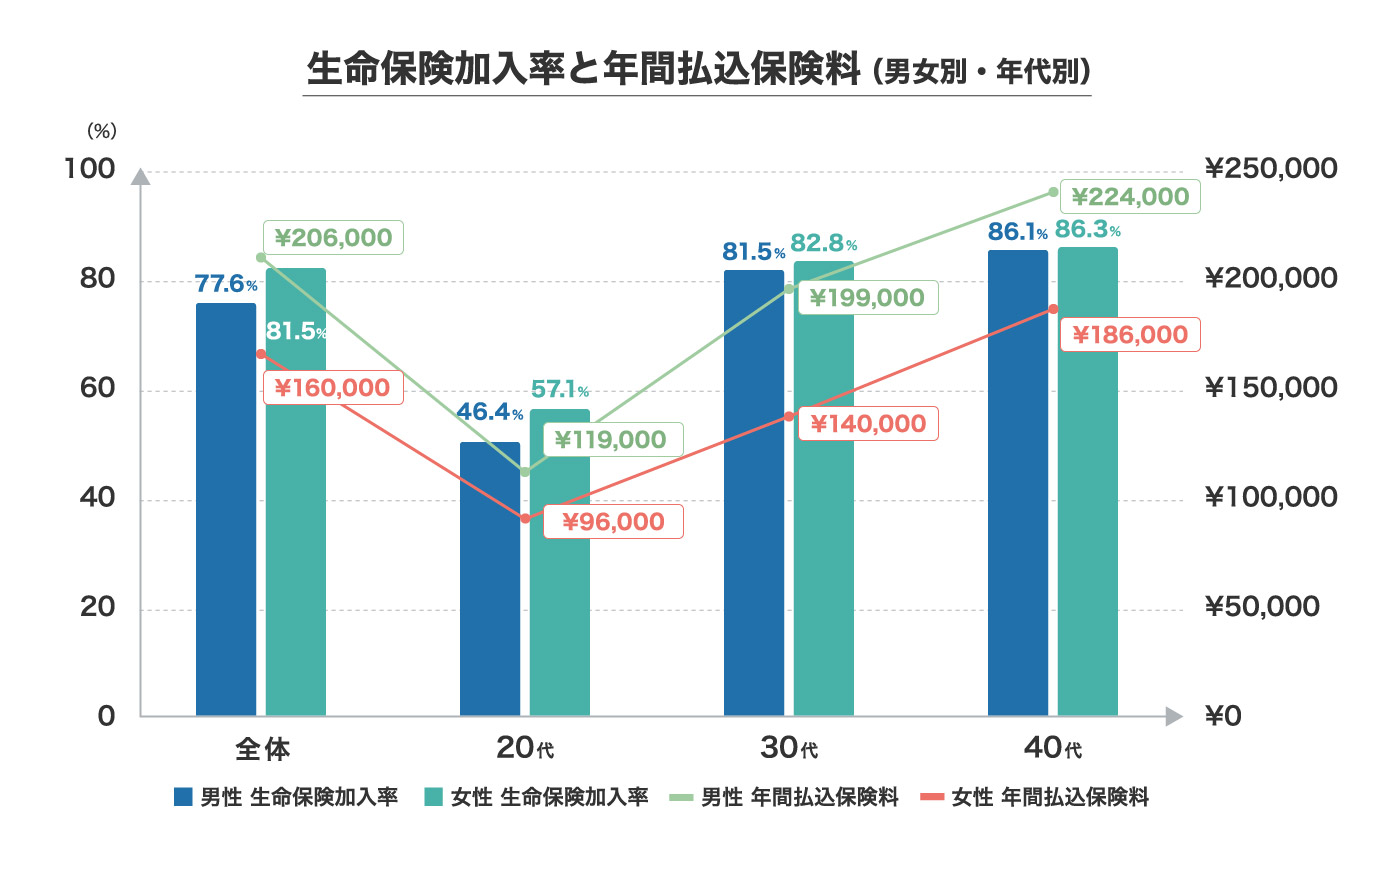
保険料の適正水準を見極めるには、公的統計が示す独身保険料平均相場を把握し、自身の年齢と資産状況に合わせた適切な保障設計を行う必要があります。生命保険文化センターの統計等をもとに、独身者の実態相場と、過不足のないスリムな見直しプランを対比したのが以下の比較データです。
| 年代区分 | 独身の平均年間保険料(相場) | 必要とされる保障内容 | 2026年推奨の月額保険料目安 |
|---|---|---|---|
| 20代独身 | 年間 約12万〜15万円(月額 約1.0万〜1.2万円) | 20代独身保険選びでは貯蓄形成を最優先。死亡保障は不要。貯金が50万円未満なら最低限の入院一時金特約付き医療保険のみ検討。 | 0円 〜 2,500円 |
| 30代独身 | 年間 約16万〜20万円(月額 約1.3万〜1.7万円) | 30代独身生命保険見直しの適齢期。生活習慣病リスクの芽生えに対し、実費補填型やがん一時金を検討。不要なパッケージ保険は即時解約。 | 2,000円 〜 4,500円 |
| 40代独身 | 年間 約20万〜26万円(月額 約1.7万〜2.2万円) | 40代独身生命保険は罹患率の上昇を意識。三大疾病(がん・急性心筋梗塞・脳卒中)一時金や就業不能リスクに特化。貯蓄が500万円以上あれば過半を削る。 | 4,000円 〜 7,000円 |
世間の平均値を見ると、独身であっても月々1万〜2万円前後の保険料を支払っている実態が浮かび上がります。しかし、この支払額の過半は「過去の義理加入」や「貯蓄性保険という名目の低利回り商品」に占められています。最新の独身保険シミュレーション2026に基づくなら、生活防衛資金(生活費の半年〜1年分)を蓄えた単身会社員であれば、月々の保険料は数千円レベルに圧縮するのが資産形成上の鉄則です。
高額療養費制度のリアルと医療保険・がん保険の損得勘定
医療保険のセールストークで頻繁に使われるのが「入院すると1日あたり数万円、治療が長引けば数百万円が吹き飛ぶ」という脅し文句です。しかし、日本の公的医療保険制度には世界最高峰のセーフティネットである高額療養費制度自己負担額の上限設定が存在します。
一般的な年収水準(年収約370万〜約770万円、区分ウ)の会社員の場合、1カ月の医療費自己負担限度額は以下の計算式で算出されます。
自己負担上限額 = 80,100円 +(総医療費 - 267,000円)× 1%
仮に1カ月の総医療費が100万円かかったとしても、窓口で最終的に負担する金額は約8万7,430円で済みます。さらに、直近12カ月間で3回以上上限に達した場合、4カ月目からは「多数回該当」が適用され、上限額は4万4,400円まで下がります。
民間の独身医療保険おすすめプランを選ぶ際に注意すべきは、この公的保障の枠外となるコストです。具体的には以下の実費が自己負担となります。
- 差額ベッド代(個室代):1日あたり平均6,000〜8,000円前後(本人が希望しなければ支払い拒否が可能)。
- 入院中の食事代:1食あたり490円(1日約1,470円)。
- 先進医療の技術料:全額自己負担(数百万円に及ぶ重粒子線治療など)。
ここで疑問となるのが、独身がん保険必要かという論点です。国立がん研究センターの統計が示す通り、がんは生涯で2人に1人が罹患する病気ですが、近年の治療は「長期入院」から「通院・投薬治療」へと劇的にシフトしています。入院1日ごとに5,000円が支払われる旧来型の入院給付金保険は実態に即していません。
もし独身でがん保険を備えるなら、診断された段階で100万円〜200万円がまとまって支給される「がん診断一時金型」や「抗がん剤治療給付金」に絞り込み、月額1,000〜2,000円台で加入できる掛け捨て型保険メリットを最大限に活用するのが賢明な選択です。
【実態検証】保険相談の現場から見えた「失敗する独身」の共通点とSNSの生の声
SNSやネット掲示板(5ちゃんねる、知恵袋)に投稿される独身者の生々しい告白を精査すると、保険で失敗する人には明確な共通パターンが存在します。
『親が入れてくれた学資保険や養老保険が満期になったあと、担当の保険外交員に言われるがまま月額2万5,000円の外貨建て終身保険に切り替えてしまった。為替リスクや手数料の高さを後から知り、途中解約すると元本割れ。貯金代わりになると言われた言葉を鵜呑みにした自分が情けない』(知恵袋の投稿より)
『職場に毎日通ってくる生保レディの義理で、月1万5,000円のパッケージ保険に加入。入院も手術も一度もせず30代半ばになったが、掛け捨て部分の特約更新で保険料が月2万8,000円に跳ね上がると通知が届いて絶句した。即刻解約した』(SNS上の口コミより)
心理学・行動経済学の観点から見ると、人間には現状を変更することを極端に恐れる「現状維持バイアス」や、将来の損失を過大に恐れる「損失回避バイアス」が存在します。保険会社はこの心理的隙間を突き、「将来病気になったら入れなくなりますよ」「貯蓄にもなるから損はしません」というロジックで過剰な保障を売り込みます。
しかし、保険は「滅多に起きないが、起きたら一発で破産する壊滅的リスク」に対して最小限のコストでヘッジするための道具です。「貯蓄」と「保障」を1つの金融商品で兼ねようとする行為こそが、手数料を二重に引かれ、身動きを取れなくさせる元凶に他なりません。
【プロの結論】入るべき人・絶対に見直すべき人の明確な判断基準
単身世帯が急増し、家族のあり方が多様化する社会構造において、独身者のリスク管理は「自己責任」と「心理的バウンダリー(自立した境界線)」の確立にかかっています。親や他人の助言に流されるのではなく、自身のバランスシートに基づいた峻別が求められます。
▼ 民間保険に入る必要性が極めて低い独身者(即時解約・見直し推奨)
- 流動性の高い預貯金が300万円以上ある人:病気になっても高額療養費制度と自己資金で余裕を持って対応可能。
- 傷病手当金と手厚い共済制度がある正社員・公務員:健康保険の付加給付(自己負担限度額が月2万円〜2万5,000円程度に引き下げられる制度)がある企業健保の加入者は、医療保険すら不要なケースが多い。
- 養うべき配偶者や子供、経済的支援を要する親がいない人:死亡保険に入る論理的根拠が皆無。
▼ 最低限の民間保険(掛け捨て型)を検討すべき独身者
- 現在の貯蓄額が50万円未満の若手社会人:急な盲腸の手術や数週間の入院で預金が底をつく恐れがあるため、月額1,500円前後の掛け捨て医療保険(入院一時金重視)で当座の防衛線を張る。
- 国民健康保険に加入している自営業・フリーランス:傷病手当金が出ないため、就労不能状態になった際の生活費を補填する「就業不能保険」の必要性が高い。
- 親族にがん家系が多く、先進医療へのアクセスを確保したい人:月額1,000円〜2,000円前後の「がん診断一時金特約+先進医療特約」のみを単体でピンポイント加入する。
【独身 生命 保険】に関するよくある質問(FAQ)
Q1:独身時代に入った終身保険や養老保険は、損をしてでも解約すべきですか?
A1:加入時期と予定利率によります。1990年代前半以前のいわゆる「お宝保険(予定利率5%以上)」であれば保有し続ける価値がありますが、超低金利時代である2000年代以降に加入した貯蓄型保険の場合、運用利回りは新NISA等のインデックス投資と比べて著しく見劣りします。解約返戻金が元本割れするとしても、損切りして浮いた月々の保険料を新NISAに回した方が、長期的な資産形成で取り返せるケースが大半です。解約返戻金の推移表を保険会社から取り寄せて試算してください。
Q2:親から「もしあなたが死んだら葬式代が出せないから保険に入っておいて」と言われました。どうすべきですか?
A2:自身の預貯金が200万円以上あるなら、親に対して「口座にある預貯金で葬儀費用は十分に賄える」と説明し、民間保険に入る必要はありません。もし預貯金がゼロに近い状態であれば、月々数百円から千円程度で加入できる数年更新の「定期保険(死亡保障200万〜300万円程度)」を掛け捨てで契約するのが合理的です。数千万円規模の終身保険に入る必要は毛頭ありません。
Q3:都民共済や県民共済などの共済商品は、独身の選択肢としてどうでしょうか?
A3:極めてコストパフォーマンスが高く、有力な選択肢です。例えば都道府県民共済の入院保障型(月額2,000円)などは、手頃な掛け金で入院・手術をバランスよくカバーでき、毎年の「割戻金(実質的な掛け金の返戻)」によって実質月額1,500円前後で維持できます。貯蓄が貯まるまでの「つなぎ」として加入し、十分な貯蓄が形成された段階で脱退するという使い方も非常に賢明です。
まとめ:2026年を賢く生き抜くための保険スリム化戦略
独身者にとって、民間生命保険は「とりあえず入っておくお守り」ではありません。無駄な死亡保障や過剰な特約に毎月1万〜2万円を投じることは、年間12万〜24万円、10年で120万〜240万円という莫大な機会損失を生み出し続けているのと同義です。
2026年のインフレ時代において最も確実なリスクヘッジは、「不要な固定費を徹底的に削り、生活防衛資金を自前の預貯金で確保し、余剰資金を新NISA等で資産形成に回すこと」に尽きます。死んだ後の見えない誰かのためではなく、今を生きる自分自身の生活を守るために、手元の保険証券を今すぐ引き出しから取り出し、冷静なペンを入れてみてください。 (出典: 独身 生命 保険(Yahoo!ニュース))